


提到“研发”,人们往往联想到科学家或科技天才。但这只是表象。研发(R&D)并非仅限于科学或科技巨头,它是各行各业企业创新与增长的核心驱动力。通过投资研发,企业不仅能获得竞争优势、创造新产品与服务,还能灵活适应不断变化的市场需求。
本指南将拆解研发的定义、类型及其投资价值。
什么是研发?
研发是通过扩展知识来创造新产品、服务或技术的过程。它帮助企业通过引入创新或改进现有产品来保持竞争力。优先发展研发有助于强化市场定位、增加收入,并为经济增长和社会进步做出贡献。
任何销售产品或服务的企业都在某种程度上投入了研发。例如,某意大利面酱品牌推出的多种口味变体,正是广泛研发的成果。
研发通常包含以下关键步骤:
- 市场调研:分析客户需求、偏好及痛点,识别创新机会。
- 构思:生成并评估新产品创意或现有产品改进方案。
- 概念开发:将选定创意细化为详细的产品或服务概念。
- 原型制作与测试:创建原型或最小可行产品(MVP)以验证概念并收集反馈。
值得注意的是,研发不仅限于开发或改进产品。有时,研究实验可能引导业务转向更具盈利性和可扩展性的方向。
MìLà创始人Jen Liao在播客中分享道:“当我们构思街头食品餐厅时,专注于核心主打产品。疫情期间闭店期间,我们与厨师进行实验,探索业务转型的可能。由于汤包是核心产品的近亲,我们将其作为合理的测试对象。”食谱实验最终激发了她将餐厅转型为全面的DTC品牌。
研发的类型
研发通常分为三类:基础研究、应用研究和开发研究。
基础研究
基础研究侧重于提升对特定问题、现象或人类行为的普遍理解,未必有具体的商业目标或即时应用。其目标是探索广泛问题,生成能为未来创新提供支撑的新知识。
示例问题包括:
- 为什么老鼠会被捕鼠器困住?
- 为什么有些人对麸质过敏?
TwinCore联合创始人兼CTO Igor Golovko表示:“研发是一项长期的迭代努力。成功的创新并非来自偶然的顿悟,而是源于数月甚至数年的研究、试验和改进。”
基础研究虽能催生未来创新,但需大量资金和长期承诺,因此多由大学和政府机构主导。部分大公司也会投资基础研究,以构建推动未来创新和竞争优势的知识基础。
应用研究
应用研究聚焦于解决具体实际问题,具有针对性,通常导向特定的产品、流程或成果。其目标是将现有知识应用于现实世界的解决方案,以应对市场需求或运营挑战。
示例问题包括:
- 如何制造更高效的捕鼠器?
- 哪种面粉组合能制作出口感最佳的无麸质派皮?
应用研究建立在基础研究之上,是连接理论与应用的桥梁,常用于商业环境,强调结果的可操作性和可衡量价值。
开发性研究
开发性研究(实验性开发)利用基础和应用研究的成果,创建新产品、服务或对现有产品进行重大改进。其目标是将研究成果转化为满足客户需求的有形成果,如产品开发、原型测试或发布。
示例成果包括:
- 开发一款能通过App向用户发出警报的智能捕鼠器。
- 将实验室测试通过的无麸质配方转化为包装零售产品。
这是创新转化为产品的关键环节,通常由企业研发团队执行,旨在商业化新想法或扩展产品线。
The Trade Table创始人Forrest Webber建议:“尽快推出MVP进行测试。若市场反应良好,再持续开发并投入更多资源;否则应避免浪费时间和额外成本。”经验法则是尽量在一个月内交付MVP测试。
为什么要投资研发?
尽管研发的总体目标是增加利润,但其动因多样:
- 保持竞争力:研发使企业能提供更新更好的产品服务。例如,苹果2024年研发投入达314亿美元,占年收入8%以上。
- 推动创新并创造新机遇:研发助力发现新市场、试验新技术。亚马逊2023年研发投入856亿美元(约占收入14%),凭借云基础设施、自动化和物流的创新确立了市场主导地位。
- 提高运营效率并降低成本:研发回报不仅来自新品。许多公司通过改进内部流程降低总成本。Axwell Wallet CEO Joel Popoff指出:“真正的价值往往来自后端运营的静默改善,如降低交易成本或简化包装。在利润率紧张的消费品行业,优化供应链比推新品更能快速提升利润。”
- 确保投资信心:即使短期未盈利,研发也可能指向投资者支持的未来创新方向。
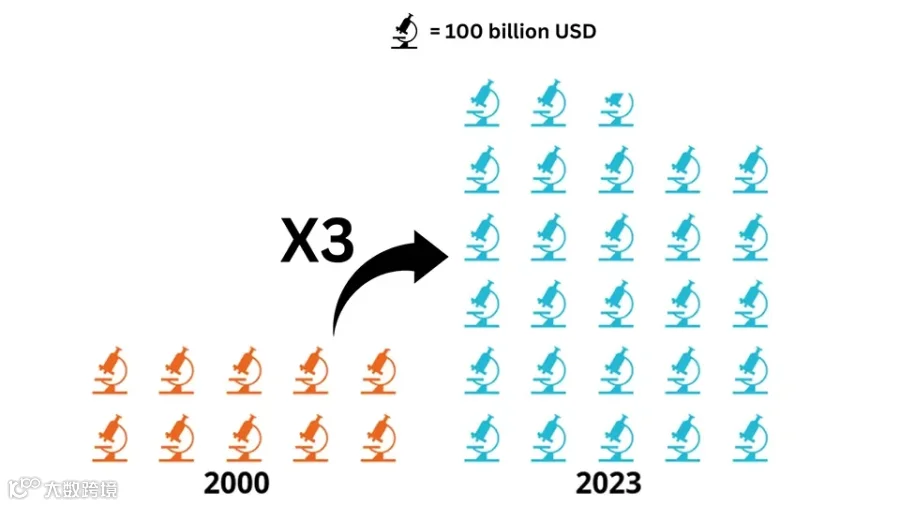
尽管面临经济低迷等挑战,全球研发支出仍从2000年的约1万亿美元增至2023年的超2.75万亿美元。
谁负责研发?
研发可由内部部门处理,也可外包给咨询专家、机构或大学。大型跨国公司可能在内部完成所有研发,或将特定项目外包以获取人才和本地洞察。
研发团队的关键角色如下:
| 角色 | 主要职责与贡献 |
|---|---|
| 研究人员 | 开展基础/应用研究,提出新想法,验证概念,奠定理论基础。 |
| 工程师 | 转化研究成果,开发原型,进行可行性研究与迭代设计。 |
| 项目经理 | 管理项目生命周期,协调资源、预算与利益相关者,确保对齐组织目标。 |
| 技术人员和专家 | 支持研究任务,管理设备,维护记录,确保合规与安全。 |
| 产品开发专业人员 | 连接创新与市场,协同销售部门,确保产品具备商业可行性。 |
组织结构显著影响研发效率:
- 集中式结构:整合资源减少冗余,但层级可能导致决策缓慢。
- 分散式结构:决策快、敏捷性强,但缺乏协调易致重复工作。
- 混合式结构:结合核心研究的集中监督与分散团队的灵活性,兼顾战略一致性与敏捷度。
独立创业者或小企业主可将研发外包给专业公司(如健康补充剂领域的Food Research Lab等),或通过Shopify采购成熟品牌产品,专注于营销与客户体验。
哪种研发方法最适合您?
确定适合的研发方法需考虑以下因素:
- 创新目标:追求突破性发现还是渐进式改进?
- 上市时间:寻求短期收益还是长期基础洞察?
- 资源可用性:是否具备必要的资金、人才和基础设施?
- 市场需求:客户需要即时解决方案还是长期创新?
Joel认为:“好的研发方法应以数据为基础,围绕敏捷开发构建。数据能提供清晰信号。我们在开发Copper Axwell Wallet时,先通过客户调查验证铜色饰面钱包的需求,强劲的早期反馈让我们有信心推进,无需反复犹豫。”
研发方法选择指南:
| 研发方法 | 最适用场景 | 示例 |
|---|---|---|
| 基础研究 | 寻求长期创新、基础知识或无直接商业应用的突破。 | 汽车巨头研究可再生能源以扩展未来创新基础。 |
| 应用研究 | 解决特定问题、改进产品或开发新技术实际用途。 | 制药公司针对特定疾病新药进行临床试验。 |
| 开发研究 | 通过产品创建、改进或商业化实现即时市场影响。 | D2C初创企业根据反馈提升质量或开发新品线。 |
Kitcast首席增长官Vadym Nekhai表示:“研发做得好,团队会提出更好问题,产品不再频繁陷入死胡同。销售不再责怪产品,客服抱怨减少,路线图不再是盲目猜测。我关注的是适应速度和自我惊喜的频率——当想法能快速从白板走向生产落地,你就做对了。”
研发会计最佳实践
研发投资大且回报不确定,通常被归类为业务费用而非资产。小企业需精心规划并遵守财务监管标准。
关键要点如下:
- 费用化与资本化:根据GAAP,大多数研发成本发生时即费用化。但在软件开发等特定情况下,满足可行性标准后可资本化。请咨询会计师确认是否符合资本化条件。
- 预算管理:采取战略性预算措施,如分阶段分配资金(发现、原型、测试)、按项目跟踪成本并定期审查。Igor建议:“将大计划细分为小里程碑,允许各阶段验证进度并调整预算。例如构建AI功能时,先小额投入可行性研究,确立后再扩大规模。”
- 税收抵免和扣除:政府常提供激励措施。例如美国小企业可根据合格小型企业工资税抵免,每年抵消高达50万美元的工资税负债。
- 遵守法规:须遵守当地税法、财务报告标准和行业法规。确保发票、工时表和报告等记录井然有序,以支持审计期间的研发索赔。
研发常见问题解答
研发的三种类型是什么?
- 基础研究:专注扩展知识,无需立即商业目标(如研究新型纺织品特性)。
- 应用研究:解决特定问题或改进产品/流程(如测试新面料透气性)。
- 开发研究:将成果转化为面向市场的产品(如创建并测试新运动服饰系列)。
研发的一个例子是什么?
D2C化妆品品牌研究新护肤成分(基础研究),通过实验室试验测试有效性和安全性(应用研究),并将其制成新保湿霜或精华液(开发研究)。
研发是否属于运营费用?
是的。根据US GAAP及多数国际准则,研发成本通常在发生时费用化,因其不产生即时可衡量收入。这包括工资、材料、测试等成本。例外情况存在,建议咨询税务顾问以确保准确合规。
什么是研发税收抵免?
这是美国政府鼓励创新的激励措施,为符合条件的研发支出(QREs)提供等额减税优惠。小型企业和初创公司还可用于抵消薪资税,即使无所得税负债也能受益。