


在线收款使企业能够向全球客户收费,甚至在无网站的情况下也能实现,突破了面对面销售的局限。
eMarketer预测,2026年全球零售电商支出将达6.88万亿美元,占零售总额的21.1%。本指南将解析如何接受在线支付及主流收款方式。
如何在线收款
实现数字化收款可遵循以下六个步骤:
- 评估支付需求
- 研究安全政策
- 选择支付处理器并绑定银行账户
- 选择支付网关
- 设计结账体验
- 测试与优化
1. 评估您的支付需求
需明确接受的支付方式、预计订单量、国际订单支持及定期付款需求。
不同处理器定价各异。若订单量大,固定月费模式可能比按交易付费更经济;若涉及外币,则需支持货币转换的处理器。
2. 研究安全政策
熟悉财务信息及信用卡数据处理的安全政策,包括新支付脚本和电子盗刷法规。
在线商店通常须遵守支付卡行业数据安全标准(PCI DSS)。选择Shopify Payments或Stripe等合规服务,可满足相关要求。
合规提供商虽能降低风险,但无法完全免除义务。建议叠加以下安全措施:
强化安全既能保护数据,也能提升转化率。Baymard Institute 2026年调查显示,19%的美国网购者曾因不信任网站保管信用卡信息而弃购。
3. 选择支付处理器并连接您的银行账户
支付处理器负责与银行及卡组织交互,完成资金获取与转移(如Shopify Payments、Stripe、PayPal)。
应选择能与电商平台集成且支持所需数字支付方式的处理器。需综合考量平台交易费、设置费及处理时效。同时关注退款、拒付及争议处理规则,部分服务会对此收取额外费用。
小型卖家未必需要独立商户账户。例如Shopify提供Shopify Balance,允许符合条件的品牌通过Shopify Payments处理收款、转账及供应商付款,资金通常在3-5个工作日内到账。
4. 选择支付网关
支付网关负责验证并加密财务信息,作为客户与商家间的安全中介,与处理器协同传输数据。
应选择与平台集成良好、结账体验友好的网关,并对比费用结构、客服及欺诈检测能力,确保符合PCI DSS标准。
Shopify内置Shopify Payments网关,同时也支持集成其他主流第三方支付网关。
5. 设计结账体验
优化结账流程旨在减少购物车流失率,具体措施包括:
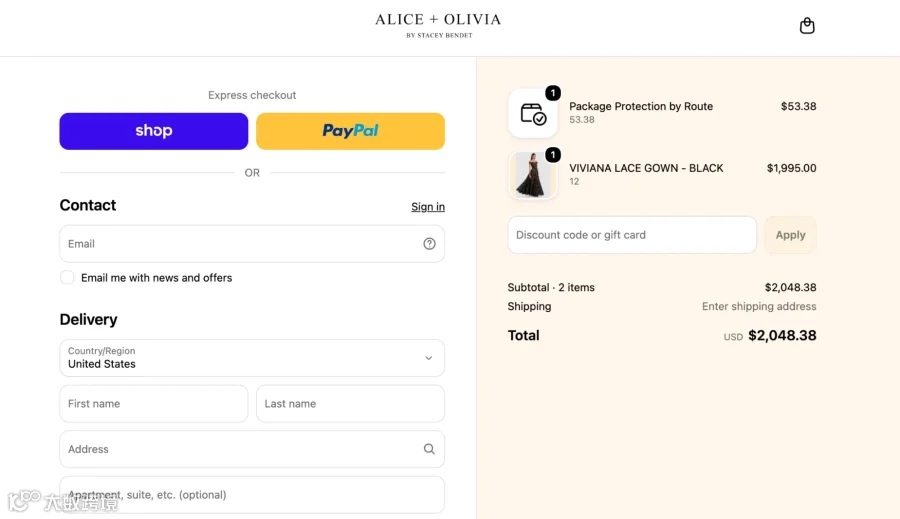
- 简化流程:Baymard 2026年调查显示,17%的美国网购者因结账冗长复杂而弃购。可通过减少表单字段等方式优化。
- 提供访客结账:近五分之一美国网购者曾因被强制创建账户而放弃购买。
- 适配移动端:Statista数据显示,截至2026年Q2,智能手机贡献了全球71%的在线订单。需确保移动端页面字段可见、文本清晰,并整合Shop Pay等移动支付方式。
6. 测试和优化
上线前需测试每种支付方式,确认交易成功且流程顺畅。Shopify Payments等处理器提供模拟订单测试功能。
上线后应持续监控性能并寻求改进:
- 利用Shopify Analytics追踪购物车放弃数据。
- 通过Shopify Messaging自动化发送反馈请求及挽回邮件。
- 借助AI助手Shopify Sidekick分析数据,获取结账流程定制建议。
在线接受付款需要多少费用?
成本取决于支付方式、处理器及网关,主要包含以下几类交易费用:
| 费用类型 | 收取方 | 涵盖内容 | 成本参考 |
|---|---|---|---|
| 支付处理费 | 支付处理器和网关(如Shopify Payments) | 网关及处理商服务费(可能含交换费) | 按比例变动的百分比费用+固定费用。美国订单中,Shopify Payments根据计划和卡种收取约2.5%-3.5%,另加每笔30美分。 |
| 交换费 | 卡组织(Visa/Mastercard等) | 银行风险及处理成本 | 美国市场通常为1%-3% |
| 拒付费 | 支付处理商和收单银行 | 争议处理及管理成本 | Mastercard数据显示平均为每笔128美元 |
| 外币交易费 | 支付处理商和网关 | 货币转换、处理商及发卡行费用 | 按交易百分比收取 |
卡片处理费主要分为两种定价模式:
- 统一费率定价:将交换费、网络费和处理器加价捆绑为单一费率,同类型卡片交易费用一致。
- Interchange-plus定价:在交换费和网络费基础上加收处理器费用。因卡网络、类型及地区不同,实际交易成本会有差异。
免费支付处理的实际含义
部分提供商宣称“免费处理”,通常表现为以下两种形式:
- 免费起步处理:免设置费和月费,但每笔交易仍需支付比例费用加固定费用。
- 零手续费处理:通过附加费将成本转嫁给客户。需注意,此举在英国被禁,在美国也受限(如康涅狄格州和马萨诸塞州完全禁止)。
如何在不使用网站的情况下在线接受付款
无需独立电商网站也可收款,常见方式包括:
- 支付链接:向客户发送二维码或指向处理器托管页面的链接。
- 数字发票:通过会计软件或Shopify草稿订单生成虚拟发票,集成支付处理器或提供银行账户信息供客户转账。
- 虚拟终端:手动输入卡片信息进行线上或电话收款。需注意这可能扩大PCI DSS合规范围,并增加非面对面欺诈风险。
- 社交销售:TikTok等平台具备原生结账功能,用户无需跳出应用即可购买。Statista预测2026年全球社交电商销售额将达5859亿美元。
- 市场平台:Amazon、Etsy、eBay等均提供原生支付处理,由平台代收款项并在扣费后转入商家账户。
在线接受付款的方式
Baymard 2026年调查发现,9%的美国购物者曾因支付方式不足而弃购。搭建数字支付系统时,建议考虑以下五种主流方式:
信用卡和借记卡付款
支持Visa、Amex、Mastercard等主流卡种可覆盖最广客群。亚特兰大联邦储备银行2025年调查显示,借贷记卡仍是线上交易首选。
使用Shopify Payments或PayPal等服务可简化流程并确保PCI DSS合规。
数字钱包
数字钱包是存储支付信息的安全平台。eMarketer 2026年数据显示,其占美国线上交易的40%及店内交易的14%。
Shop Pay、Apple Pay、Google Pay等移动钱包允许用户一键支付。Shop Pay还能在符合条件的Shopify商店自动填充送货及支付信息。
ACH 转账和直接借记
ACH是美国银行间支付基础设施。Nacha报告显示,2025年ACH支付达352亿笔,总值93万亿美元。
ACH转账适合B2B场景,但仅限拥有美国银行账户的用户。直接借记则允许商户在授权下直接从客户账户扣款,适用于无卡用户及订阅制定期付款。
先买后付 (BNPL)
BNPL允许分期支付大额订单。Worldpay估计2030年该市场规模将达5000亿美元。
以Shop Pay分期付款为例,通过Affirm分摊付款可使结账速度提升30%,从其他方案切换的商户购物车放弃率可降低28%。
电子发票
通过邮件或QuickBooks、Xero等软件发送数字发票,支持信用卡、银行转账及数字钱包等多种付款方式。
Shopify允许通过草稿订单创建电子发票,分享个性化结账链接后,客户可填写账单信息、选择配送并完成支付。
接受在线支付的优缺点
优势:
- 便利性:只要有网络,客户可随时下单。
- 交易速度:数字化处理实现即时交易与收款。
- 记录保存:完整交易历史简化了财务对账与管理。
挑战:
- 安全风险:数据泄露可能导致支付信息受损,务必确保网关及处理器符合PCI DSS标准。
- 交易费用:通常包含比例费用及单笔固定费用。
- 拒付风险:客户异议可能导致款项撤销及收入损失,甚至触发平台罚款。
如何接受在线支付常见问题解答
接受在线支付最安全的方式是什么?
合作符合PCI DSS标准的处理及网关平台,遵循数据安全最佳实践,并启用双因素验证等额外防护。
接受在线支付需要多少费用?
成本因平台和支付方式而异。例如Shopify Payments收取约2.5%-3.5%加每笔30美分。此外还可能产生设置费、拒付费及国际交易费等。
如何通过您的网站接受支付?
集成支付网关和处理器即可。激活Shopify Payments可在Shopify店铺中接受多种在线支付方式。
您可以即时接受在线支付吗?
Shopify Payments等处理器支持即时付款。交易获批后,资金通常在2-7个工作日内结算至银行账户。
您可以在 Shopify 上接受在线支付吗?
可以使用内置的Shopify Payments,或集成Stripe、PayPal等第三方工具来接受在线支付。