


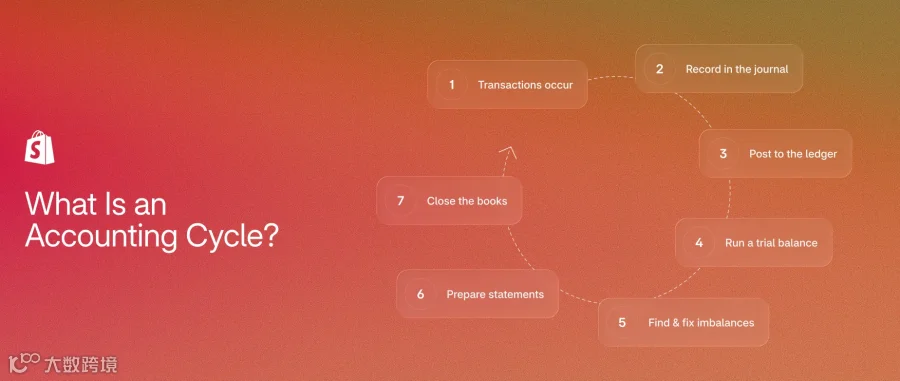
会计循环是指在特定会计期间内,对企业收支款项进行接收、记录、分类和贷记的全过程。
企业通常按季度或年度对账,部分公司也会选择每日或每周对账。尽管工作量较大,但完全可行。
基于会计循环记录的交易数据,可编制现金流量表、利润表及资产负债表等财务报表。
当所有业务账户完成对账后,将在该会计期末结账,并为下一周期新建账户。
会计循环的步骤
依据咨询对象及细化程度不同,会计循环通常包含七至九个步骤:
- 发生财务交易,如销售库存、采购原材料或支付租金等。
- 根据资金流向将交易记入相应日记账:借方记录支出,贷方记录收入。
- 将交易过账至总分类账中的对应账户(如租金、工资、营销费用等),以反映受影响的财务状况。
- 会计期末编制试算平衡表核查借贷是否平衡;若不平衡则需进行调整。
- 排查并纠正导致失衡的原因。
- 账户平衡后,正式编制财务报表。
- 期末结账,清零收入与费用账户余额,为下一会计周期做准备。
对账中的常见问题
会计循环旨在确保企业资金流动有据可查,因此对账环节至关重要。
然而,分录记录时常出现错误,导致试算平衡表不平,必须调整借贷金额使其相等。
账户失衡的常见原因包括:
- 遗漏交易
- 误记账户
- 借贷方向颠倒
- 重复入账
- 金额录入错误
上述错误一经发现,即可及时更正。