


本框架旨在为DTC电商品牌所有者、运营者及营销人员提供清晰指引,核心解决关乎企业价值创造的三个关键问题:
- 为实现业务目标,总预算应如何分配?
- 各渠道预算应如何科学配置?
- 应采用何种系统对照预期管理日常业务表现?
DTC品牌营销困境:代理指标与财务结果的脱节
对于大多数直接面向消费者(DTC)的电商品牌而言,营销职能优化的指标往往并非企业真正的财务成果。企业的核心目标通常是在特定周期内达成具体的EBITDA指标,但占比最大的成本投入板块却未围绕该结果进行优化。
多数品牌依赖平台ROAS、Adobe最后点击归因收入或MTA模型等代理指标,这引发了两大核心问题:
首先,缺乏统一框架导致资源浪费与组织混乱。团队工作重心常随“本周指标”频繁切换,如从GA最后点击ROAS转向付费媒体新会话占比。这种盲目追逐偏移目标的行为,既无法有效配置资源,也难以合理利用媒体支出。
其次,测量指标与实际财务结果缺乏因果关系。归因模型仅能估计相关性,无法替代基于统计实验的因果测量。在针对25位DTC品牌主的调研中,关于“好”的标准竟有25种不同答案。实用的衡量框架必须在组织内清晰传达、一致执行,并以实验测试为基础。
第一支柱:数据整合——构建三大必要数据维度
解答上述核心问题的系统必须整合以下三个关键维度的数据:
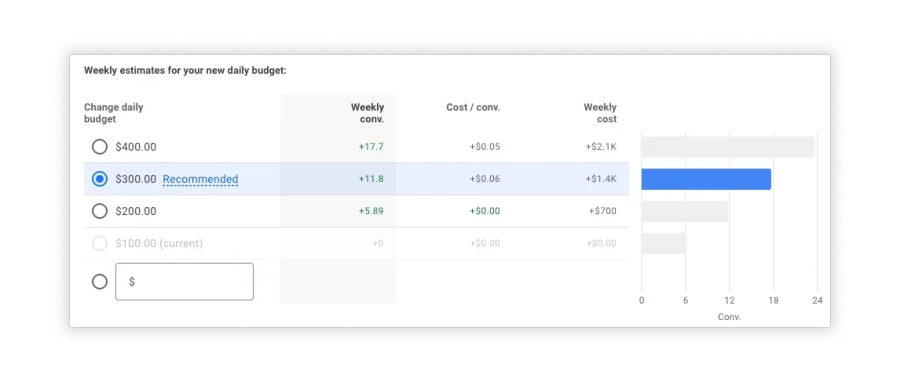
若缺失任一维度,系统将存在缺陷。例如Google Ads预算模拟器虽整合了支出与收入,但因未包含产品与配送成本,无法实现贡献毛利最大化。表面收入增长并不必然转化为企业价值增长。
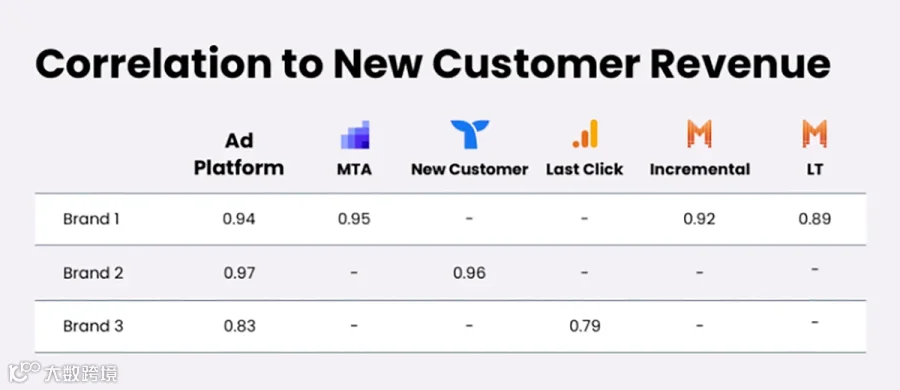
分析表明,额外代理指标并未增强其与财务结果的相关性。归因模型反映的是历史相关性而非因果洞察。缺乏统计有效性实验验证,任何复杂建模均不可靠,不能用于指导追求EBITDA的资源分配决策。
为此开发的Statlas平台,将在线商店收入订单数据、广告平台支出及可变成本数据整合至统一层级。这一基础设施提供了必要透明度,为回答企业价值创造的核心问题奠定基础。
第二支柱:预算规划——从固定预算转向灵活“支出能力”
传统僵化的年度或月度固定预算可能损害企业利益:增长期限制投资扼杀机会,下行期为达标鼓励过度支出。建议转向“支出能力”概念,即品牌在特定月份内为实现加权获客成本(CAC)每1美元所能投入的广告金额。
利用超过30个时间序列模型预测未来支出能力,确定最能代表品牌过去表现及未来趋势的模型组合。这不仅是营销成功的衡量,更是市场对品牌偏好的反映。
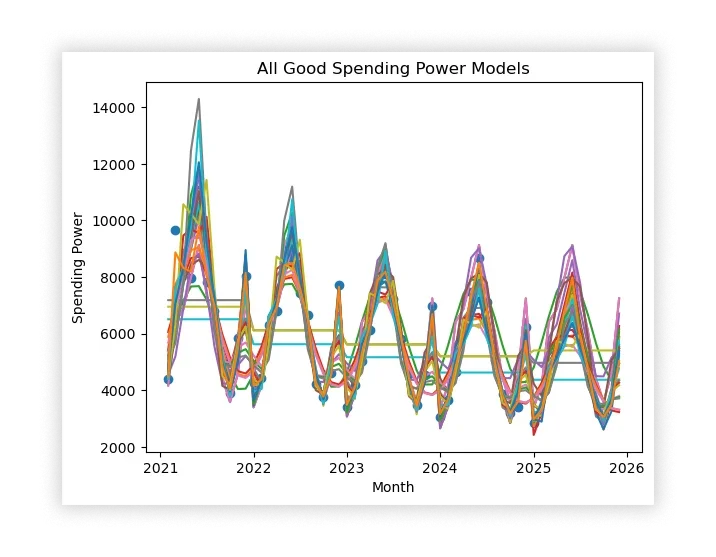
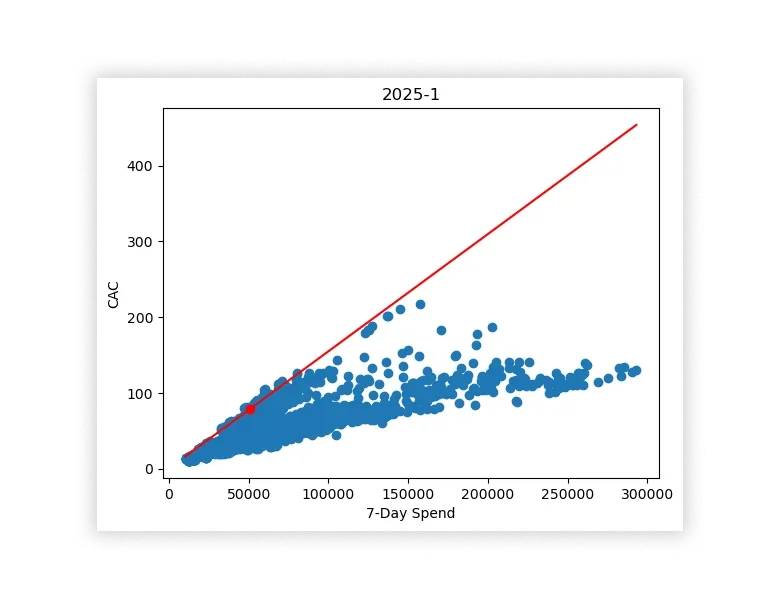
采用支出/aMER模型量化支出能力。aMER定义为首次购买客户收入除以总广告支出。通过对比增量支出与观测到的aMER值,呈现边际回报前沿曲线。随着支出增加,受收益递减效应影响,效率按预期下降。
每家企业都有特有的效率衰减曲线,且随季节变化。支出能力模型提供三种优化选项:
- 最大化贡献毛利:选定月份内实现首次购买客户最大贡献金额;
- 最大化生命周期贡献毛利:定义LTV窗口内实现首次购买客户最大贡献金额;
- 最大化首次购买客户收入:选定月份内以首单盈亏平衡利润为约束。
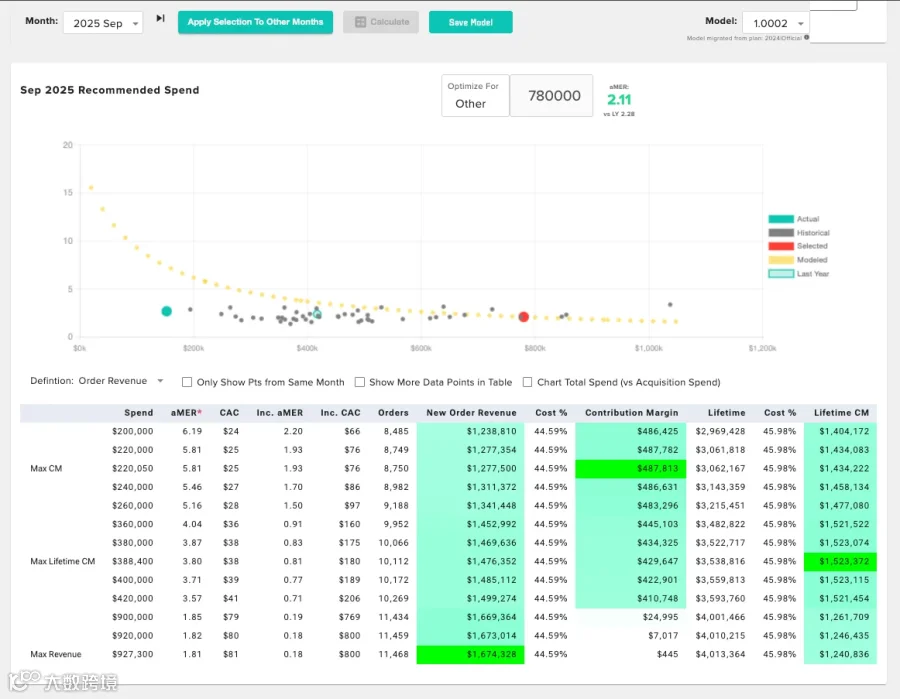
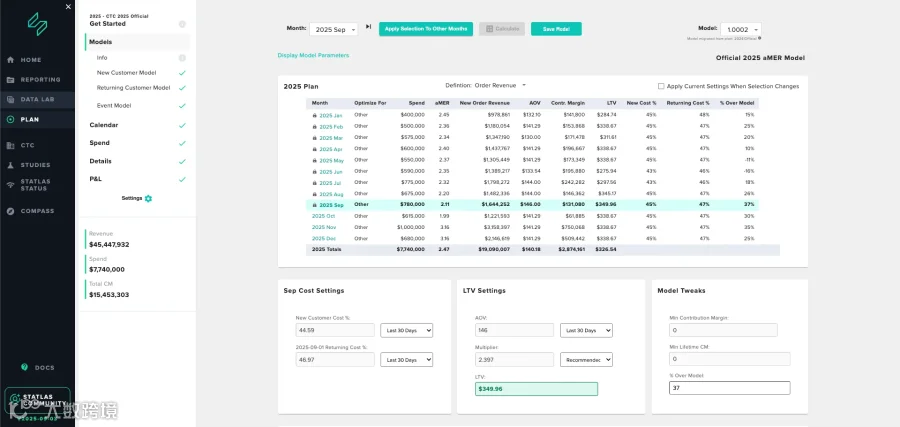
该方法聚焦下一个增量美元,核心问题是:下一笔广告支出何处产生正向增量利润?投资应持续直至最后一美元边际回报接近可接受阈值(Max CM、Max Lifetime CM或Max Revenue)。
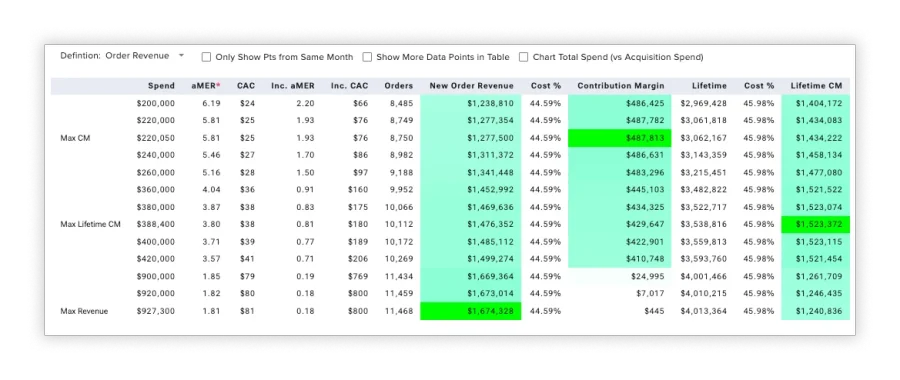
最终形成自适应预算系统,根据实时表现动态校准,避免盈利机会时投入不足或回报不合理时过度投放,使营销投资与企业价值创造保持动态对齐。
第三支柱:衡量评估——确立增量效应为唯一真相来源
有效决策需严格区分替代指标与因果影响方法。
主流衡量方法的局限性
平台归因:将转化功劳归于最后一次互动。因平台倾向于自我归因,易高估真实增量价值,如品牌搜索广告可能获得自然销售功劳。
多触点归因(MTA):试图分配多次互动功劳,但依赖用户级追踪,难以准确追踪跨平台曝光日志。常高估直接点击转化,低估漏斗上层渠道影响,且忽略若无该互动转化是否仍会发生的关键考量。
营销组合建模(MMM):基于汇总数据估算渠道贡献,受信号丢失影响小,适合长期宏观视角。但本质基于相关性,存在伪相关风险。例如MMM可能将增量收入归因于Meta,而地理实验显示实际驱动力是邮件促销。
地理区域隔离测试:黄金标准
地理实验中,测试区接收投放,匹配控制区保持隔离,直接剥离营销活动因果效应。通过对比两组业务结果,量化增量提升。尽管实施需投入资源,但这是判定真实效果的黄金标准。
CTC将增量测试作为核心依据,回答“无营销投入会有多少收入不发生”这一关键问题,确保绩效讨论建立在因果证据之上。

基准数据与测试优先级
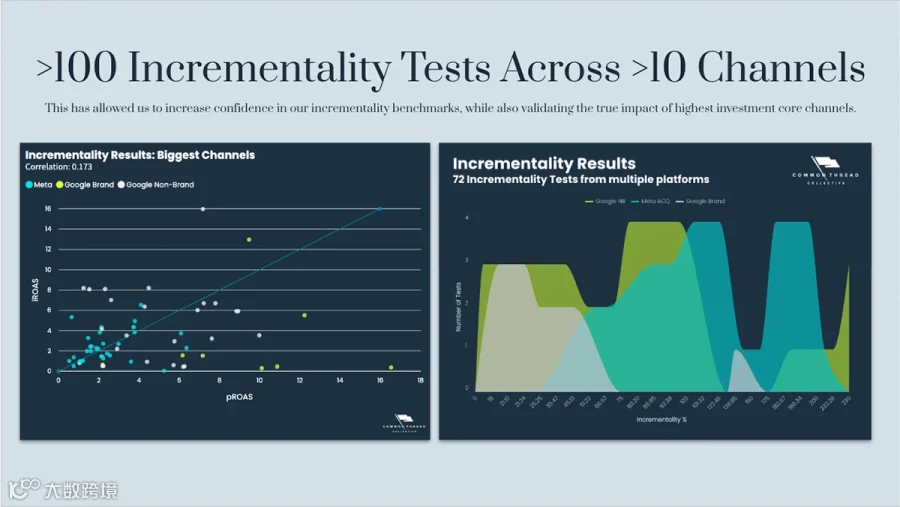
在地域测试无法持续执行时,可参考涵盖20多个渠道数百项测试结果的历史基准增量值作为临时指导。一旦品牌专属地域测试产生统计显著结果,即以实测增量系数为准。
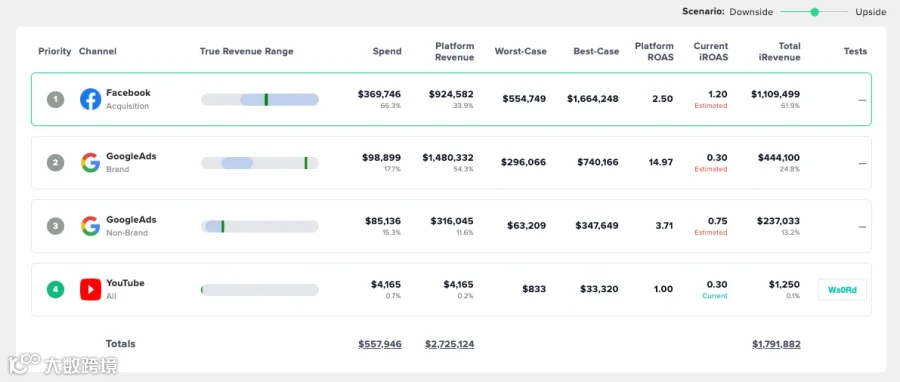
建立测试优先级路线图:针对未测试渠道,套用增量基准上下限计算已报告收入的风险敞口。收入结果不确定性区间最大的渠道优先测试,因其真实增量收入的上行潜力与下行风险最为突出。
全面把握光环效应
增量测试需考虑跨渠道光环效应。例如暂停Facebook广告可能同时压低官网销售额和亚马逊订单。忽略此效应会导致广告贡献被系统性低估。CTC方法论确保测试评估包括附带效应在内的整体业务影响。
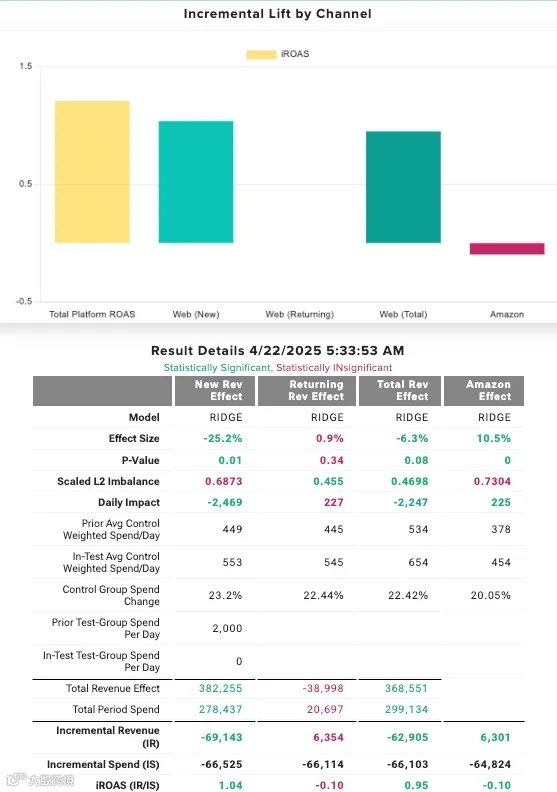
将衡量锚定于增量,消除了在不同归因模型间争论的被动循环。以增量提升为指导,营销团队能将日常执行与净新增收入及利润真正对齐。
第四支柱:优化——校准广告平台与真实盈利能力
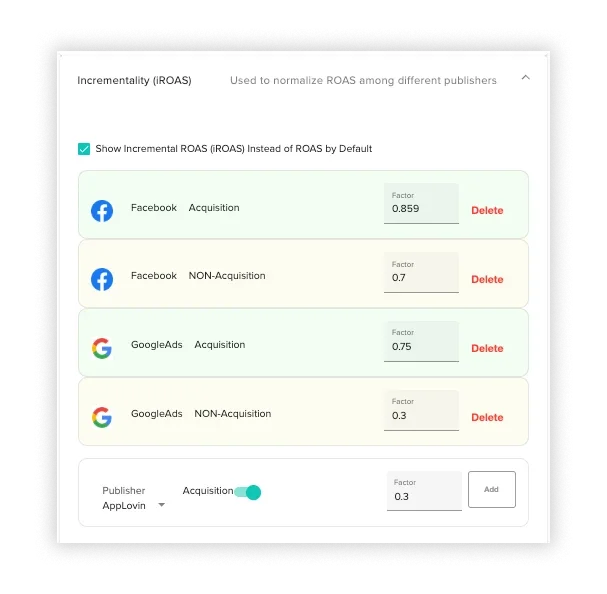
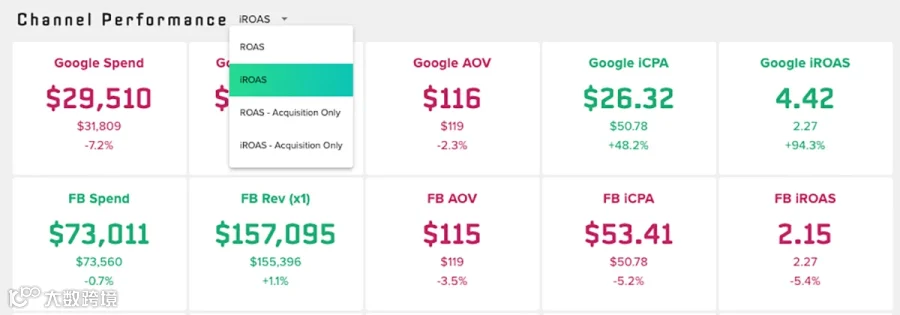
掌握增量表现后,需确保广告平台优化方向与业务目标一致。利用源自实验的增量因子(IF)校准平台信号,IF代表归因转化或收入中真正属于增量的比例。
若区域测试显示某渠道仅50%报告转化为增量,则IF为50%。若业务目标需实现2.0 aMER,为抵消归因虚高,平台ROAS目标应设为4倍。反之,若IF为140%,同等业务目标下平台ROAS目标应设为1.42。
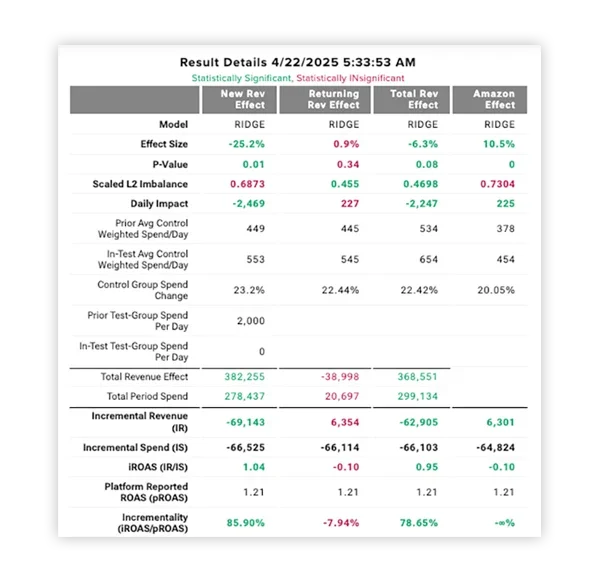
校准优势在于:确保自动出价策略围绕真实利润定向;建立策略与执行的反馈闭环。IF成为连接高层级测量与日常平台行为的纽带,使机器学习模型与业务目标协同,让平台成为追求增量贡献毛利的合作伙伴。
结论:四大支柱构建盈利增长统一体系
该框架四大支柱相互支撑:动态预算发掘增长机会,增量测试厘清核心价值,校准优化将洞察转化为规模化行动。其优势在于简洁聚焦,通过贡献毛利、增量提升与校准ROAS避免“指标瘫痪”,使全员围绕统一原则达成共识。
长期来看,这种一致性奠定稳定互信基础。团队恪守稳健实证流程:在利润边界内投放,通过实验衡量增量,反哺优化环节,最终实现信心增强、士气提振及可预测的财务表现。
落地建议:营销负责人应从审计现有预算编制与测量流程开始,优先安排增量测试确立品牌专属基准,随后校准平台追踪系统。Statlas、支出/aMER建模及增量测试等工具可提供切实支持。
采纳该框架能使营收处于$10M–$100M区间的DTC品牌重塑规划、衡量与增长模式,实现可量化、可复制且可扩展的盈利增长。