


清晰掌握企业财务表现,不仅有助于融资和获取贷款,更能有效规避经营风险。
资产负债表在其中扮演着核心角色。在审计或交易截止日前,若因财务记录混乱而错失收购、投资或贷款机会,将令人倍感压力。若您正为编制报表而时间紧迫,本文将梳理关键步骤与标准格式,助您快速更新财务记录。
什么是资产负债表?
资产负债表是反映企业在特定日期资产、负债及股东权益状况的财务报表,通常按月或按季度发布。其核心价值在于直观呈现企业的整体价值。
资产负债表的重要性
该报表不仅是申请贷款、确定企业估值的依据,也是向税务机关申报财务记录的基础。
1. 获取信贷支持
贷款机构通过资产负债表评估企业风险。若现有负债远高于资产,表明企业可能过度扩张,放贷意愿会降低。相比利润表侧重盈利能力,资产负债表能展示房地产、设备及库存等可变现资产,作为还款保障。
注:部分平台(如Shopify Capital)可基于历史销售数据提供预支款,无需单独提供资产负债表。
2. 设定企业估值
在企业收购或融资时,资产负债表是买方了解财务状况的必备文件。此外,客户规模、竞争优势、团队实力、增长率及盈利水平也是估值的关键维度。
3. 追踪财务状况演变
资产负债表能反映特定时间点“资产是否大于负债”。长期的历史数据积累,有助于企业主、投资者或债权人评估财务优劣势及其变化趋势。
资产负债表的组成部分
小型企业项目较少,随着业务发展复杂度增加,建议使用专业模板简化流程。
1. 资产
资产是企业拥有的具有经济价值的资源,分为有形资产(如库存、现金、设备)和无形资产(如专利、商标)。大型企业还可能包含投资、应收账款、土地、品牌认知度及营销资产等。
基本公式:负债 + 股东权益 = 资产
资产分为两类:
- 流动资产:一年内可变现或消耗的资源,如现金及等价物、应收账款、存货、有价证券、预付费用。
- 非流动资产:预期一年内不变现的长期投资,如不动产/厂房/设备(PPE)、长期投资、无形资产(专利/版权)、商誉。
2. 负债
负债是企业承担的债务,会随时间产生成本并降低企业净值。初创企业常见信用卡债和股东贷款;成熟企业则涉及应付账款、租赁、工资、银行贷款及递延税等。
负债同样分为两类:
- 流动负债:一年内到期的义务,如应付账款、短期债务、应计费用、预收收入、长期债务当期部分。
- 非流动负债:超过一年到期的义务,如长期债务、递延所得税负债、养老金负债、租赁负债。
3. 股东权益
股东权益(或所有者权益)= 总资产 - 总负债,代表清偿所有债务后的剩余价值。公司制企业称“股东权益”,独资企业称“所有者权益”。
例如:资产2万美元,负债1万美元,则权益为1万美元。早期阶段因启动成本高、资产少,权益为负属正常现象。
主要构成包括:股权资本、留存收益、普通股、库存股。
资产负债表示例
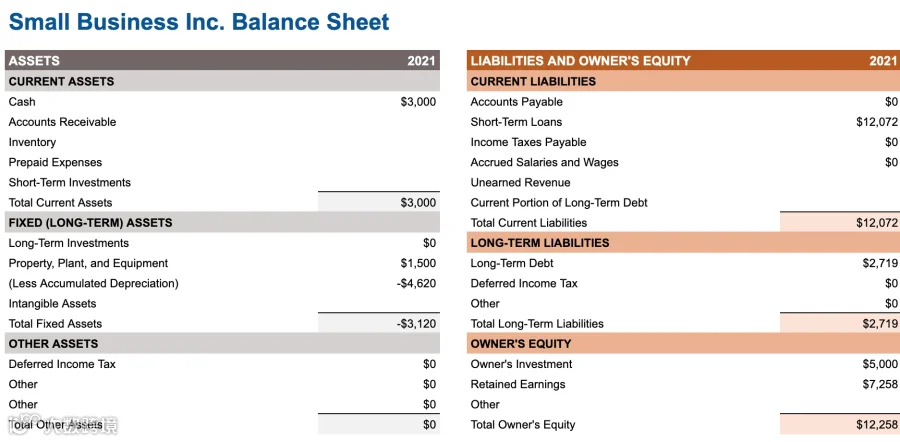
税务机关审计或利益相关方审查时,清晰的资产负债表能准确反映企业财务状况。下图展示了新企业典型的资产与负债结构:
下载免费资产负债表模板
建议下载专业模板(如Google Sheets版本),其中通常集成利润表和现金流量表,有助于改善簿记工作并深入理解报表逻辑。
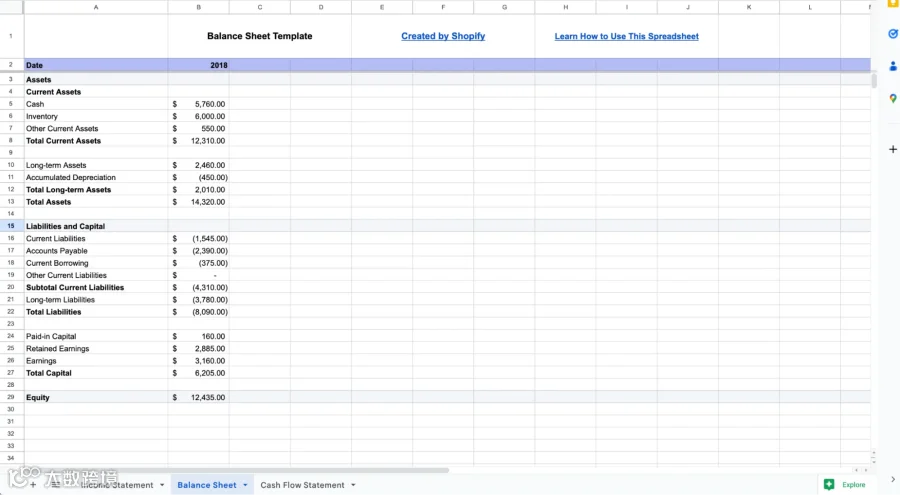
如何在电子表格中创建资产负债表
- 设定固定的统计周期(大企业每日更新,小企业通常每月一次)。
- 选择标准格式(可通过搜索引擎、Microsoft/Smartsheet模板或会计软件生成PDF)。
- 合理评估无形资产价值。
排版顺序通常为:资产 → 负债 → 股东权益。初期若无某项数据,填0即可。
无形资产估值方法
除聘请法律团队外,可采用市场法:参考同类企业相似资产的成交价。例如,竞品专利售价6.7万美元,您的同类专利也可参照此估值。但需注意,缺乏创意门槛的简单标识可能不具备可销售性,无需强行估值。
如何阅读与分析资产负债表
核心原则:资产 = 负债 + 权益。除关注特定时间点状况外,还应对比年度变化以洞察业务价值走势。
案例分析:若2021年资产从23.5万增至25万(+1.5万),同时偿还贷款使负债从7万降至5万(-2万),则股东权益将从16.5万增至20万(+3.5万)。这种“资产增、负债减”的趋势将显著提升企业对资方的吸引力。即便当前权益为负,清晰掌握现状也是扭亏为盈的前提。
关键财务比率
- 流动比率:流动资产 / 流动负债
- 速动比率:(流动资产 - 存货) / 流动负债
- 产权比率:总负债 / 股东权益
- 净资产收益率:净利润 / 股东权益
- 资产周转率:净销售额 / 平均总资产
建议结合行业基准与历史数据分析上述比率,以识别流动性、偿债能力及运营效率方面的趋势与风险。
分析局限性
- 历史成本原则:资产按购入成本计价,可能偏离当前市场价值,导致高估或低估。
- 折旧估算:基于估计的分摊过程,未必精准反映资产实际损耗。
- 无形资产难量化:商誉、知识产权等估值主观性强,账面价值可能与真实贡献不符。
- 表外项目遗漏:经营租赁、衍生品等未入表项目可能隐藏真实风险。
- 静态快照:仅反映特定时间点状况,无法体现长期业绩动态。
常见问题解答
资产负债表包含哪三项核心内容?
- 资产:企业拥有的资源(现金、应收、存货、固资等)。
- 负债:企业欠付的债务(应付、贷款、应计费用等)。
- 权益:资产减去负债后的净资产值。
资产负债表的目的是什么?
全面展示企业资产、负债及所有者权益,评估财务健康度、流动性与稳定性,为经营决策提供依据。
资产负债表揭示了哪些信息?
提供特定时间点的财务快照,说明可用资源、营运资金、偿债义务及所有者剩余权益。
资产负债表有哪三种类型?
- 比较资产负债表
- 垂直资产负债表
- 水平资产负债表