


分期付款计划能够有效吸引因预算有限而推迟购买的价格敏感型客户。
美联储2025年报告显示,46%的成年人因价格上涨推迟了重大消费。《营销杂志》研究发现,提供分期付款选项可使约9%原本放弃购买的顾客完成交易,且实际购买者的平均客单价提升约10%。
本指南将解析分期付款的运作机制,以及在线下或线上启动该计划的实操方法。
什么是分期付款计划?
分期付款是一种零售支付模式,允许客户在收到商品前分阶段支付货款,通常包含仓储服务费。
Numerator对2,572名“先买后付”(BNPL)用户的调查显示,该类分期服务主要应用于以下品类:
- 服装(42%)
- 电子产品及小工具(32%)
- 家具和家居装饰(26%)
- 家用电器(22%)
据《纽约客》报道,分期付款起源于大萧条时期。当时信贷紧缩,零售商通过延期付款模式维持销售并留住顾客。
赊购是如何运作的?
标准赊购流程如下:
- 首付预留:顾客支付一定比例或最低金额以锁定商品。
- 分期还款:顾客定期支付免息款项直至结清余额。
- 提货交付:全额付清后,顾客到店自提或由商家寄送商品。
谁在使用赊购计划?
基于美国联邦存款保险公司(FDIC)和美联储数据,四类人群是BNPL等分期服务的主要使用者:
- 银行服务不足的家庭:FDIC数据显示,14.2%的美国家庭属于“半无银行服务”群体(拥有账户但依赖替代性金融服务)。其中9.7%使用BNPL,比例是传统银行用户(3%)的三倍多,也是完全无银行账户用户(1.6%)的近六倍。
- 信贷受限的购物者:17.4%的半无银行服务家庭无法获得传统信贷。研究表明,低信用评分客户对BNPL优惠的反应度是高信用客户的2-3倍。分期付款为他们提供了避免信用审查和循环债务的购买途径。
- 季节性规划者:消费者利用分期付款管理大额可预测支出。Numerator发现39%的BNPL用户将其用于节日购物。NRF报告显示,2025年节日购物者计划人均花费约890美元,返校季家庭约875美元。
- 预算紧张的成年人:美联储发现37%的成年人无法现金支付400美元紧急费用。分期付款帮助他们避免高息债务并获取必需品。
分期付款计划的优缺点
以下是该模式对零售业务及消费者预算的具体影响:
优势
对商家而言
- 转化预算受限客户:数据显示,购物者利用分期付款参与大促,在不影响月度预算的前提下完成大额采购。
- 提升整体销售额:《金融经济学杂志》(2025年)研究指出,BNPL使商家销售额增长20%。
- 提前回笼资金:EZCORP在2025年记录了3,310万美元的客户分期定金收入。
- 覆盖运营成本:服务费和补货费可用于抵消库存跟踪及付款管理的成本。
对客户而言
- 规避信用卡利息:相比2026年2月高达21.52%的平均信用卡APR,低费率分期付款更具成本优势。
- 降低心理支付门槛:分期缓解了高价带来的心理痛感。美联储2025年报告显示,58%的BNPL用户表示分期是其负担得起的唯一方式。
- 无需信用检查:纽约联储2026年报告指出,年轻及低信用消费者对免息产品需求更高,分期付款是非信贷替代方案。
潜在缺点
对商家而言
Shopify 2025年调查显示,43%的家装园艺企业首年面临现金流困难。采用分期付款需权衡现金流放缓与防止订单流失的收益。
其他风险包括:
- 库存占用:预留商品在售出前无法流转。例如Cato规定四周未付款即退回销售区,Burlington保留期仅为30天。
- 降价风险:若客户违约且商品过季回流,可能被迫折价出售。
- 运营复杂性增加:需建立系统跟踪库存、分期进度及州级费用合规。如Burlington要求最低存款为10美元或总价20%,且含不可退服务费及30天保留期。
对客户而言
- 延迟满足:必须在全额付款后才能取货。
- 总成本较高:Burlington收取5美元不可退服务费及10美元取消费;Cato加收行政费及违约重新入库费。
- 退款限制:Burlington仅对取消订单发放商店积分,且不退还服务费。
如何启动分期付款计划
1. 研究法律合规事项
查阅FTC指导方针,特别是《联邦贸易委员会法》和《真实借贷法》(TILA),确保付款条款、费用及广告声明符合披露义务。同时咨询所在州总检察长办公室或消费者保护机构,遵守地方法规。
2. 制定分期付款协议
作为具有法律效力的合同,协议应明确:
- 还款时间表:涵盖从首付到尾款的所有节点及频率(周/月)。
- 费用明细:明确定义服务费、取消费等行政成本,确保客户签署前知晓总成本。
- 灵活条款:可提供阶梯优惠,如三个月内付清比六个月更低价。
- 差异化退货政策:针对分期商品制定特殊规则,如收取重新入库费。
3. 选择支付与会计系统
利用POS及会计系统处理分期。Shopify POS支持线下部分付款,配合Layaway Control Panel或Downpay等应用可实现余额跟踪、商品预留及预购流程。
系统需具备以下功能:
- 追踪部分付款与剩余余额
- 标记已预订商品防重售
- 关联结账与会计记录
- 实时监控现金流
- 保持预留期间库存准确
Shopify 2025年11月商户调查显示,定期审查财务的企业更少遭遇现金流与库存挑战,69%的成熟店主每周至少复盘一次。
4. 推广分期付款计划
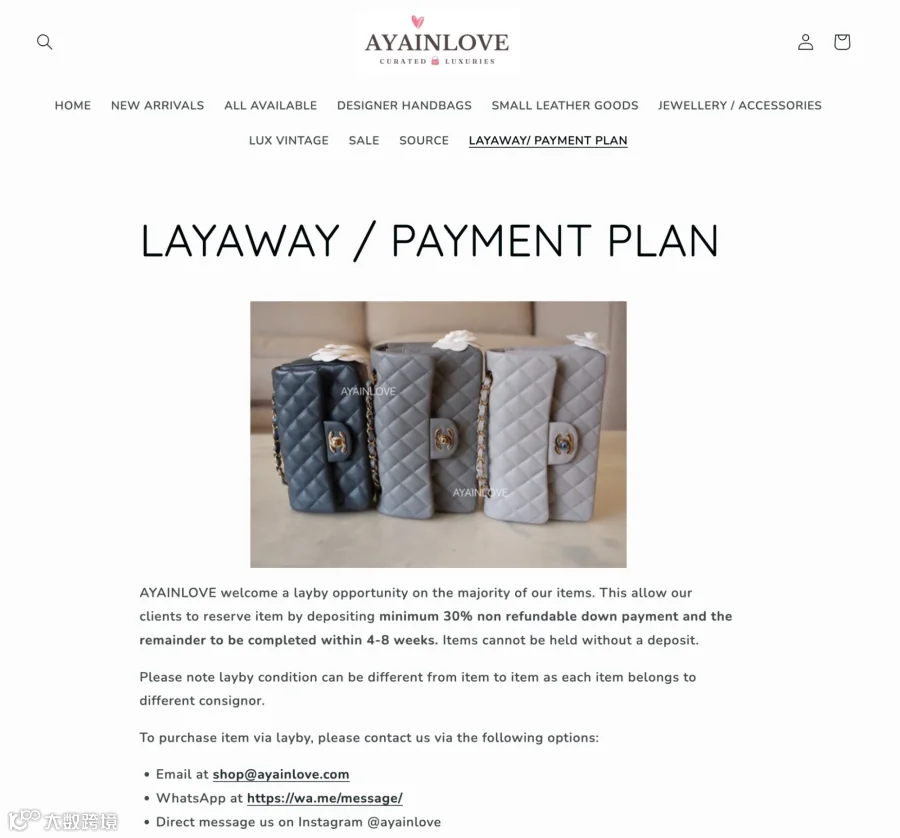
线下在高单价商品旁设置醒目实体标识;线上在产品页和结账页突出显示分期选项。例如奢侈二手品牌AYAINLOVE设有专属页面引导用户通过邮件或社媒私信咨询。
Shopify 2025年调查中,53%商户视口碑为主要增长策略,35%提及社交媒体。建议鼓励老客户分享体验,并在旺季社媒内容中植入分期信息。
分期付款与其他支付方式对比
| 支付方式 | 收货时间 | 信用要求 | 付款方 | 费用构成 |
|---|---|---|---|---|
| 分期付款(Layaway) | 全额付款后 | 否 | 客户分期支付 | 定金、服务/仓储费、取消费、逾期费 |
| BNPL | 立即 | 有时 | BNPL提供商全额垫付 | 四期免息计划通常无利息 |
| 信用卡 | 立即 | 是 | 发卡行/收单机构(扣手续费) | 利息、滞纳金、年费 |
| 商店融资 | 立即 | 通常 | 零售信贷放款人或发卡行 | 递延利息、APR、滞纳金 |
| 租购 | 立即 | 有时 | 客户分期向商店付款 | 加价、经常性费用、类利息成本 |
赊购 vs BNPL
BNPL买家可即时获货,但可能涉及信用检查、逾期费及信用记录影响。
赊购 vs 信用卡
信用卡提供即时使用权及盗刷保险,但商家需承担交换费等交易成本(部分转嫁给客户)。
赊购 vs 商店融资
商店融资允许即时购买高价值商品,但CFPB警告其常含递延利息条款,逾期未结清需补缴利息。
赊购 vs 租购
租购允许零首付、无传统信审即时取货,但长期条款可能导致总支付额更高,且违约可能丧失物品及已付款项。
分期付款常见问题解答
客户通常需要支付多少定金?
由商家自行设定,行业惯例通常为商品总价的10%至30%。
客户取消计划或逾期付款会怎样?
依据法律法规及合同约定执行。商家可选择全额/部分退款,或扣除不可退取消费。
如何定义付款条款?
注册前须明确:定金金额、还款计划、最终截止日、各类服务费及违约处理方式。
哪些产品最适合分期付款?
高价值、计划性购买商品(电子、家具、家电);急需品或易贬值季节性商品不适用。
线上购买可以提供分期付款吗?
可以。通过电商平台及应用插件实现部分付款追踪、库存预留及余额展示。