


流动资产是指可在一年内转换为现金的资产,包括现金、应收账款和存货。企业利用流动资产缓冲现金流波动,确保日常运营顺畅。
想象一下周五下午大客户付款延迟,而周一需发工资的场景。若流动资产充足,可直接动用银行存款;反之则可能陷入资金周转困境。因此,管理流动资产对小型企业会计实践至关重要。深入分析并优化流动资产,是保障健康现金流与实现可持续增长的关键。
什么是流动资产?
流动资产(如现金、存货及短期应收账款)是维持企业日常运营的营运资本。因其能在12个月内变现,故被称为“流动”资产。企业依赖这些资源支付工资、补充库存或利用供应商折扣,避免承担高额债务。
相比之下,非流动资产使用寿命通常超过一年,短期内难以变现,主要包括:
准确区分资产类型直接影响资产负债表的列报。误判资产组合可能导致错失流动性机会或无法及时调整策略以规避风险。
📚 相关阅读:资产负债表与利润表:有什么区别?
7种流动资产类型
除现金外,流动资产还包括多种形态。以下按变现难易程度(从强到弱)排序:
- 现金及现金等价物
- 有价证券
- 应收账款
- 存货
- 运营物资
- 预付费用
- 其他流动资产
1. 现金及现金等价物
现金即银行账户余额;现金等价物指90天内到期的国库券、短期投资及外币等高流动性资产。
2. 有价证券
指公开市场交易且结算期在三天内的资产,包括:
- 国库券
- 短期存单(CDs)
- 大型市值公司的普通股或优先股
- 机构货币市场基金
注:根据公认会计准则(GAAP),比特币等加密货币属于无形资产,不属于有价证券。
3. 应收账款
应收账款(AR)指已交付商品或服务后应收未收的款项,账期通常为30至60天。
⚠️ 注意:时尚或电子等高退货率行业,应收账款可能虚增流动性。建议建立退货准备金,避免基于潜在退款规划薪资或采购。
4. 存货
存货涵盖计划在未来12个月内出售的成品、在制品及原材料。预购库存(已付未发)及季节性库存(如夏季备货冬装)若预计年内售出,均计入流动资产;预计持有超一年的库存应列为非流动资产。
5. 运营用品
运营用品在使用前视为流动资产,使用后转为费用。未使用的库存应在资产负债表中列为流动资产。
6. 预付费用
预付费用指已支付但需在后续期间受益的款项(如年度软件订阅费、保险费)。该费用应在覆盖期内分摊计入损益表。
7. 其他流动资产
兜底类别,涵盖一年内可变现但不符合上述分类的资产,如本票、退税等。
来自真实企业的流动资产示例
零售和电子商务示例
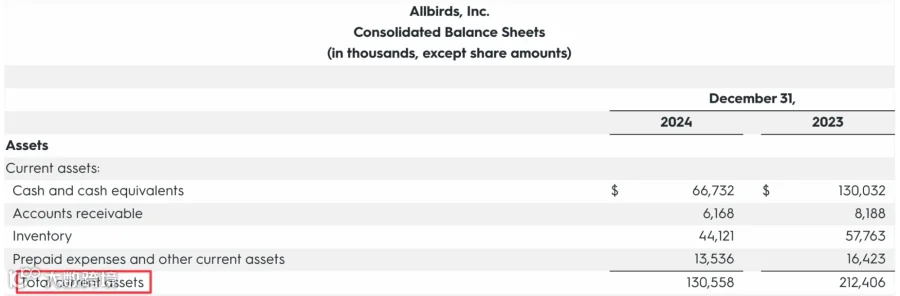
可持续鞋服零售商Allbirds (BIRD) 2024财年流动资产总额为1.306亿美元:
- 现金及现金等价物:6,670万美元
- 应收账款:620万美元
- 存货:4,410万美元
- 预付费用及其他流动资产:1,350万美元
服务型企业示例
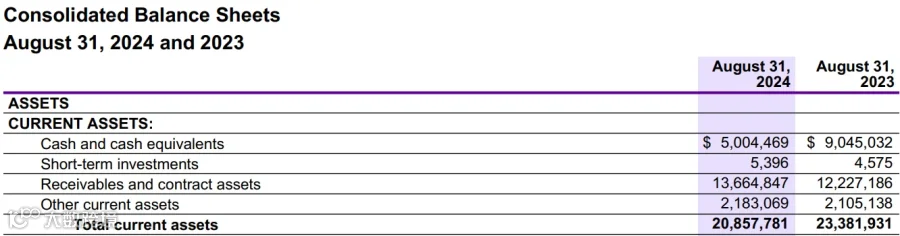
全球咨询公司埃森哲(ACN)截至2024年8月31日财年流动资产总额为208.6亿美元:
- 现金及现金等价物:50亿美元
- 短期投资:0.005亿美元
- 应收款项及合同资产:136.6亿美元
- 其他流动资产:21.8亿美元
如何计算流动资产
流动资产公式
将资产负债表中各项流动资产相加即可得出总额:
流动资产 = 现金 + 现金等价物 + 有价证券 + 应收账款 + 存货 + 用品 + 预付费用 + 其他流动资产
以电商自行车零售商Twisp Cycling Co.为例,其年终流动资产明细如下:
| 流动资产明细项目 | 美元价值 (USD) |
|---|---|
| 现金 | $72,000 |
| 现金等价物(货币市场基金) | $48,000 |
| 有价证券 | $30,000 |
| 应收账款 | $190,000 |
| 存货 | $140,000 |
| 用品 | $7,500 |
| 预付费用 | $26,500 |
| 其他流动资产 | $6,000 |
| 流动资产总计 | $520,000 |
结合流动资产与流动负债计算流动性比率,可评估企业履行短期债务的能力。常见指标包括:
流动比率
反映流动资产覆盖流动负债的能力:
流动比率 = 流动资产 / 流动负债
速动比率
衡量90天内偿债能力(剔除存货等变现较慢资产):
速动比率 = (现金 + 现金等价物 + 有价证券 + 应收账款) / (短期债务 + 应付账款 + 应计负债及其他债务)
比率解读标准
- < 1.0:存在流动性缺口,需融资、加速回款或去库存。
- 1.1 - 2.0:健康区间,资产足以覆盖短期债务且未过度占用现金。
- > 2.0:资金或库存闲置,建议再投资、还债或分红。
净营运资本
直观展示可用流动资金规模:
净营运资本 = 流动资产 - 流动负债
💡 建议:结合现金流预测提前识别资金缺口。如需补充资金,可考虑正规商业贷款渠道。
如何增加流动资产
改善应收账款催收
逾期发票占用流动资金。建议在发货时立即开票,并自动化发送第14天、第30天催款提醒。可提供1%-2%早付折扣以缩短DSO(销售未收天数)。
💡 提示:使用专业发票生成工具提升效率,快速创建标准化发票。
利用现金管理工具
在高利率环境下,将闲置资金存入高收益账户或企业理财工具赚取利息。例如10万美元缓冲资金获4%年化收益,每月可增收约330美元,有效提升流动资产比率。
优化库存管理
库存积压等于现金沉淀。利用库存报告与需求预测工具设置补货点,开启低库存预警与自动采购功能。减少滞销品占比,直接提升流动性与流动比率。
协商更优付款条件
争取供应商提供45-60天账期,匹配客户回款周期。若现金流允许,可协商“2/10 net 30”条款,仅当折扣收益高于资金成本时提前付款。平衡收支节奏,将营运资本留存企业内部以缓冲流动性压力。
流动资产常见问题解答
流动资产有哪些例子?
包括现金、现金等价物、短期投资、应收账款、存货、运营用品和预付费用。
流动资产和非流动资产的区别?
流动资产可在一年或一个营业周期内变现或使用;非流动资产预期使用期限超过一年。
现金是流动资产吗?
是。现金及能快速变现的现金等价物(如短期债券、外币)均属流动资产。
存货是流动资产吗?
是,前提是预计12个月内售出或使用。长期安全库存应归为非流动资产。
流动资产和固定资产的区别?
流动资产用于短期运营或变现;固定资产(非流动资产)为长期持有并用于生产经营的资产,如房产、设备及专利。
什么是流动负债?
指12个月内需偿还的债务,包括应付账款、短期贷款、应付工资及税款等。其与流动资产共同决定企业短期偿债能力。
理想的流动比率是多少?
零售业通常以1.2-2.0为健康区间,表明既能支付账单又未过度囤积现金。