


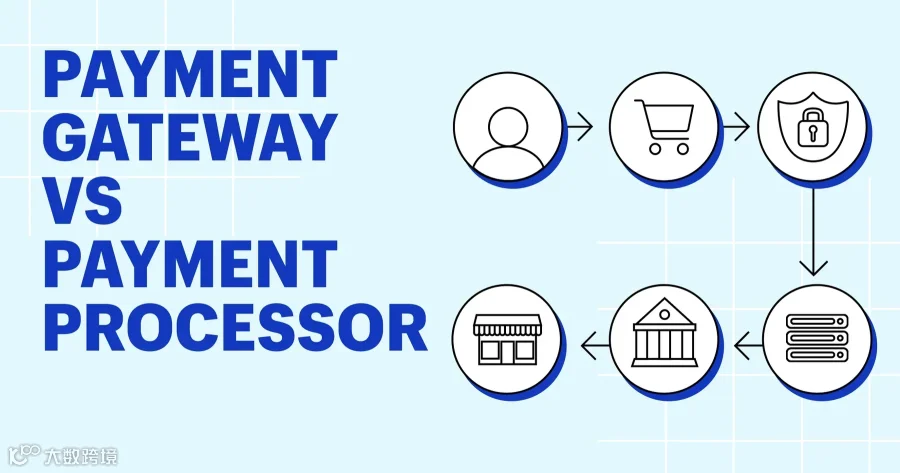
支付网关与处理器:核心区别解析
支付网关负责在结账时捕获并安全传输客户支付信息;支付处理器则在银行与卡组织间路由交易消息,协调资金结算。在线信用卡支付需同时具备这两项功能。商家可选择分别配置,或通过 Shopify Payments 等服务商一站式获取。本指南将详解两者的作用、协同机制及服务成本差异。
什么是支付处理器?
支付处理器在商家、卡组织及交易银行间路由支付请求与响应,并协调资金从发卡行向收单行的结算流程。
典型的在线信用卡支付涉及七个参与方(部分公司可兼任多角):
- 客户:发起购买。
- 商家:销售产品或服务。
- 支付网关:安全捕获并传输卡信息。
- 支付处理器:路由交易消息。
- 商户收单银行:代表商户接收银行卡付款。
- 卡组织:在收单行与发卡行间交换交易消息。
- 发卡行:发行卡片并审批或拒绝付款。
客户提交付款后,处理器经卡组织将授权请求发送至发卡行。银行响应返回至结账页面;获批交易在商户提交扣款后进入结算阶段。资金到账时间取决于服务商安排,故“批准”不等于“即时可用”。商家可通过专用商户账户或 Shopify Payments 等一站式服务商配置处理服务。
使用支付处理器的优势
支付处理器使企业能够接受信用卡和借记卡。根据服务商及地区不同,还可支持数字钱包、移动钱包及银行转账等方式。据 Worldpay《2026年全球支付报告》,2025年数字钱包占美国在线交易额的40%,高于直接信用卡支付的32%。
什么是支付网关?
支付网关在结账时捕获支付信息,加密传输至支付处理公司,并将交易结果反馈给商店以告知客户支付状态。
网关采用 TLS(SSL)协议加密传输数据,并普遍使用令牌化技术替代敏感卡号,降低数据存储风险。虽然外包处理可减轻 PCI DSS 合规负担,但商户仍需验证服务商合规性,明确安全责任划分,并与收单行或卡品牌确认验证要求。
Shopify Payments 将网关与处理功能整合于 Shopify 结账流程中,内置符合 PSD2 SCA 要求的强客户身份验证。其第三方支付提供商分为两类:
- 直接提供商:客户在站内完成支付。
- 外部提供商:客户跳转至站外页面完成支付。
支付网关 vs 支付处理器:5大关键区别
| 关键区别 | 支付网关 | 支付处理器 |
|---|---|---|
| 主要作用 | 捕获并安全传输支付详情 | 路由授权消息并协调结算 |
| 运作环节 | 位于结账界面与处理器之间 | 连接商户系统、收单行、卡组织及发卡行 |
| 使用范围 | 主要用于线上及非面对面支付,部分支持线下 | 处理线上及线下全渠道交易 |
| 额外服务 | 令牌化、欺诈筛查、存储支付信息、定期计费 | 付款报告、争议管理、欺诈工具、多支付方式 |
| 典型费用 | 独立服务常按月费+交易费收取;捆绑服务可能含在处理费率中 | 按百分比+固定费,或基于交换费+网络成本+加价收费 |
注:增值服务存在重叠,定价因服务商及套餐而异。独立网关费用通常不包含在处理成本内,需另行支付。
使用 Shopify Payments 时,通过 Shopify Payments、Shop Pay、Shop Pay Installments 及 PayPal Express 处理的订单免收第三方交易费,但适用支付处理费仍照常计算。
主流支付服务商模式对比
| 服务商 | 支付设置特点 |
|---|---|
| Shopify Payments | 网关与处理一体化集成于 Shopify 结账流程,无需单独商户账户,由 Shopify 统一管理结算 |
| Stripe | 提供网关与处理功能,支持预置结账组件或自定义 API 集成 |
| PayPal | 提供收款与处理服务;独立 Payflow 网关可搭配兼容处理器及商户账户使用 |
| Square | 通过软件、硬件或 API 为线上线下支付提供一体化网关与处理方案 |
| Authorize.net | 提供纯网关方案(适配现有商户账户)及含商户账户的一体化方案 |
如何选择适合业务的支付设置?
在线信用卡支付必须同时具备网关与处理功能。建议优先确认当前服务商是否已包含所需服务,再按需扩展:
- 捆绑式方案:如 Shopify Payments,开箱即用,无需额外配置商户账户。
- 独立网关方案:适用于已有兼容处理器或商户账户的商家。务必核实与电商平台的兼容性,并综合评估网关与处理总成本。
常见问题解答
Top 5 支付网关有哪些?
主流支付网关包括 Shopify Payments、Stripe、PayPal、Square 和 Authorize.net。对 Shopify 商家而言,Shopify Payments 原生集成处理与追踪功能。选择时应重点比较费用、区域可用性及平台兼容性。
使用支付网关有何缺点?
可能产生额外交易费、月费及配置成本;部分网关限制支持的支付方式或币种;独立网关还需额外对接处理器与商户账户,增加管理复杂度。
是否必须同时拥有网关和处理器?
是的。接受在线信用卡支付通常需要两者配合:网关负责安全传输支付数据,处理器则与银行及卡组织通信以完成授权与结算。
支付网关与商户账户有何区别?
支付网关仅负责安全传输支付信息;商户账户则是接收卡交易资金的临时账户,之后才转入企业银行账户。前者管“信息流”,后者管“资金流”。
支付网关与支付服务商(PSP)有何区别?
支付网关是单一功能模块,专注安全传输支付数据;而支付服务商(PSP)通常是综合性平台,将网关、处理、商户账户及管理工具打包提供。