


本文仅供参考,不应被视为财务建议。
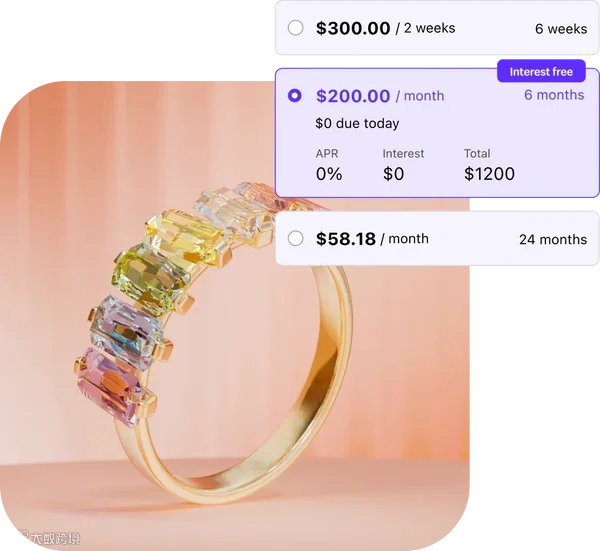
先买后付(BNPL)允许客户将购买金额拆分为若干笔等额付款,有时甚至免息。当客户资金不足或倾向于分期付款时,该模式尤为实用。
这是一种日益流行的支付方式:美联储数据显示,2025年有15%的成年人在过去一年中使用过BNPL,高于2023年的14%和2021年的10%。
BNPL服务商向零售商收取服务费,企业在选择时需考量相关成本。常见服务商包括Shop Pay Installments、Affirm、Klarna和Afterpay等。
下文将详解BNPL的工作原理、顶级服务商及选型注意事项。
什么是先买后付(BNPL)?
BNPL是一种销售点(POS)贷款,允许客户在不使用信用卡的情况下通过信用购买商品,常见的如“分四期付款”计划。
主流服务商包括Shopify的Shop Pay Installments、Affirm、Afterpay、Sezzle、PayPal和Klarna。简言之,BNPL公司会对客户进行即时软性信用检查(不影响信用报告),批准后发放POS贷款。
客户需向提供商还款直至付清。部分选项收取利息,但免息分四期最为常见。部分提供商对逾期付款收取滞纳金,另一些则通过向零售商收费来抵消消费者利息。
先买后付是如何运作的?
BNPL允许客户在结账时选择付款计划,并在到期日分期还款。若错过付款,服务商可能会收取滞纳金。
BNPL流程分为五步:
- 顾客购物并结账:选择商品准备付款。
- 展示支付选项:结账时,BNPL与信用卡、借记卡等并列显示。
- 软性信用检查:顾客输入个人信息后,提供商评估还款风险(不影响信用评分,但逾期会影响)。
- 向零售商收费:提供商从交易金额中抽取一定比例费用,再将余款发给企业。
- 顾客偿还余额:短期窗口内全额还清通常免息;长期计划可能含息,越早还清总成本越低。
为何提供先买后付:对零售商的关键好处
提供BNPL可带来更大客单价、更低弃单率及极低违约风险。
客户对此抱有期待
2025年Numerator研究显示,72%的美国人计划未来一年使用BNPL,Z世代和千禧一代分别为82%和77%,半数美国人已有使用经验。提供BNPL有助于吸引偏好灵活支付的年轻新客户。
更大的客单价和更少的弃单率
BNPL让客户能购买原本无法负担的商品,促进升级或加购配件,提升平均订单价值(AOV)。Affirm报告显示,2024年其合作伙伴购物车规模平均增长70%,弃单率减少近30%。
在同类产品竞争中,灵活支付选项可成为差异化优势。
店主面临的违约风险极小
客户获批后,商家由提供商预付货款,免受欺诈和支付风险影响。
BNPL是支付方式而非内部融资。卖家无需管理还款、催收或承担应收账款,避免了自行处理信用评估和违约风险的麻烦,仅需遵守提供商的费用及争议处理规则。
吸引受信贷限制的购物者
对于无信用卡群体,BNPL提供了类似信用卡的便利,扩大了潜在买家规模。美联储调查指出,57%的用户因必要而使用BNPL,这为远离传统信用体系的人群提供了替代方案。
与主要电商平台和POS系统兼容
多数BNPL提供商集成简便,无需大量技术投入即可快速上线。例如,Shop Pay Installments与Shopify工具套件无缝协作。
先买后付的缺点有哪些?
主要缺点包括费用累积、增加客户债务、退换货复杂及信用报告不一致。
费用仍可能累积
CFPB 2025年报告指出,2023年BNPL放贷人对4.1%的贷款收取了逾期费。虽宣传免息,但逾期仍会增加消费者成本。
客户可能承担超出预期的债务
CFPB发现,约63%的借款人同时拥有多笔BNPL贷款,33%涉及多家机构。单笔金额虽小,但多重分期易导致总债务失控。
退货和退款可能更加复杂
Bankrate 2025年调查显示,14%的用户在退换货时遇到困难。协调商家、放贷人、退款时间及剩余余额会使流程变复杂。
信用报告仍不一致
BNPL放贷人通常不向三大信用局上报贷款及还款记录,导致其他放贷人难以全面评估客户债务。
最佳先买后付应用:六大顶级BNPL提供商对比
- Shop Pay Installments
- Affirm
- Afterpay
- Sezzle
- PayPal Pay Later
- Klarna
以下为六种常见选择的详细对比:
| 提供商 | 订单范围 | 分4期付款年化利率 | 月度年化利率 | Shopify集成 |
|---|---|---|---|---|
| Shop Pay分期付款 | $35–$30,000 | 0%(双周分期免息) | 0%–36% | 原生Shopify选项,需使用Shopify Payments |
| Affirm | 分四期适用于$50–$249.99 分期最高$25,000 |
0%每两周支付四次 | 0%–36% | Affirm Shopify应用 |
| Afterpay | 无统一订单范围 | 0%六周内分四次支付 | 基于风险的融资利率 | AfterPay Shopify应用 |
| Sezzle | 最低$10 | 0%六周内分四次支付 | 基于风险的融资利率 | Sezzle Shopify 应用 |
| PayPal Pay Later | 分四期:$30–$1,500 按月:$49–$10,000 |
0% | 9.99%–35.99% | Shopify 支持PayPal支付方式 |
| Klarna | 无统一的订单金额范围 | 0%分四次支付 | 基于风险的融资利率 | Klarna Shopify 应用 |
1. Shop Pay 分期付款
Shopify与Affirm合作推出Shop Pay Installments,面向美、加、英卖家开放。符合条件的卖家可在后台“设置”>“支付”中激活。
激活步骤:
- 进入Shopify管理后台“设置”>“支付”。
- 在“Shopify Payments”下点击“管理”。
- 勾选“Shop Pay 分期付款”并保存。
该服务也支持Shopify POS线下交易。购买力功能允许购物车满$150时查看分期资格。
核心功能:
- 线上线下全面集成
- 提供购买力横幅(美国地区)
- 激活免费
- 1-3个工作日内放款
优点:与Shopify生态深度集成;结账体验流畅;覆盖Shop Pay用户群。
缺点:仅限Shopify平台。
定价:
- $35–$50:分两次每两周付,免息。
- $50–$999.99:分四次每两周付,免息。
- $150–$30,000:按月付,APR 0%-36%,可选3/6/12/18/24期。
2. Affirm
Affirm接入Amazon Pay、Target等渠道,限额因商家和客户而异。Target适用$50-$25,000,Amazon Pay要求购物车不低于$50。
4期分期年利率0%;其他选项APR为0%-36%,取决于信用及购买金额。
特点:1-3个工作日到账;支付选项灵活;提供营销支持。
优点:集成主流电商;覆盖美加市场。
缺点:仅适用DTC在线销售或AOV≥$50的商家。
定价:商户折扣率+交易费,具体见商户协议。
3. Afterpay
采用智能额度与封顶逾期费鼓励理性消费。新客户额度较低,按时还款可提额。“分四期”免息但有逾期费;“按月付”APR 0%-35.99%,无逾期费或开户费。
功能:轻松集成Shopify;商家门户含数据报告;无利息费用。
优点:在线交易全额预付(扣费后);信用与欺诈风险低。
缺点:店内支付依赖移动应用中的Afterpay卡。
定价:固定费+百分比,线上线下费率不同,详见协议。
4. Sezzle
支持重排付款日期(最多提前两周,不超过下期日)。4期首付通常25%,剩余三期每两周付;另有5期、2期及长期融资等选项。
功能:支持订阅/自动补货等定期支付;消费者可通过Sezzle Up提额;灵活重排日期。
优点:审批政策友好;付款灵活。
缺点:交易费用高于平均水平。
定价:百分比+小额处理费;月交易额<$300收$15账户管理费。
5. PayPal 先买后付
PayPal Pay Later提供两种选择:
- 分四期:$30-$1,500,定期还款。
- 按月付:$49-$10,000,可选3/6/12/24个月。
功能:自动推荐最优选项;庞大用户基数;即时预付。
优点:设置简单;品牌信任度高。
缺点:仅两种还款选项。
定价:国内交易4.99%+$0.49,高交易量可定制。
6. Klarna
采用“购买力”指标估算可花金额,基于历史记录等因素。4期、30天及全额支付均免息;长期分期3-24个月,APR 0%-35.99%。
功能:浏览器扩展;购买力估算;忠诚卡。
优点:支付选项多样;支持线上线下。
缺点:审批与额度取决于资格检查。
定价:根据业务概况和市场情况浮动。
寻找 BNPL 提供商时需考虑的6个因素
- 平台兼容性:确保与电商系统及POS无缝集成,如Shop Pay Installments支持线上线下同步。
- 借款额度:确认额度匹配产品价格,避免过低导致不符合资格。
- 资金发放速度:优选1-3个工作日到账的服务商,避免资金积压。
- 客户体验:界面友好、条款透明、客服响应及时。
- 灵活性:支持定制化支付选项与还款条款,适配业务需求。
- 数据分析:提供报表工具追踪关键指标,支持CSV导出。
如何在您的门店推广“先买后付”
通过网站横幅、邮件营销及零售标识推广。若使用Shop Pay Installments,可利用官方营销工具包、合规指南及品牌素材。
在您的在线商店添加横幅广告
在网站公告栏、首页、产品页及购物车页添加横幅,突出优势并链接FAQ。例如,RevAir通过横幅提示顾客可用Shop Pay以低至每月$31购买。
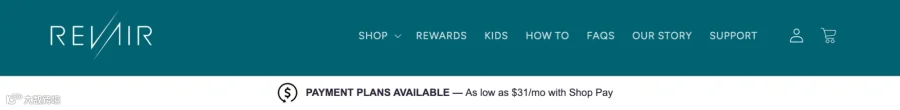
在产品价下方和小计处添加横幅,让顾客在结账前获知预估贷款信息。
将其包含在营销邮件中
通过邮件分享BNPL选项。Shop Pay Installments支持预加载消息模板。此外,利用Shop应用展示库存信息,触达新受众。
添加零售标识牌
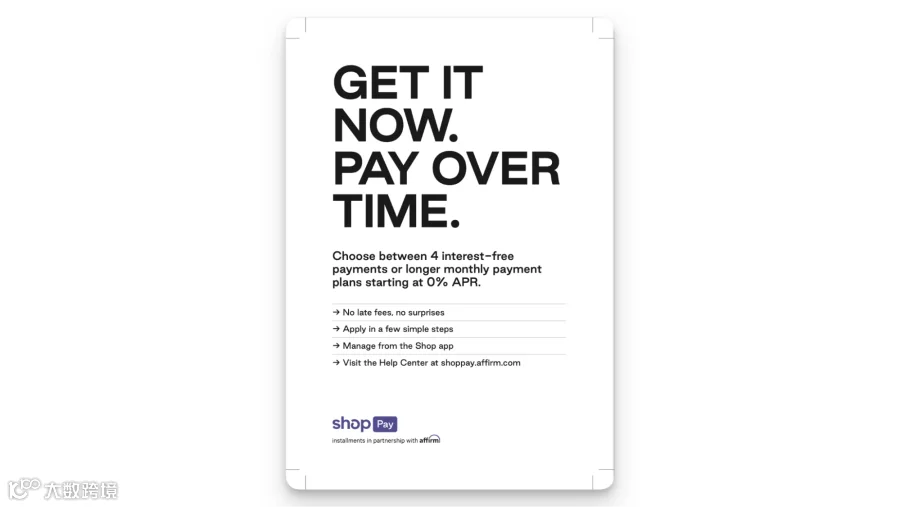
在入口、收银台、大件商品旁及试衣间放置标识。Shop Pay Installments提供8x10英寸标牌、6x6英寸桌卡及4x6英寸明信片等现成素材。
“先买后付”的替代方案:分期付款、信用卡等
- 分期付款(Layaway):收货前分期付全款。
- 个人贷款:适合无信用卡且需大额消费的购物者。
- 忠诚度计划:积分抵扣货款。
- 商店信用卡:大型零售商适用,随业务增长可考虑。
“先买后付”常见问题解答
BNPL 是什么意思?
即“先买后付”,允许先购后分期还款,常用于在线零售,类似分期付款。
最好的“先买后付”公司是哪一家?
Shop Pay Installments内置于Shopify,支持线上线下销售,提供免息分期,商家可提前收款,是Shopify卖家的优选。
“先买后付”有什么陷阱?
可能让消费者低估总价;多笔贷款叠加易致债务累积;逾期会产生滞纳金。
BNPL 有费用或利息吗?
4期通常免息,长期计划收息;逾期有滞纳金;商家需支付服务费。
BNPL 的退货和退款流程是怎样的?
依商家政策及服务商流程而定。获批退款后,服务商调整余额或退还款项,但时效可能慢于信用卡。