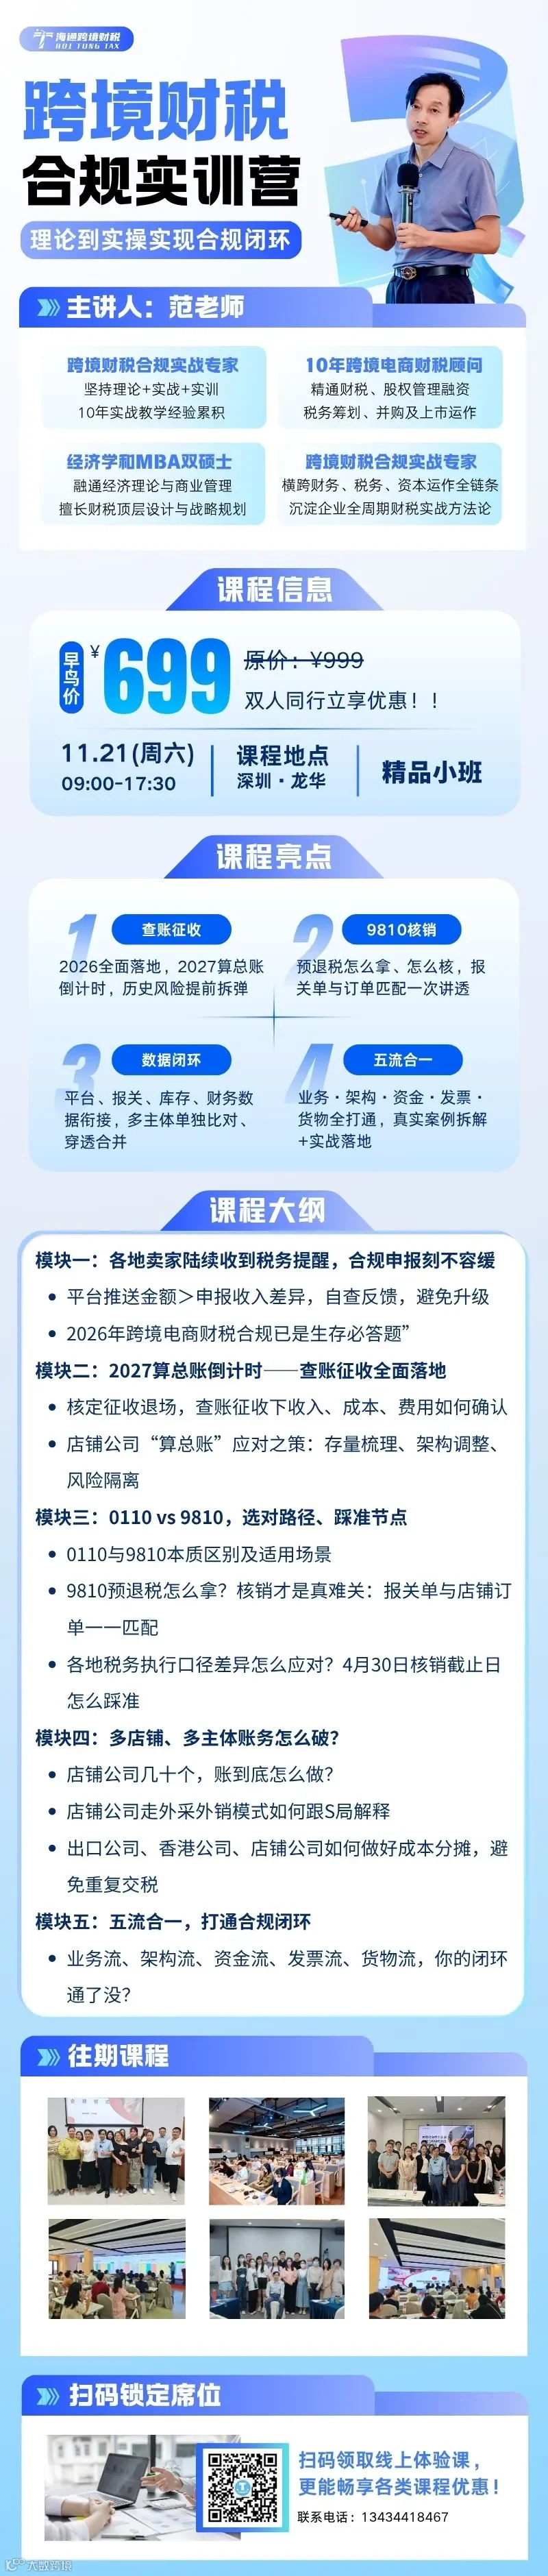
海通财务管理有限公司,专注于建立跨境电商财税合规、跨境股权设计、供应链与现金流管理为一体的综合服务平台。创始人范老师,拥有30年+财税从业经验,曾担任4家大型集团上市企业财务总监,亲手运作2家公司上市,10年以上跨境财税顾问经验,为多家亿级跨境卖家提供顾问服务。同时海通拥有一批经验丰富的财会实操团队,为企业高质量的服务提供保障。


国家税务总局发布《全国税务行政处罚裁量基准(2026年版)》(2026年第20号公告),将于2026年11月1日起正式施行。
需澄清的是,社保欠缴处罚并非新政首创,《社会保险法》第八十六条早已明确规定:用人单位未按时足额缴纳社保费,由征收机构责令限期缴纳或补足,并按日加收万分之五滞纳金;逾期仍不缴纳的,处欠缴数额1倍以上3倍以下罚款。
本次新政的核心在于实现了社保欠费处罚的全国统一裁量标准,将其纳入与税款欠缴相同的执法体系。这意味着过去各地执行尺度不一的局面正式结束,税费同管时代下,征管刚性全面升级。
一、社保欠费三档处罚标准明确
新规将用人单位逾期不缴、少缴社保的违法行为划分为三个裁量档次:
1. 一般情形
欠缴金额小于50万元;或50万元至500万元之间且欠缴占比小于30%。
处罚标准:处以欠缴数额1倍罚款。
2. 较重情形
欠缴金额在50万元至500万元之间且占比大于等于30%;或欠缴金额大于等于500万元且占比小于30%。
处罚标准:处以欠缴数额1至2倍罚款。
3. 严重情形
欠缴金额大于等于500万元且占比大于等于30%,以及其他情节严重的情形。
处罚标准:处以欠缴数额2至3倍顶格罚款。
执法流程遵循“先责令补缴,后处罚”原则。税务机关先责令限期补缴并加收滞纳金,若企业逾期拒不整改,才启动罚款程序。同时,税务机关可依法采取划拨措施或向法院申请强制执行。
二、金税四期数据打通,高风险行为预警
随着社保、个税、企业所得税数据的互联互通,系统自动交叉校验成为常态。工资薪金申报数据、企业账载工资成本、社保缴费基数三者的匹配度是核心预警指标。以下常见操作将面临极高的筛查风险:
- 按最低基数缴纳社保,但实发工资远高于社保基数;
- 试用期未给员工缴纳社保;
- 部分员工不参保,人为拆分人员结构;
- 以劳务、外包合作名义掩盖全日制劳动关系,规避社保义务;
- 通过社保挂靠、代缴方式参保;
- 与员工签订“自愿放弃社保协议”。
特别提示:“自愿放弃社保协议”不具备法律效力,无法免除企业的法定参保责任。一旦面临核查,企业仍需承担补缴、滞纳金乃至罚款的后果。
三、高频误区澄清
1. 灵活就业人员不交社保会被罚款?
纠正:该处罚条款仅针对用人单位。个人以灵活就业身份参保若未按时缴费,不适用此罚款规定。
2. 新规会追溯历史欠费?
纠正:裁量基准作为新的执法标尺,通常不溯及既往已办结案件。但对于持续少缴、长期遗留且未整改的欠费,风险依然持续存在。
3. 外包用工无需缴纳社保?
纠正:判断社保缴纳义务的关键在于用工实质而非合同名称。若构成事实上的全日制用工关系,即便签署劳务合同或外包协议,企业仍需依法缴纳社保。
四、企业合规落地建议
1. 立即开展内部自查
核对工资表、个税申报表及社保缴费台账,重点排查基数差异及人员漏报问题,形成自查清单。
2. 存量欠费主动整改
对于存在历史基数不足或漏缴情况的企业,优先选择主动自查补缴。在立案前主动整改是降低处罚风险最有效的方式。
3. 梳理用工证据链
严格区分全日制用工、非全日制用工、真实劳务合作及业务外包。对每一类用工形式留存完整的合同、考勤记录及结算凭证,避免被认定为虚假外包以规避社保。
4. 建立常态化核对机制
在每个申报周期同步核对个税、社保及工资数据,实现事前合规,避免事后补救。
社保征管已进入“税费一体化”时代。在统一执法标尺与金税四期数据直连的背景下,过去依赖地方宽松政策节省的社保成本,已转化为企业潜藏的重大合规风险。滞纳金叠加最高3倍的罚款,将对中小微企业造成巨大冲击。合规经营,才是企业长期发展的最低成本选择。

海通跨境财税主营财务会计外包服务,专注于为跨境中小卖家提供财税合规一站式咨询指导及方案落地。由财务总监与专业会计专岗专职服务,有效解决卖家企业缺乏专业财税人员或专业能力不足的问题。

此外,针对拥有财务团队但在合规落地操作上存在困难的跨境卖家,海通提供财税顾问指导服务,通过一对一陪跑助力财务团队成长。