10月15日,AI居家护理平台Abby Care完成8200万美元C轮融资,由 Transformation Capital 领投。本轮资金将用于拓展美国各州市场,深化AI技术研发、临床研究及医保计划合作,旨在提升居家护理的可及性与合规透明度。
本文约2400字,阅读需要6分钟
Abby Care成立于2021年,总部位于美国旧金山,是一家专注于居家护理的AI医疗科技公司。公司通过与Medicaid(医疗补助)及健康计划合作,培训家庭成员成为持证有薪照护者,并依托移动端工具、注册护士(RN)护理经理、实时记录及AI审核系统,为复杂病患、残障/特殊需求儿童及老年人提供连续性的居家护理服务。
目前,Abby Care已在美国8个州开展业务。自B轮融资以来,其服务患者数量增长超过5倍,平台排班履约率达96%,电子访客验证(EVV)合规率达91%。
01 核心产品与业务模式
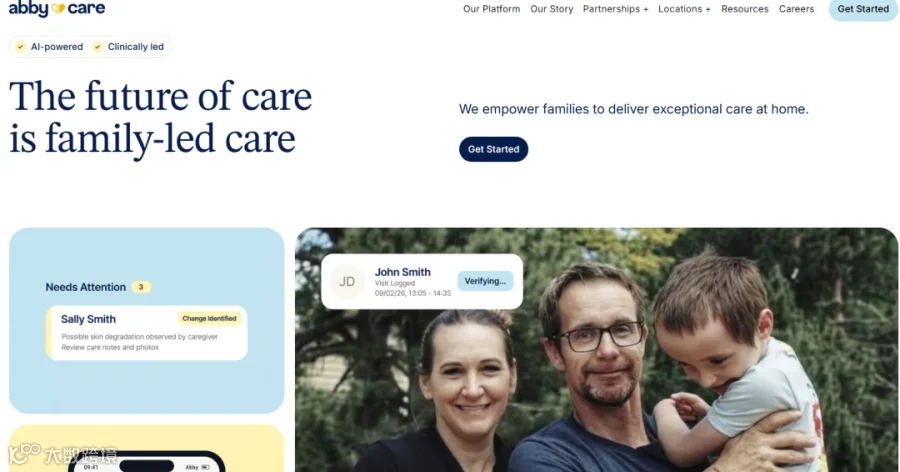
Abby Care的核心理念是将原本承担无偿照护责任的家庭成员,转化为经过专业培训、认证并获得报酬的职业化照护人员。通过护士督导、AI系统及合规记录,公司将家庭照护纳入可支付、可监管、可追踪的医疗服务体系。
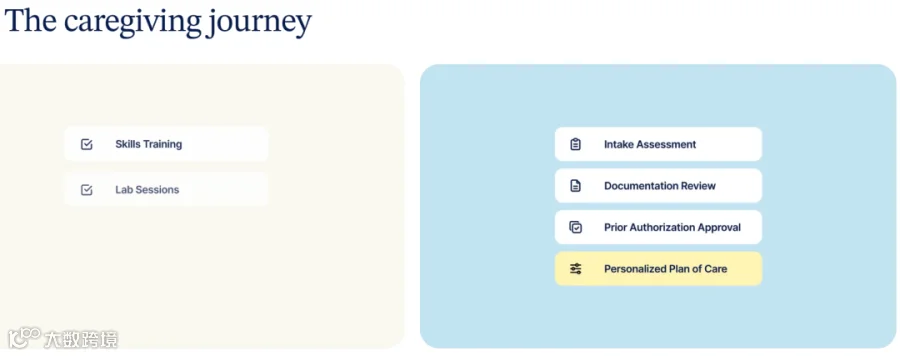
针对美国长期护理体系面临的护工短缺、等待时间长及服务连续性不足等痛点,Abby Care并未选择用外部护工替代家庭照护,而是致力于实现家庭照护的“职业化”。公司为符合条件的照护者提供零成本培训、认证路径、在岗支持及薪资支付,并围绕患者评估、护理计划制定、日常记录、护士复核及支付结算形成完整闭环。
服务流程始于资格核验与照护者雇佣,随后进入患者评估与护理授权阶段,最终实现持续护理交付。以科罗拉多州为例,平台覆盖Family CNA、居家支持服务(IHSS)及PASA等项目,服务对象涵盖有复杂医疗需求或残障的儿童、需居家支持的成人及老人,以及智力或发育障碍人群;在宾夕法尼亚州,Abby Care已成为ODP合格服务提供方,可通过Consolidated、Community Living和P/FDS等豁免项目提供居家与社区服务。
相比依赖高流动性外部护工的传统模式,Abby Care利用家庭成员的长期陪伴优势,能更敏锐地捕捉用药、饮食、活动能力、睡眠、情绪或病情变化中的细微信号。注册护士护理经理在此基础上进行指导和监督,构建了比间歇性上门服务更为连续的观察链条。
02 核心技术与商业模式
Abby Care的技术基石是一套面向居家护理场景的“Care OS”。该系统将家庭照护者的入职、培训、认证、排班、护理计划、移动端打卡与记录、护士复核、支付方报销及合规审计整合在同一流程中。
平台采用“临床主导、AI驱动”架构:AbbyOS面向临床与运营团队,利用护理历史和实时数据提示关键临床信息,提升协调效率、合规性及规模化运营能力;AbbyAid则面向一线家庭护理者,辅助其进行访视记录、任务管理、查看护理计划及追踪患者进展。
技术的核心价值在于将护理现场数据结构化为支付方、监管方和临床团队均可接受的证据链。Abby Care强调“Care You Can Prove”(可证明的护理),确保每个护理小时均被实时记录、可回溯、可审核。
在临床层面,Abby Care将家庭成员纳入护士监督下的标准化服务链条。公司为照护者提供免费培训与认证,并为患者匹配专属RN Care Manager,由护士持续制定、调整和监督护理计划(如在科罗拉多州,RN每60天进行一次继续访视)。AI负责数据整理、风险提示及流程提效,而临床判断仍由护士与专业团队主导。
商业模式上,Abby Care的收入主要来源于Medicaid和健康计划支付,而非家庭自费。作为Medicaid服务提供方,公司利用允许合格患者家属成为有偿照护者的政策规则,由保险公司支付资金,公司再向照护者发放工资,并承担培训、临床监督、护理记录、合规管理、薪资处理及报销等中后台职能。
该模式形成了B2B2C闭环:需求端为缺乏稳定护理资源的家庭和患者,支付端为Medicaid、州项目及健康计划,交付端则为经认证的家庭照护者。
03 市场与竞争格局
Abby Care所处的核心赛道是由Medicaid驱动的居家护理、长期服务与支持(LTSS/HCBS)以及“有偿家庭照护者”交叉领域。
从需求侧看,AARP 2026年报告显示,美国约有5900万名成人家庭照护者,2024年提供了约495亿小时的照护服务,经济价值达1.01万亿美元。CMS数据显示,2023年Medicaid HCBS支出达1459亿美元,覆盖约843.5万人。KFF 2026年调查指出,约65万人仍在HCBS等待名单上,平均等待时间长达34个月。
供给侧则是Abby Care切入的关键。PHI数据显示,美国居家护理工作者规模从2014年的约140万人增至2024年的约320万人,但未来十年预计仍有超过610万个岗位空缺。Abby Care通过将已在家庭中承担照护责任的成员转化为合规劳动力,实质上扩大了有效供给。
在竞争格局方面,Abby Care首先面临传统儿科居家护理和私人值班护理机构的竞争。Aveanna、BAYADA、Maxim Healthcare、Team Select、Care Options for Kids、Angels of Care、MGA Homecare、Pediatric Home Service等机构在复杂儿科、私人值班护理及长期成人护理领域拥有多年经验,主要支付方同为州Medicaid项目和MCO。这些机构的优势在于持有执照、拥有转诊网络、具备临床管理能力和支付合同,但其增长受限于护理员招聘困难,高流动性导致授权护理小时难以完全兑现。
第二类竞争对手是已布局“家庭成员成为护理者”的本地机构。例如,Team Select Home Care在科罗拉多州提供Family CNA和IHSS项目,帮助符合条件的家庭成员接受培训并参与亲属护理,这与Abby Care的模式存在直接重叠。有偿家庭照护并非Abby Care独有的政策概念,其差异化优势在于试图通过更强的软件系统、AI技术、RN Care Manager及支付方报告能力,将家庭照护打造为可跨州扩张的标准化平台。
第三类竞争来自Medicaid自我导向服务、财政中介和EVV/HCBS技术基础设施公司。CareBridge、Sandata、HHAeXchange等公司在EVV、数据聚合、索赔及居家护理管理软件领域服务于州政府、MCO和提供方。它们虽不直接提供护理,但可能成为支付方或传统机构的技术底座。Abby Care的差异在于其实现了“提供方 + 培训认证 + 临床监督 + 软件记录 + 支付方可见度”的一体化组合。
总体而言,Abby Care进入的是一个需求刚性、支付方集中、监管复杂且高度碎片化的市场。若能在更多州建立稳定的支付合同,验证临床与成本结果,并维持严格的培训和项目完整性,它有望形成平台化竞争优势。