


偿债能力与盈利能力一样,是每位企业主都应熟悉的财务指标。
长期生存需要财务偿付能力。如果企业资不抵债,可能会申请破产并倒闭。为了保持您的电子商务业务在财务上稳健,请了解偿付能力的含义、运作方式,以及可用于提高其财务偿付能力的实用策略。
什么是偿付能力?
偿付能力是衡量公司履行长期财务义务能力的财务指标。在商业中,债务是一把双刃剑:它既是卓越的财务催化剂,若管理不当也可能导致企业失败。
需注意,偿付能力有时易与流动性混淆。虽然两者相似,但并不相同。
流动性与偿付能力
流动性衡量公司支付短期财务义务的能力;偿付能力则衡量企业履行长期财务义务的能力。
当公司无法使用手头现金和未结客户应收账款来支付短期负债(如员工工资或供应商发票)时,就会出现流动性问题。对于电子商务公司来说,这很容易成为关注点。
例如,假设一家公司在第一季度大量采购库存以备夏季销售季,由于大量现金被锁定在数月内不会出售的库存中,该公司在第二季度可能面临流动性问题,导致用于支付租金、工资或订单履行等持续支出的现金所剩无几。
另一方面,当一家企业即使变卖所有资产也无法偿还其长期负债(如贷款和抵押贷款)时,就会遇到偿债能力问题。当流动资产总额小于总负债时,该企业即存在偿债能力风险。相比令人沮丧的流动性问题,偿债能力问题更为严峻。
以下是流动性和偿付能力之间的直观区别:
| 维度 | 流动性 | 偿付能力 |
|---|---|---|
| 时间跨度 | 一年以内 | 长期财务前景 |
| 能力衡量 | 支付当前财务义务 | 满足当前和未来的财务义务 |
| 考虑的资产 | 可轻松转换为现金的资产 | 总资产 |
| 考虑的负债 | 一年内到期的债务 | 所有债务 |
| 影响 | 短期现金流问题 | 潜在破产风险 |
| 示例 | 库存高但销售低的公司 | 债务高且销售额下降的公司 |
偿付能力如何运作?
作为关键财务基准,商家需掌握判断业务是否具有偿付能力的方法。最简单的方式是将总资产减去总负债,公式如下:
偿付能力 = 总资产 – 总负债
例如,假设一家电子商务商店的资产包括:
| 电子商务商店资产 | 美元价值 |
|---|---|
| 现金 | $300,000 |
| 库存 | $450,000 |
| 软件 | $200,000 |
| 总资产 | $950,000 |
并假设其负债为:
| 电子商务商店负债 | 美元价值 |
|---|---|
| 供应商发票 | $100,000 |
| 10年期银行贷款 | $500,000 |
| 总负债 | $600,000 |
由于该公司的资产比负债多出$350,000,因此具有偿债能力,且有额外资金覆盖总负债。此外,企业主还应理解以下三个偿债能力比率。
债务权益比率
该比率衡量公司如何使用债务(贷款和应付款项)与自有资金(权益)进行融资,反映了公司的杠杆水平。计算公式为:
债务权益比率 = 总债务 ÷ 总权益
较高的比率(通常超过2)应引起电商企业家关注。债务权益比率为2意味着每1美元的权益对应2美元的债务,此时企业可能陷入偿付能力问题。理想的比率因行业而异:资本密集型行业(如航空公司)通常较高,而科技和医疗保健公司则较低。
以知名电商公司eBay 2023年12月31日资产负债表为例,仅关注框出的关键项目:
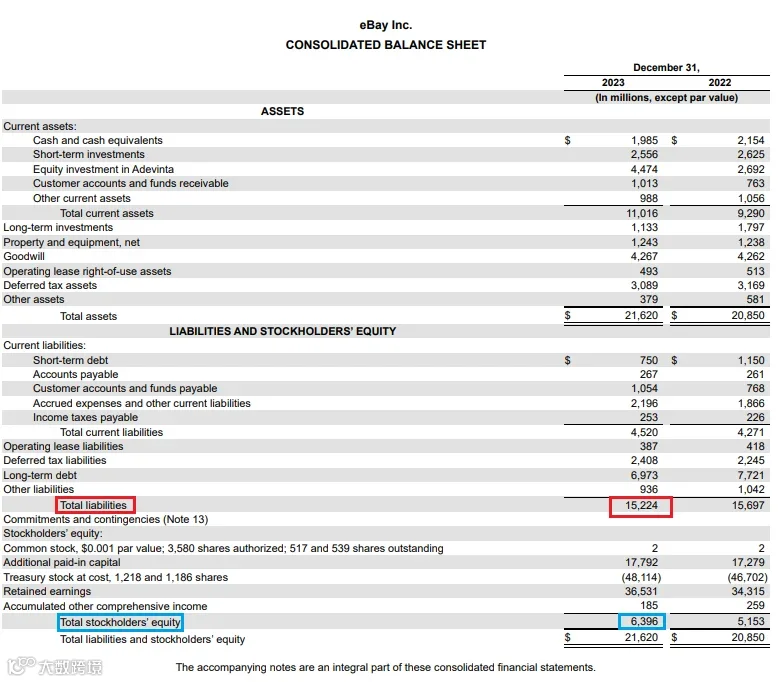
截至2023年12月31日,eBay的债务权益比率为2.38(15,224美元 ÷ 6,396美元)。作为成熟电商公司,这一比率不会引发偿付能力担忧,但较新的电商企业需持续监控。
利息保障倍数
这是判断企业偿付能力的另一种方法,衡量公司覆盖债务利息支出的能力,反映当前收益能多么轻松地“保障”利息支出。计算公式为:
利息保障倍数 = EBIT ÷ 利息支出
EBIT显示在考虑所得税和利息等额外费用之前,核心业务获得的利润。较低的倍数表明公司可能难以支付利息,较高的倍数则意味着更大的回旋余地。收入稳定的电商企业应将最低利息保障倍数设定为2。
以电商品牌Etsy为例,同样仅关注关键项目:
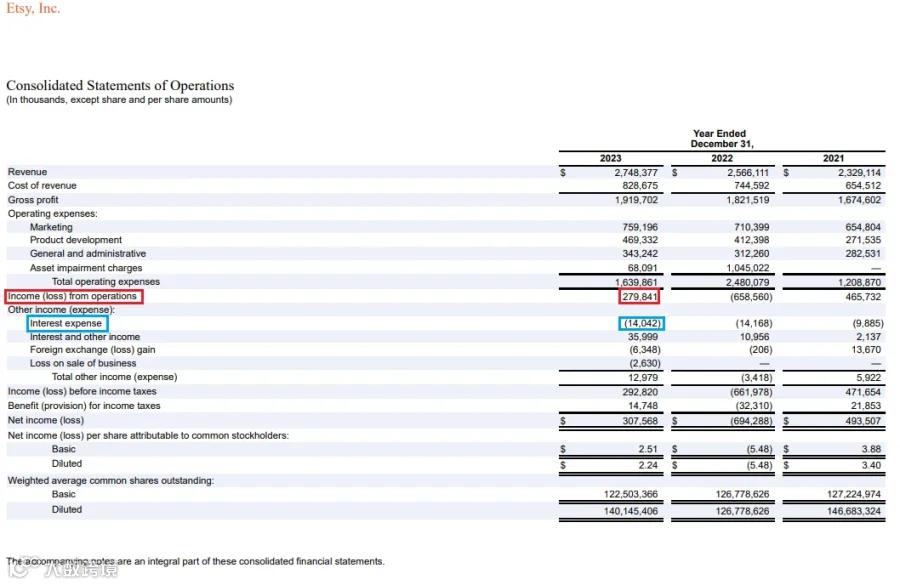
截至2023年12月31日,Etsy的利息保障倍数为稳健的19.9(279,841美元 ÷ 14,042美元)。这意味着Etsy每赚取约20美元,仅花费1美元用于支付利息,财务状况强劲。
权益比率
除了分析债务,还可以通过审查权益水平来评估偿债能力。权益是指扣除欠款后拥有的企业份额。理念在于:权益高则债务相应较低。公式为:
权益比率 = 总权益 ÷ 总资产
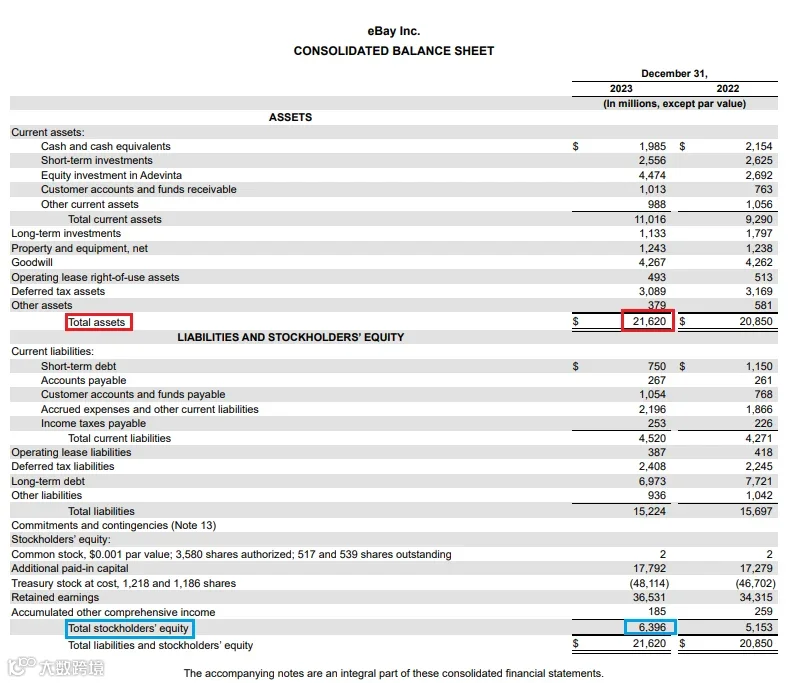
回顾eBay资产负债表中的关键数据,截至2023年12月31日,其权益比率为0.295(6,396 ÷ 21,620)。低于1.0的比率值得注意,意味着公司债务多于权益,虽未必是问题,但需持续监控。
影响公司偿债能力的因素
监控偿债能力有助于确保长期生存并为企业主提供安心。影响因素主要分为三类:
- 财务管理
- 市场因素
- 运营问题
财务管理
财务管理不善可能导致破产,低效的库存管理会消耗现金流。积压滞销产品占用营运资金,库存不足则导致销售损失。密切关注季节性趋势和客户购买模式可避免库存失衡。偿债能力可追溯至盈利能力,持续产生健康利润的公司更有能力履行债务义务。
市场因素
超出控制的经济状况(如税收制度、进出口政策或监管要求的变化)可能导致偿付能力问题。保持竞争优势、识别客户偏好变化或把握行业趋势,有助于业务脱颖而出,吸引新客户并增加销售额。
运营问题
运营是电商业务的基石。缓慢的订单履行和不可靠的运输会损害品牌忠诚度,导致销售损失和现金流减少。营销活动设计不佳或投资回报低也会侵蚀现金流;未经深思熟虑地快速扩展产品线或进入新领域同样会迅速耗尽现金。此外,技术变革、自然灾害和领导不力也可能影响偿付能力。
改善偿付能力的策略
偿付能力关乎企业生死存亡,仔细审查相关指标可能是救命之举。若希望加强偿付能力,可考虑以下策略:
提高利润
增加利润有两种途径:增加销售额或降低成本。通常建议先从降低成本入手,因其见效快且易实现。可与供应商和物流承运商协商更优惠价格,但不要忽视增加销售的必要性,因为削减成本的改善空间有限。也可考虑动态定价模型,根据需求、竞争和客户行为调整价格。
重组债务
在面临违约风险前,应考虑重组债务以降低利率或延长还款期限。这能为企业主争取喘息空间,以便将业务运营纳入更可持续的轨道。
高效管理库存
审查库存管理技术以避免过度或不足库存。制定程序防止产品损坏以减少浪费和损耗,并定期进行库存审计,及时识别存储相关问题。
保障您作为企业主的未来
除了了解公司是否盈利,还应评估其在可预见的未来是否会继续盈利。偿付能力至关重要,因为它衡量企业能否履行长期财务义务。
债务权益比率、利息保障倍数和权益比率可以帮助企业家评估公司是否具有偿付能力。如果发现指标不理想,可能需要探索重组债务并削减不必要的成本。