


平均一秒发出930个快递,单票净利提升至7分钱,公司常态吞吐产能达到日均9000万单以上。
申通快递交出亮眼三季报:前三季度营收490亿元,同比增长26.94%;业务量220亿件,同比增长16.4%,增速同比提升1.5个百分点。
在“反内卷”政策与丹鸟并购落地双重驱动下,申通单票收入回升至2.20元,同比上升0.18元;经营活动净现金流达32亿元,同比增长67.5%,盈利质量显著改善。这份成绩单既确认了行业红利,也标志着申通向头部阵营发起新一轮冲击。
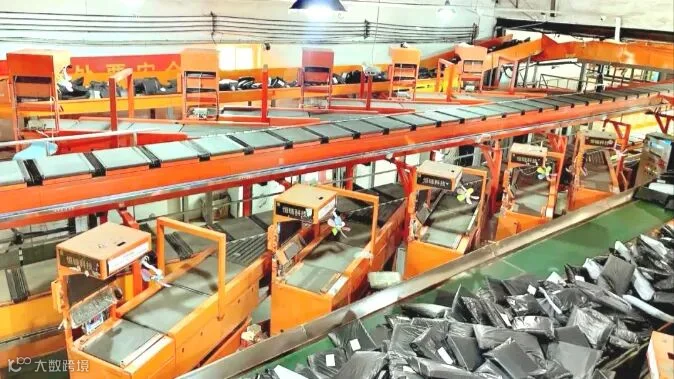
拼价格转向拼单票价值
申通净利润翻倍的核心驱动力在于价格修复。上半年单票收入达2.24元,同比上升0.24元。随着产粮区全面提价,“反内卷”已成为行业普遍红利。
值得注意的是,申通实现了“单票价值”与“业务规模”同步增长。9月起产粮区揽收价环比回升,件量增速回暖。这种良性循环使规模效应含金量兑现,支撑市占率稳步抬升至14.5%。

丹鸟整合补齐品质短板
业绩增长的另一推手是丹鸟物流的整合。申通先后完成对丹鸟物流及菜鸟重资产仓储的收购。丹鸟主打国内品质快递与逆向物流,在上门率、时效上具备优势,有效补足了申通在高端服务领域的短板。
AI战略重构成本结构
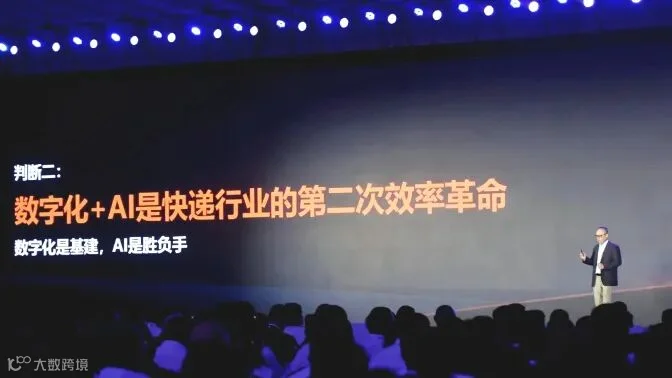
若说“反内卷”是顺风车,AI则是申通押注未来的胜负手。公司发布行业首个智能体平台“SClaw”,确立“物理AI”战略,面向八大品类头部商家推出小件员数字分身、AI数智客服、AI路由规划等核心场景。
申通副董事长王文彬指出,AI需从对话框跨越到智能体时代,实时理解包裹轨迹、车辆位置等物理变量并下达指令。目前,AI网点管家日均处理问题5.8万个,AI代打率及热线服务占比均达60%,产品矩阵覆盖21省,每月释放111个“人天”产能。总部向“总服务商”转型,将重复劳动交给AI,成为追赶头部的关键筹码。
逆袭路上的三重考验
尽管业绩亮眼,但申通仍面临多重挑战。“反内卷”重塑竞争逻辑后,服务体验成为决胜变量。
规模差距仍需缩小
申通14.5%的市占率与中通、圆通等头部企业仍有差距。在产粮区揽收、干线运力及资本开支方面需持续优化,方能在量价平衡中借势缩小差距。

服务升级与成本博弈
丹鸟整合虽提升了品质,但也带来了更高的履约成本。如何在不拉低整体利润的前提下消化并表成本,并将上门率优势转化为可持续溢价,是检验并购成效的关键。
AI落地与组织变革
AI投入需要持续的研发支持,“智能体”能否在加盟网络及一线小哥中规模化落地,直接决定降本增效的成果。技术变革背后是组织变革,总部从管理转向服务、网点从经验驱动转向数据驱动,每一步都考验执行力。
“反内卷”提供了喘息空间,丹鸟赋予了向上突破的抓手,AI则带来了弯道超车的想象。但逆袭并非单点突破,而是规模、服务、技术、组织的综合兑现。当行业驶入高质量发展新航道,申通能否将组合牌转化为长期竞争优势,答案将在未来几个季度逐渐清晰。


END
来源 | 亿豹网 作者 | 晴空 版式 | 麦兜