

一名37岁的新加坡女性失业后,发现自己仍是15家公司的在册董事。她试图辞职,但因公司缺乏其他本地常驻董事,根据新加坡《公司法》第145(5)条,其辞呈在法律上无效。由于名下关联多家董事记录,她在求职时屡遭雇主拒绝。
这一案例经《海峡时报》报道后引发关注,揭示了跨境电商圈长期存在的“挂名董事”模式在2025年6月新规实施后的性质变化:挂名董事信息已被标记在公开档案中,银行和税务局据此加强了审查力度。
一、公开透明化:从“名字展示”到“身份穿透”
许多人误以为公开仅意味着披露姓名,实际上监管披露的信息更为具体且影响深远。
1. 明确标注“提名”身份
自2025年6月16日起,新加坡会计与企业管制局(ACRA)的中央提名董事及股东登记册正式运作。公司必须申报提名董事、提名股东及其背后的提名人。虽然提名人具体身份不在公众可查范围内,但购买公司商业资料(Business Profile)时,可清晰看到某位董事被标注为“nominee”(提名/挂名)。
2. 银行强化审查依据
银行无需知晓背后实际持有人,仅需确认“在册本地董事为挂名”,即可将公司纳入强化审查流程。根据新加坡金融管理局(MAS)第626号通知,银行必须穿透提名安排,独立核实最终受益所有人。自2026年4月起,挂名身份直接在BizFile+公司登记信息中显示,银行可通过交叉核对验证,不再依赖申请人单方面说明。
3. 违规成本大幅上升
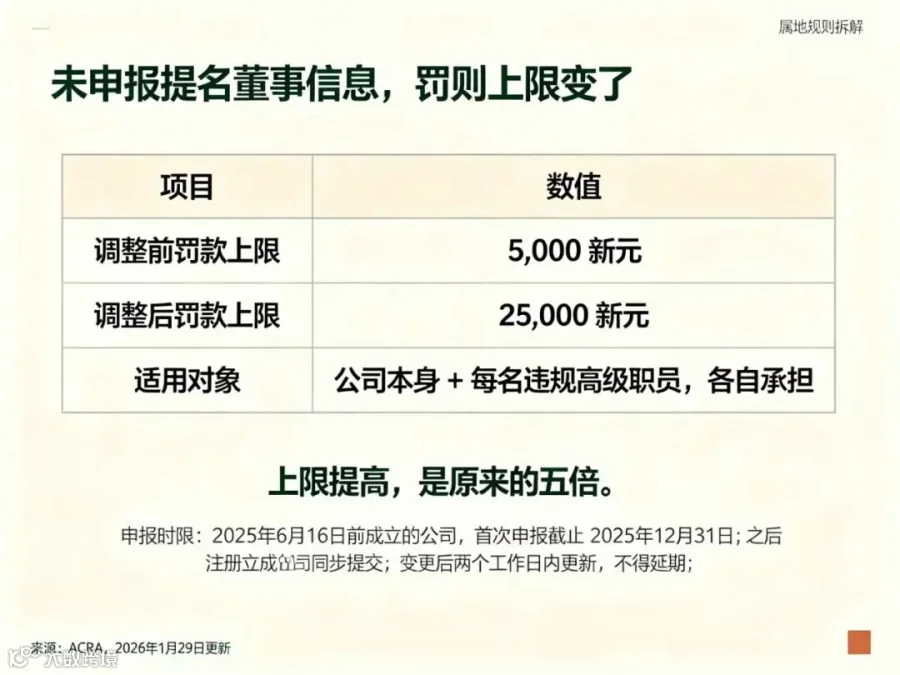
未按规定申报提名信息的公司及相关高级职员,一经定罪,最高罚款从原来的5,000新元提升至25,000新元,增幅达五倍。申报已成为强制性的登记环节,而非可选动作。
二、银行合规审查:聚焦业务实质与最终受益人
挂名安排本身在新加坡依然合法,但CSP法案2024要求商业性担任提名董事者必须通过注册的企业服务提供商(CSP)进行安排。在此基础上,银行审查重点已转向业务实质。
1. 最终受益人必须清晰可追溯
若银行无法无死角地追溯至最终自然人所有者,审查往往在初筛阶段即终止。多层嵌套、跨国复杂持股或申请人无法清晰解释的股权结构,极易触发拒收。
2. 业务描述拒绝笼统
2026年的银行审查对“一般贸易”、“咨询”等模糊表述容忍度极低。银行要求提供具体产品、客户群体、供应商、涉及国家及预期交易流向。描述越模糊,越易进入漫长的人工审查甚至停滞。
3. 新加坡实体需具备可辨识功能
银行关注公司是否有真实经营痕迹,如本地雇员、董事实际参与、真实办公场所及现有合同。对于跨境电商主体,若新加坡公司仅作为“收款账户”存在,而采购、运营、客服均在境外,银行在年度复审时会质疑其创造价值的能力。答案需落脚于决策、管理或区域功能,而非单纯的资金通道。

三、税务居民认定:IRAS关注决策地与实质管理
银行侧重功能,税务局(IRAS)侧重决策地。两者逻辑不同,但对同一家公司提出的核心问题方向相反,形成合规张力。
1. 税务居民身份取决于“控制与管理”地
IRAS明确规定,公司税务居民身份由战略决策(公司政策及整体方向)的实际做出地决定,注册地并非决定性指标。
2. 五大考量因素指向实质管理
IRAS主要考察:董事会会议地点、战略决策是否在会议上做出、董事常驻地的分布、本地董事是否实际参与决策、核心雇员所在地。这五点共同指向一个事实判断:新加坡本地人员是否真正管理公司。
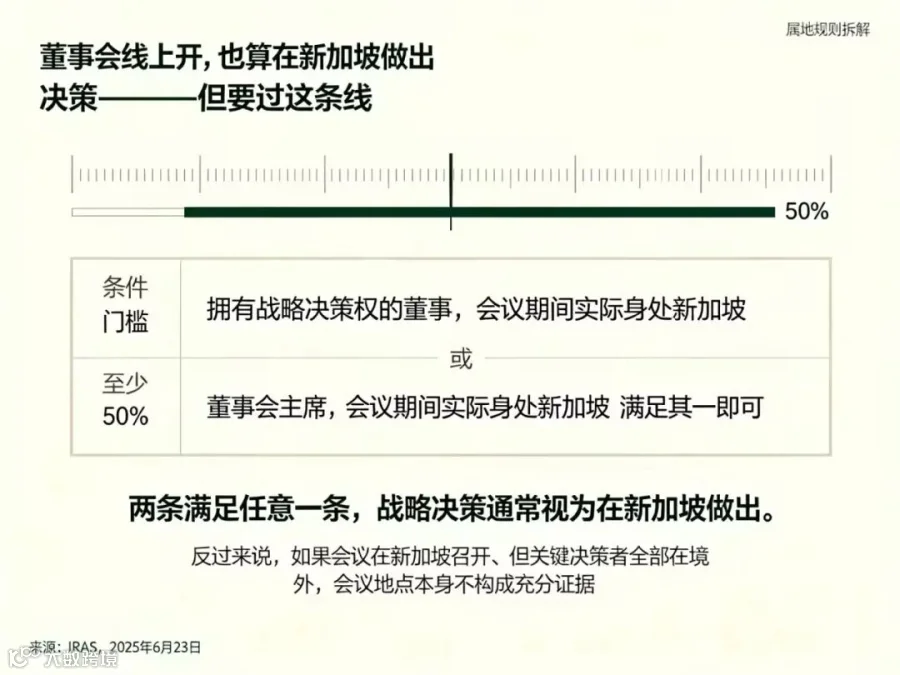
3. 虚拟会议的量化门槛
若采用虚拟董事会,满足以下任一条件通常被视为决策在新加坡做出:至少50%拥有战略决策权的董事身处新加坡;或董事会主席身处新加坡。
矛盾在于:BizFile上的“nominee”标注向银行暗示“本地董事非实际决策者”,而IRAS认定税务居民身份又需证明“本地董事参与战略决策”。若挂名董事对业务不知情,公司在向IRAS主张税务居民身份时将面临事实基础与公开披露信息不一致的风险,这在税务问询或银行复审中难以通过简单说明弥补。
四、潜在风险:从“开户难”到“退出难”
相较于开户被拒,更隐蔽的风险在于公司运营后的结构性困境。

1. 辞任受限,陷入僵局
依据《公司法》第145(5)条,若辞任导致公司无常驻本地董事,辞职无效。这意味着退出必须在替代人选到位后方可进行。若实际控制人失联或无备用本地董事,挂名董事将陷入“想退退不出”的法律僵局,导致公司登记状态悬空。
2. 个人风险反向传导
若公司涉及不合规资金活动,挂名董事将面临调查甚至控告。若一人五年内担任三家及以上被除名公司的董事,将被吊销董事资格。此外,CSP必须是ACRA注册的,挂名董事也需符合“适合担任”的要求,这些均在银行KYC审查范围内。
3. 一致性经受时间检验
自2023年新加坡巨额洗钱案后,行业风控持续收紧。MAS对多家机构处以高额罚款,银行风险容忍度降低。随着BizFile挂名身份可交叉核对,一家“无本地雇员、无决策痕迹、董事为nominee”的公司,在后续年度复审或新增业务时,被要求补充实质证明的概率显著增加。
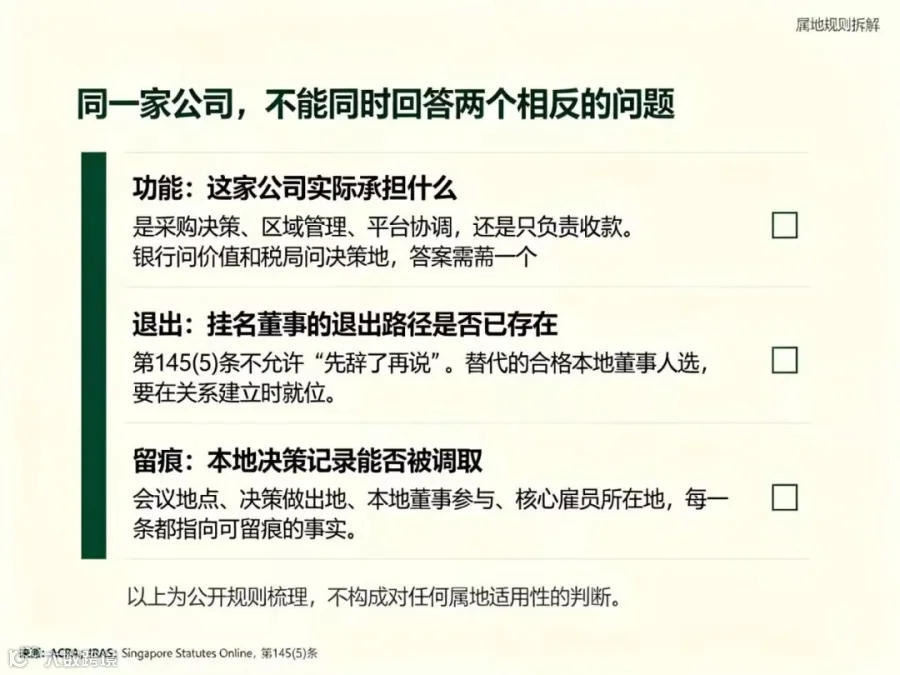
五、落地建议:前置规划三大核心要素
新加坡公司注册流程本身高效清晰,难点在于确保主体在公开透明规则下,能同时满足银行与税局的合规要求。
1. 明确新加坡公司的实际功能
若公司承担区域采购、运营协调或子公司管理等实质职能,并有匹配的本地决策痕迹,银行与税局的疑问可得到统一解答。若仅作为收款通道且无本地实质活动,公开的nominee标注将使合规解释变得极为困难。
2. 预设挂名董事退出路径
鉴于辞任限制,必须在建立关系之初就规划好替代合格本地董事人选、CSP持续服务关系及辞任程序,避免未来因无出口而陷入法律僵局。
3. 夯实税务居民身份的证据链
税务居民身份的主张不能仅凭注册证书,需有本地决策记录支撑。应在注册初期便设计好董事会会议地点、战略决策留痕、本地董事参与及核心雇员布局等事实链条,以降低后续解释负担。

综上所述,依靠一套文件同时覆盖“收款”与“离岸”操作的空间正在收窄。跨境从业者需在登记之前,针对银行与税局可能提出的相互矛盾的角色期待,给出清晰、一致且可验证的答案。
