

执行摘要
2026年10月1日至28日,全球集装箱运输市场处于旺季尾声与航线重构并行阶段:美国进口需求仍为跨太平洋运价提供支撑,亚洲—欧洲航线则受到红海/苏伊士回归尝试、空班调节及区域安全风险的共同影响。
Drewry世界集装箱指数(WCI)10月22日升至每40英尺箱4,585美元,周涨2%;上海出口集装箱运价指数(SCFI)10月23日报3,681.34点,周涨1.76点(0.05%),连续第三周上升但涨幅显著收窄。
指数表现说明市场整体并非单边上涨:上海—洛杉矶WCI报8,007美元/FEU、周涨2%,上海—鹿特丹报3,632美元/FEU、周涨3%,而不同来源及计价口径的报价不宜直接横向比较。
供给端出现两股相反力量:马士基与赫伯罗特持续分航线评估苏伊士通行,缩短部分航程并释放绕行好望角所占用的船舶周转;但10月1日一艘达飞大型集装箱船在曼德海峡遇无人机威胁,安全不确定性仍高。
与此同时,HMM批准投资12艘、合计约11.41万TEU的新船,交付延续至2029年,新增运力将加重中期供给竞争。中国港口吞吐仍增长,1—9月全国港口集装箱吞吐量同比增加4.5%。
本月核心矛盾是现货市场局部偏紧与中期运力宽松并存,客户应按航线确认可执行舱位、实际附加费和路由,而不宜仅凭综合指数判断成本方向。
全球集装箱运输市场概览
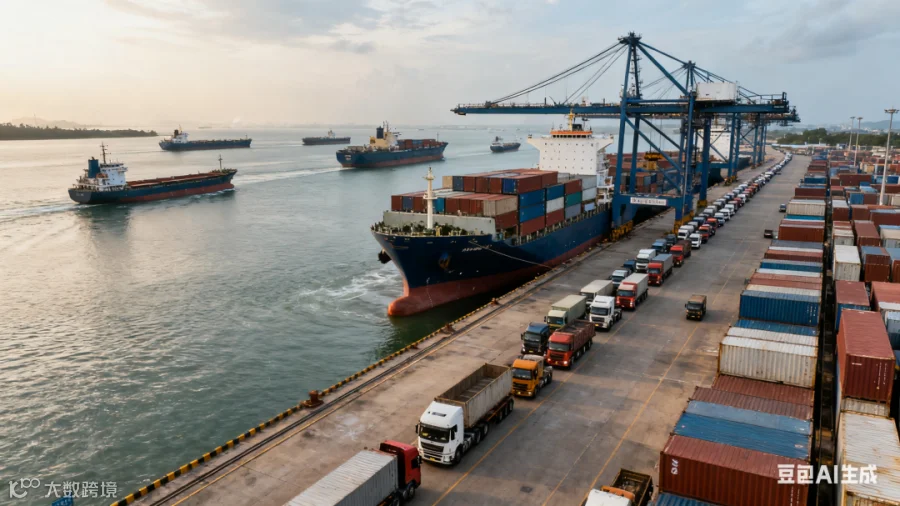
截至10月下旬,全球市场走势分化。旺季后段的美国进口需求、航线上的空班安排和安全风险为现货运价提供支撑;新增船舶和部分服务恢复苏伊士航线,则逐步改善有效运力。市场信号更接近平衡中的局部紧张,而非全面缺舱。Drewry WCI 10月22日为4,585美元/FEU,较前周上升2%;其报告同时指出,亚洲港口等待时间有所回落,但欧洲航线仍通过空班管理维持运价。该指数为特定周度现货评估,不应等同于整月平均成交价。
全球关键航道动态
苏伊士运河与红海:航线回归采取逐条服务、逐航次评估的方式。Gemini合作的SE1服务计划由“Umm Qarn”轮于10月27日自丹戎帕拉帕斯启程西行,经红海和苏伊士;赫伯罗特说明初期通行须经安全审查并在海军保护下实施,且这不代表整个网络全面复航。与此同时,10月1日达飞“Champs Elysées”号(约23,000 TEU)穿越曼德海峡时遭无人机接近,法国护卫舰将其拦截。事件提高了船员和承运人对安全护航、战争险及航线可逆性的关注。经苏伊士可减少绕行时间与燃油消耗,但在风险评估改变时,临时改道仍可能造成到港时间和舱位计划再度错位。
巴拿马运河:10月中旬通行能力较此前有所放宽。市场资料显示,巴拿马运河管理局自10月15日起将每日通行预约量提高至33艘,其中Neopanamax船闸恢复至每日10艘,Panamax船闸为23艘;Neopanamax最大吃水自9月28日起为49英尺。通行仍受到水资源约束,预约时段是保障过河日期的关键。对亚洲—美国东岸及部分美湾相关服务而言,运河恢复增加了路由选择,但并未消除订舱时段、等待时间和额外费用的不确定性。
国际枢纽港口运营动态
亚洲枢纽港口:中国港口吞吐量维持增长。交通运输部公布,2026年1—9月全国港口集装箱吞吐量为2.7502亿TEU,同比增长4.5%;上海港为4,283万TEU,同比增长3.1%。宁波舟山港受台风影响形成的积压在10月上旬逐步消化,10月9日平均候泊约1天。不过,风暴延误、节后集中到港与支线衔接仍会造成短期波峰,港口总量增长并不意味着每个码头、每个航线的准班和空箱供应同步改善。
欧美枢纽港口:欧美港口表现受到航线到港节奏和贸易结构变化影响。Drewry数据显示,上海港船舶等待时间由第38周的97小时降至第42周的38小时,亚洲始发端拥堵有所缓解;但欧洲航线下周空班公告由2班增至8班,显示承运人仍在管理有效供给。跨太平洋方面,10月22日上海—洛杉矶WCI为8,007美元/FEU,上海—纽约为10,166美元/FEU,分别周涨2%和1%。高运价反映美国进口需求和舱位管理的支撑,不宜据此推断所有北美港口吞吐同步强劲。
非洲枢纽港口:非洲市场需要关注区域港口拥堵对实际承运能力的影响。赫伯罗特自10月5日起对部分运往加纳特马港的冷藏箱征收每TEU 250美元拥堵目的港附加费,涉及非洲、亚洲、大洋洲、中东和印度次大陆起运的货物。该措施显示,即使平均等待时间有所改善,堆场、冷插电位、空箱回流或内陆转运能力中的单一瓶颈仍可能触发费用及订舱限制。西非和东非客户应在报价阶段确认冷藏设备可用性、费用适用范围及免费用箱期。

中国集装箱运输市场聚焦
10月中国出口集装箱市场的主要特征是综合指数涨势趋缓、航线之间分化明显。SCFI于10月23日报3,681.34点,较10月16日上升1.76点,周涨0.05%,为连续第三周上涨但增幅放缓。同期上海起运报价中,中东航线为6,499美元/TEU,欧洲为2,351美元/TEU,地中海为3,255美元/TEU;美西为7,521美元/FEU、美东为10,388美元/FEU。SCFI航线报价与WCI方法、样本及口径不同,建议分别跟踪,不应将指数值直接作为具体货主可成交价。
分航线市场表现
北美航线:跨太平洋市场在10月下旬仍有需求支撑,但运价已进入高位窄幅波动。Drewry 10月22日评估上海—洛杉矶为8,007美元/FEU(周涨2%),上海—纽约为10,166美元/FEU(周涨1%);同周SCFI口径的美西、美东报价分别小幅下跌4美元和17美元,说明指数平台及报价口径存在差异,方向上则均显示边际变化有限。黄金周后需求和船公司空班安排是影响11月初舱位的关键变量。建议货主确认实际船期、转船安排和目的港费用,不以综合指数上涨推定所有美线舱位趋紧。
欧洲与地中海航线:欧洲线出现运价反弹与路由回归并行的局面。Drewry上海—鹿特丹10月22日报3,632美元/FEU,周涨3%;上海—热那亚为4,152美元/FEU,周涨5%。SCFI 10月23日欧洲和地中海航线报价分别较前周增加16美元/TEU和5美元/TEU。短期内,空班增加和节后货量恢复为价格提供支撑;中期内,更多服务若稳定经苏伊士,将压缩航程并释放船舶周转,供给增加可能限制运价持续上行。出口商需将是否经苏伊士、绕行备用方案、战争险和船期缓冲写入订舱确认。
新兴市场与近洋线:新兴市场报价差异仍大,单一综合指数难以反映局部港口风险。SCFI所列中东航线10月23日为6,499美元/TEU,周升25美元;东南亚近洋业务则更受区域舱位安排、空箱调度和支线衔接影响。菲律宾港口因堆场和空箱返还能力严重受限,赫伯罗特暂停所有来源地至马尼拉、八打雁和苏比克湾的新订舱,措施目前预定持续至12月31日。货主应评估改港、转运及内陆运输成本,并预先确认承运人是否接受新订舱及现有货物如何处理。
中国主要港口及陆侧动态
上海/宁波:长三角仍是主要出口箱源和国际干线连接区域。上海港1—9月吞吐量同比增长3.1%;宁波舟山港10月上旬在台风后清理积压,平均候泊回落至约1天,显示高峰延误具有较强阶段性。发货人应将码头截关时间、驳船或铁路接驳和台风预警纳入计划,尤其在集中出运时避免把港口恢复等同于所有船期立即正常。
深圳(盐田/蛇口):深圳港服务大湾区出口货源,旺季后半段的订舱操作仍应关注干线配舱和目的港交付限制。本期公开资料没有提供截至10月28日盐田、蛇口的可比月度吞吐量或单一准班率数据,因此不以未经核实的估值填补。对经转运港前往菲律宾或其他拥堵市场的货物,应在出运前核对转船窗口、空箱回收和目的港接收安排,避免因后段不接货而产生滞港或改配费用。
青岛/天津:环渤海地区继续承接北方腹地出口及区域集疏运需求。可获得的本期统计以全国与主要港口累计量为主,尚不足以对青岛、天津10月吞吐和效率作同比判断。实际操作上,货主应根据目的航线和内陆起运地比较青岛、天津及上海/宁波的综合成本,核实铁路班列、内支线接续、截关时间与空箱来源,减少只比较海运基本费造成的总物流成本偏差。

本月特别关注
红海服务谨慎回归与曼德海峡无人机事件
事件背景:赫伯罗特确认Gemini SE1服务计划于10月27日由“Umm Qarn”轮从丹戎帕拉帕斯西行,经曼德海峡和苏伊士运河;公司强调通行需逐航次安全评估并在海军保护下执行,且仅属服务级别的渐进调整。10月1日,达飞“Champs Elysées”号在曼德海峡遭无人机接近,法国海军护卫舰将目标击落。两项发展一方面说明绕开好望角的航线正在试探性恢复,另一方面显示通道风险并未消失。
对中国进出口的影响:若更多亚洲—欧洲服务恢复苏伊士,部分航程可缩短,船舶周转效率上升,长期将增加有效运力并压低绕航成本溢价。短期仍可能出现同一航线不同船公司采用不同路线、到港时间集中或临时改道,影响中国出口商的交付承诺、库存周转和转运衔接。风险附加费、保险条款和船员安全安排亦可能随通行决策调整。中东及东非相关货物还需单独评估目的港风险,不应把单条服务复航外推为红海全面恢复。
客户应对策略:订舱确认中要求承运人写明计划路由、备选绕航安排、预计延误和附加费用承担方式;对时间敏感货物预留1至2周缓冲,避免将单次通行成功等同于稳定复航。出运前复核货物保险及战争险除外责任,保持船舶动态和ETA可视化;若船公司临时改道,及时同步海外收货人和内陆配送方,必要时评估替代港口或分批出运。
运价止跌回升与新增船舶供给
事件背景:10月22日Drewry WCI综合指数上升2%至4,585美元/FEU;上海—洛杉矶升至8,007美元/FEU、上海—鹿特丹升至3,632美元/FEU。10月23日SCFI报3,681.34点,周涨0.05%,连续第三周上行但涨幅收窄。需求和空班对短期价格有支撑,而HMM董事会于10月15日批准约2.168万亿韩元(约16.2亿美元)的12艘集装箱船投资,合计约114,100 TEU,最后一艘预期于2029年12月交付。
对中国进出口的影响:短期内,美国进口需求、空班和局部港口拥堵继续影响现货舱位和报价;亚洲—欧洲若扩大苏伊士通行,名义运力将更快转化为可用运力。中长期新船交付叠加航程效率恢复,可能加剧船公司争夺货量和压价的竞争,但订单交付远在未来,不应据此预判眼前即期运价。出口商需要区分暂时性节后紧张与结构性供需变化,避免锁定价格时过度外推单周涨幅。
客户应对策略:利用多家承运人和多个指数进行报价验证,比较全包成本、船期可靠性、转运次数和延误赔付。对稳定货量可通过年度或季度合约锁定基础舱位,同时保留部分现货采购;对非紧急货物可设置分批出运和运价阈值。供应商招标中要求披露路由和空班后的替代方案,并持续监测船队交付、报废和航线恢复节奏。
菲律宾港口拥堵与订舱暂停
事件背景:赫伯罗特因菲律宾港口持续拥堵、堆场及空箱返还能力严重受限,暂停所有起运地、所有航线至马尼拉、八打雁和苏比克湾的新订舱;公告显示限制目前计划持续至2026年12月31日。已有在途货物需向当地客服逐票确认处置。此次措施表明港口侧的空箱和堆场瓶颈可直接限制新货进入,并影响周边航线和转运安排。
对中国进出口的影响:中国对菲律宾的消费品、工业零部件及项目货可能面临延后订舱、改港转运和内陆运输距离增加。若经区域枢纽中转,舱位增加并不必然改善最终交付,因为目的港接收、空箱归还和支线船期仍是约束。进口商亦可能因空箱周转迟缓而遇到设备附加费或交货周期拉长。具体影响取决于船公司、货类和装卸港,需逐票核实。
客户应对策略:确认承运人最新订舱状态、在途货物安排及可接受的替代港口;在改港前评估拖车、驳船、报关和仓储费用,并取得收货方书面确认。对紧急货物比较直达与区域转运方案的总时效和总成本,预留额外空箱返还和滞箱缓冲。与供应商及菲律宾收货人共享装船、转运和到港节点,避免货物抵港后因堆场或提箱能力不足产生额外费用。
《10月第4周集装箱报告》节选
每周发布一次
及时获得相关资讯


10月旺季空运有哪些新变化?运价上涨、海湾运力受限与清关新规解析
海运报告 | 亚欧走低、东南亚创新高:10月海运大盘怎么走?
9月集装箱报告 | 黄金周前美线涨欧线跌,红海巴拿马风险并存
预警!美线空运提前7天订舱、欧盟单件加征3欧,10月旺季物流如何保利润?