


促成销售是企业短期内的核心目标,但只有实际收到款项,财务流程才算真正完成。这一过程被称为“结算”或“放款”。若订单资金被支付处理商扣留,即便销售额达标也无法用于支付账单。因此,企业主必须深入理解结算机制及其运作方式。
本指南将详解结算的各个方面,包括不同类型及管理策略,助力企业高效运营。
什么是结算(Payout)?
付款是指将资金分配给最终接收者。在电商领域,支付处理商通过将代收款项转入商户账户(一种专门接受卡支付的银行账户),再由零售商提取至传统银行账户,从而完成向零售商的付款。
需注意,支付处理流程中的每一步并不都等同于零售商视角的“到账”。例如,客户刷卡后,支付处理商会指示发卡行将资金转入商户账户;待资金进入该账户后,才会发生向零售商主银行账户的二次转账。
通过 Shopify Payments,您可以轻松接受主流信用卡及其他流行支付方式,并通过透明的结算管理优化现金流。
电商商家的结算类型
根据收款设置不同,商家可能接收到以下类型的结算款项:
- 银行转账
- 支付应用
- 现金
- 支票
银行转账
这是最简单且最常见的结算方式。例如使用 Shopify Payments 时,可设置自动结算,净销售额将通过银行转账直接汇入关联的企业银行账户。
支付扩展功能
部分 Shopify 店主使用 PayPal 等第三方集成进行支付处理。当客户通过 PayPal 支付时,资金会随后结算至您的企业 PayPal 账户。
此外,也可通过 Venmo 等移动支付应用收款,既可在应用内使用资金,也可将其转至独立银行账户。
现金
实物现金结算多见于实体场景(如发放小费)。在电商环境中,“现金付款”有时指代几乎即时可用的流动资金(含银行转账)。若选择货到付款,快递员代收的现金即为现金付款;但商店信用等形式不属于此类。
支票
尽管在线支付普及,支票仍具相关性。据统计,约 40% 的美国 B2B 支付仍依赖支票。除支付货款外,保险赔付等也常采用支票形式。部分电商平台为商家提供开具纸质支票作为付款选项,但可能产生额外费用。
如何向企业银行账户发起结算
若您关注如何将资金转入企业银行账户,流程通常如下:
- 选择支付处理器
- 链接企业银行账户或使用集成的商户账户
- 选择本地结算货币
- 设置结算计划或使用自动结算
1. 选择支付处理器
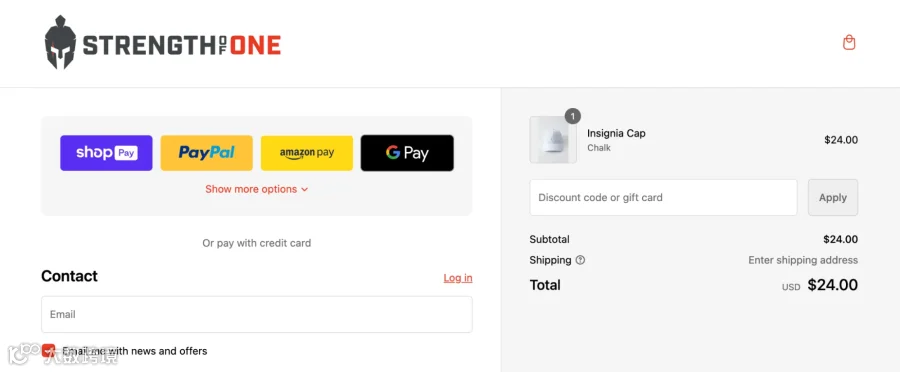
首先需选定支付处理器。可选择 Shopify 或第三方解决方案,支持信用卡、借记卡、先买后付(BNPL)或 Amazon Pay 等多种方式。
一家公司可同时充当支付处理器和支付方式。例如,以 Shopify Payments 为主接收信用卡付款,同时允许客户通过 PayPal 支付。当 PayPal 作为处理器时,客户可选择刷信用卡或使用余额支付。
💡 提示:PayPal 是 Shopify 默认支付提供商之一。开设 Shopify 商店即自动获得 PayPal Express Checkout 账户。
选择支付处理器时,请考量以下因素:
- 费用:费率各异,常见模式为百分比费率加单笔交易费。
- 安全性:处理器涉及敏感数据,务必确认其符合 PCI 合规性,并提供加密及令牌化服务。
- 客户体验:应促进无缝结账。鉴于客户对特定平台的信任度,建议根据受众群体提供多种支付选项。
2. 链接企业银行账户或使用集成的商户账户
确定收款去向。多数企业选择链接外部银行账户,也有店主偏好使用与处理器集成的商户账户。
使用 Shopify Payments 时,需按国家/地区要求链接符合条件的账户。例如在美国,外部账户需能接收美元并支持 ACH 转账。
或者,可设置 Shopify Balance 账户以实现更快结算——最快于交易处理日后下一个工作日到账(比外部账户快多达七天)。Shopify Balance 是一种企业账户,便于在后台统一管理资金。
选择取决于您对到账速度、多账户管理的接受度以及获取资本等附加福利的需求。
3. 选择本地结算货币
拥有国际客户的商家可通过 Shopify Markets 让客户使用本地货币购买,并以首选货币接收结算。为此,您需拥有一个币种匹配的银行账户,并在 Shopify 管理后台的 Shopify Payments 银行信息部分设定结算货币。
请注意,关联账户必须接受该结算货币才能完成转换。最终金额还受汇率及转换费影响,但为提升客户体验,相关成本通常是值得的。
4. 设置结算时间表或使用自动结算
结算频率因处理器而异。部分会在清算后立即自动处理,有的则在每周固定日期结算。
例如,Shopify Payments 支持每日自动结算已处理付款,但澳、加、新、美以外国家设有最低门槛。您也可以自定义结算日(如每周五),届时已处理款项将统一转入 Shopify Balance 账户或外部银行。Balance 账户资金可用于支付账单、商业采购或按需转出。注意:实际转出金额为扣除费用、退款及调整后的净额。
作为企业主如何管理个人结算
结算的最后一步是将款项从企业账户转移至个人账户。常见方式包括:
1. 所有者提款
通过标准银行转账从企业账户向个人账户划款。金额可视资金状况灵活调整:销售强劲时可多提,反之则等待账户积累至一定水平后再操作。
2. 工资
通过第三方薪资平台领取固定工资。随着企业规模扩大,此方式更受欢迎,且 S 型公司和 C 型公司等结构强制要求这样做。即便是个体创业者,发工资也能带来稳定收入,便于规划个人开支。
3. 股息
领取薪水的企业主还可通过股息获得额外分红。具体结构因公司章程而异,通常按收益比例支付。但建议不要将所有利润作为股息分配。
专家建议,总体分红比例不应超过“总利润的 20%”,以便为淡季储备资金,避免动用个人储蓄应对业务需求。合理比例因企业规模和净利润而异,必要时请咨询会计师等专业顾问。
使用 Shopify 更有效地管理付款
为避免低效流程拖累经营成果,建议使用值得信赖的支付处理器(如 Shopify Payments)确保交易在合理时间内结算。
为实现更快到账,可考虑开设 Shopify Balance 账户,销售后最快一个工作日内即可收款。此后,可使用该账户资金支付账单、通过消费卡支出,或转账至外部银行账户。
付款常见问题解答
什么是分红率?
商户的付款是什么?
付款至 Shopify Balance 是什么意思?
付款是如何运作的?
Shopify 与 Stripe Payments Company 合作提供资金传输及账户服务,资金存放于 Fifth Third Bank N.A.(FDIC 成员)。Shopify Balance Visa® Commercial 卡由 Stripe 提供支持,并由 Celtic Bank 根据 Visa U.S.A. Inc. 许可签发。
Shopify Payments 款项通常在 1-3 个工作日内存入 Shopify Balance 账户,最迟不超过 5 个工作日;发送至外部银行账户通常需多一周以上时间。
Shopify Balance 不收取月度费用或 ACH 转账费。Shopify 不收取 ATM 取款费,但 ATM 提供商可能会收费。