

///全球市场整体规模与增长态势:总量持平,结构分化
根据AppMagic发布的《2026年上半年休闲游戏报告》,全球休闲移动游戏IAP(应用内购买)净收入约为110亿美元,与2025年同期基本持平。表面平静的数字之下,市场内部正在发生剧烈的结构性分化。
传统品类停滞甚至下滑,新兴赛道爆发式增长。
从广义市场口径来看,产业世界数据显示2026年全球休闲游戏市场总收入预计达到1240亿美元(含广告、订阅等全变现模式),同比增长11.3%,用户规模突破28亿人,增长约9.2%。其中移动端用户占比超81%,达22.7亿人。
"量跌收增"成为核心特征:
下载端全品类普遍下滑,但收入端结构性增长显著。
AzurGames数据显示,2026年上半年超休闲、混合休闲的收入分别同比增长64%和24%,而下载量均下滑超过10%。市场增长逻辑已从用户规模扩张,彻底转向单用户价值挖掘。
小游戏出海:PLAYOL构建一站式全球化基础设施
国内休闲小游戏的产能优势正在通过专业化平台加速向全球输出,其中PLAYOL作为海南澄迈打造的游戏出海商业化标杆平台,是2025-2026年行业最亮眼的新兴基础设施与增长变量。

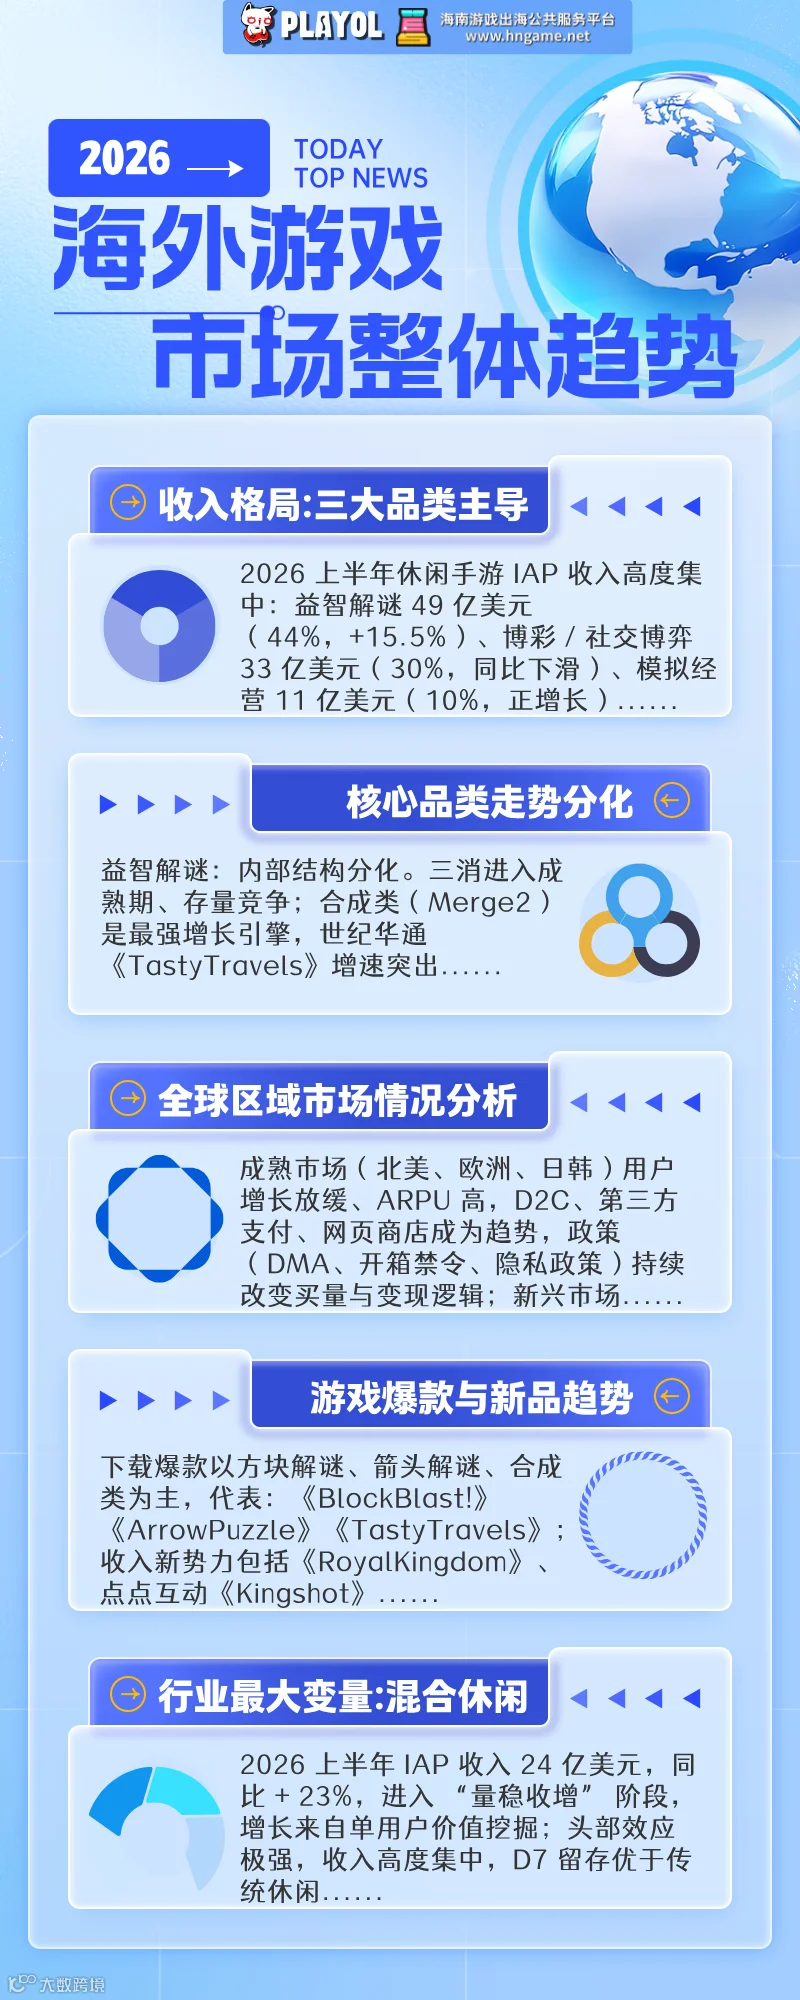
收入结构上三大品类主导
益智解谜品类持续扩大领先优势,市场份额从2025年的约40%提升至44%;博彩品类则出现明显下滑,金币掠夺(CoinLooter)等子赛道正加速向D2C(直销)模式转型。
益智解谜分类:统治力持续强化
益智解谜是2026年表现最强的大类,上半年IAP收入49亿美元,同比增长15.5%,市场份额突破44%。内部呈现"三消守基本盘、合成与混合休闲爆发"的格局。
三消(Match3):存量竞争,强者恒强
市场规模约25亿美元,同比微降0.4%,进入成熟期。
头部三款产品(RoyalMatch、CandyCrushSaga、RoyalKingdom)占据绝大部分份额。
DreamGames新品《RoyalKingdom》凭借精品化策略快速跻身市场第三。
增长动力大多来自活动密度提升、付费深度挖掘,而非用户规模扩张。
合成类(Merge2):分类增长引擎
上半年收入接近翻倍,达12.4亿美元,下载量同比增长22%。
《GossipHarbor》继续领跑,单月收入突破1亿美元。
世纪华通《TastyTravels》表现惊人,上半年收入1.27亿美元,同比暴增13倍,已跃居品类第二。
核心增长逻辑:订单经济、资源循环、剧情叙事、高频LiveOps,最终大幅提升单用户价值。
买量策略分化:GossipHarbor主打情感剧情广告,TastyTravels则靠误导性创意素材(仿水果合成、拯救国王等)破圈。
混合休闲益智(HybridcasualPuzzle):
该分类正从边缘走向主流。
Sort、Screw、Block三类玩法收入同比增长46%。
方块类空间解谜成为超休闲第一大玩法,Top10超休闲游戏中有5款采用方块机制。
代表产品:《BlockBlast!》《ColorBlockJam》《ArrowPuzzle》《Meowdoku》。
核心优势:开发成本低、变现效率高、留存表现优于传统超休闲。
博彩/社交博弈类:此类游戏大多处于下滑与转型趋势
2026上半年社交博弈类休闲IAP收入约33亿美元,同比下滑,是唯一负增长的主要品类。
三个子品类全线收入下跌:
老虎机(Slots):收入下滑12%,下载增长10%。
金币掠夺(CoinLooter):收入下滑11%,下载增长33%。
棋牌赌场(CasinoCard):收入下滑7.6%,下载下滑21%。
关键转型趋势:头部厂商加速布局D2C网页直充,绕过应用商店30%抽成。
Playtika直销平台收入2026年Q2同比增长63.1%至2.869亿美元;《DiceDreams》官网直充已占美国收入约一半。这也是AppMagic统计的IAP收入下滑的重要原因——大量收入流向了应用商店之外。
模拟经营:休闲化SLG异军突起
模拟经营品类保持稳健增长,上半年收入超11亿美元。值得关注的是休闲化SLG成为新增长点:
《WhiteoutSurvival》作为休闲化SLG标杆,从重度游戏红海中杀出,常年稳居全球收入Top10。
《MonopolyGO!》凭借大富翁+建造+社交掠夺的混合模式,持续霸榜。
趋势上处于重度玩法轻量化、碎片化。分类游戏持续降低准入门槛,同时保留深度付费空间。
超休闲:此分类正全面转向混合变现
超休闲游戏在2026年呈现"下载缩水、收入暴涨"的转型特征:
下载量全品类下滑超10%,但收入增长64%。
纯IAA超休闲几乎绝迹,头部产品全部采用混合变现模式。
Q3全球下载Top3:《BlockBlast!》(4700万)、《ArrowPuzzle》(4200万)、《Meowdoku》(3200万)。
方块解谜、箭头解谜两类玩法占据Top10中的8席。
没有Q3上线的新品进入Top10,说明存量产品运营优势持续扩大。
全球主要区域市场表现
成熟市场情况:存量游戏博弈,D2C网页直充兴起
北美市场:
用户增速放缓至3.1%,但ARPU高达每人每年约45美元,仍是全球价值最高的市场。
受苹果隐私政策和CPI上涨影响,传统买量模式效率下降。
D2C网页直充模式快速普及,成为头部厂商规避平台抽成的核心手段。
产品结构高度固化,Top产品生命周期普遍超过5年。
欧洲市场:
用户增长率约2.7%,ARPU约32美元。
《数字市场法案》(DMA)推动厂商转向网页商店,ARPPU可提升18%而不提价。
德国、比利时等国开箱禁令加速纯外观付费模式,一定程度上改善了留存。
消除、策略、博彩仍是最受欢迎的三大休闲品类。
日韩市场:
ARPU分别为38美元和41美元,付费能力强。
用户增长接近饱和,本土重度游戏强势,休闲游戏空间相对有限。
韩国通过应用内计费选择法案,第三方支付渠道开始普及。
新兴市场:成为新玩家增长主力区域
东南亚、拉美、中东非洲是2026年增长最快的三个区域,年增速均超过18%。
东南亚:
用户规模突破6.5亿,收入达148亿美元。
印尼是唯一下载与收入双增长的重点市场。
安卓设备主导,运营商计费普及,降低了付费门槛。
《BlockBlast!》等超休闲产品增长迅猛,印尼、越南下载量同比增长超60%。
微付费模式创新成效显著,超低门槛付费设计可将付费转化率提升至40%以上。
值得注意的是,以PLAYOL为代表的中国出海平台,正在成为新兴市场休闲游戏供给的重要来源。
凭借即点即玩的低门槛特性与弱网适配能力,PLAYOL在印尼、越南、巴西等增长核心市场快速渗透,其平台上的益智解谜、休闲竞技类产品精准匹配当地用户碎片化娱乐需求,成为拉动平台用户增长的核心动力。
拉美:
用户约4.2亿,收入98亿美元。
巴西是全球游戏测试首选地,西班牙语市场联动效应强。
内购收入同比增长13%,支付基础设施持续完善。
中东非洲:
用户3.8亿,收入72亿美元。
内购收入同比增长18%,增速全球领先。
移动支付(如MPesa)在东非快速普及,拓宽了付费漏斗。
印度:
用户基数增长最快,但变现仍处于早期阶段。
成为脉冲式买量的核心阵地,大量产品通过印度市场冲下载榜。
《TopTycoon》等产品印度下载占比可达57%。
2026年新爆款与潜力新品
下载榜新贵
《BlockBlast!》(快乐爱消除)
发行商:HungryStudio(中国)。
2026年Q3全球下载4700万次,蝉联超休闲下载榜冠军。
核心玩法:方块空间消除,简单易上手,连锁反应爽感强。
增长动力:印尼、越南、巴西等新兴市场持续放量。
15月广告收入达1.27亿美元,是全球广告收入最高的休闲游戏之一。
《ArrowPuzzle》系列
多款同类产品集体爆发,Q3合计下载超1亿次。
核心玩法:点击箭头消除,极简规则+渐进难度。
典型的短视频买量驱动型产品,创意素材转化率高。
GooglePlay平台表现尤为突出,Top15中占据3席。
《TastyTravels:MergeGame》
发行商:世纪华通(中国)。
上半年收入1.27亿美元,同比暴增13倍,Merge品类第二。
差异化买量策略:大量使用误导性创意素材,仿水果合成、拯救国王等热门格式。
运营能力突出,背靠世纪华通成熟的全球化发行体系。
收入榜新势力
《RoyalKingdom》
发行商:DreamGames(土耳其)。
《RoyalMatch》同厂新品,快速跻身三消品类第三。
策略:少而精的产品矩阵,整合多样化迷你游戏活动。
延续了DreamGames强活动运营、高ARPU的优势。
《Kingshot》(奔奔王国)
发行商:点点互动(中国)。
上半年营收约5.45亿美元,持续稳步上涨。
休闲射击+建造养成的混合模式。
买量投放强度大,增长势头预计持续。
键盘跑酷(KeyboardEscape/Obby)新品类
2026年6月起集中爆发,头部产品均来自越南厂商。
核心玩法:障碍物跑酷,源自Roblox的Obby玩法手游化。
两个月拿下500万安装,登顶美国模拟分类榜。
代表了Roblox生态玩法向原生手游迁移的新趋势。
长青游戏持续霸榜
收入三巨头稳定统治
《RoyalMatch》
2026年月均营收稳定在1亿美元左右,上半年约6.8亿美元。
稳居三消品类第一、全球手游收入Top5。
8月AppStore收入榜超越《MonopolyGO!》升至第二。
长青秘诀:极高的活动密度(夏日通行证、收集挑战、IP联动)、精准的付费设计、持续的剧情更新。
《MonopolyGO!》
上半年总营收约6.04亿美元,月均约8500-9000万美元。
2月出现收入下滑,主因是玩家转向网页商店消费(D2C),应用商店内统计口径下降。
社交掠夺机制极强,好友互动是留存核心。
大富翁IP的全球认知度提供了持续的获客优势。
《CandyCrushSaga》
发布于2012年,十四年长青。
每月IAP收入稳定在9500万美元左右,上半年约5.83亿美元。
关卡总数突破22000关,每周三持续更新。
颜色编码难度系统、成熟的关卡设计方法论,是其经久不衰的技术底座。
混合休闲类(HybridCasual):行业最大变量
混合休闲是2026年唯一持续高速增长的细分赛道:
2026上半年IAP收入约24亿美元,同比增长23%。
海外混休益智手游H1流水72.77亿美元,同比增长24%,下载43.2亿次,同比增长1.8%。
Top10产品IAP同比增速在67%-100%之间。
D7留存已超过传统休闲Top25游戏的平均水平。
"量稳收增"的市场特征
下载增长停滞(Q2同比0.04%),但收入高速增长(Q2同比+29.5%),说明混合休闲已从获客驱动进入价值挖掘阶段。
市场结构呈现"下载分散、收入集中":
下载Top100占整体市场63%。
收入Top10占全部IAP收入的47%,Top50占79.5%。
头部效应持续强化,中小团队突围难度上升。
尽管全球休闲手游赛道内卷加剧、存量竞争加剧。
赛道内部依然存在清晰的结构性红利,新兴市场的用户与支付基建仍在释放空间,混合休闲、合成解谜等新玩法持续验证商业化潜力,D2C直销、即点即玩等新模式也为厂商打开了平台抽成之外的增量通道。
对国内出海团队而言,只要找准细分赛道、做好本地化运营、持续打磨长线变现能力,依然有机会在全球市场跑出新品、站稳脚跟,游戏出海依旧是值得持续投入的方向。




END