

日本电脑娱乐供应商协会(CESA)数据显示,过去四年日本PC游戏市场快速增长,2025年国内营收首次突破3000亿日元,较2021年的1321亿日元翻了一番。

美国Kicks & Grips网站分析称,该增长主要源于非日本游戏。Steam日本畅销榜头部多为《CS2》《PUBG》《Apex英雄》等,TOP12中仅《怪物猎人:荒野》一款日厂作品;游玩时长榜单前列的《求生之路2》《泰拉瑞亚》《DOTA2》《星露谷物语》等也均为海外游戏。

这似乎表明欧美厂商在MOBA、射击等非日本传统强势品类上更易突破。但该观点有失偏颇,忽视了中国游戏在日本PC市场的活跃表现。
中国厂商早已抓住品类差异化机会,如网易《荒野行动》通过“射击题材+社交本土化”取得成功。近年来,中国游戏对日本的影响已扩展至PC端,与日本PC数据大涨时段高度重合。

以《原神》为代表的米哈游产品培养了日本玩家的PC使用习惯。据《ゲーマー国势调查2025–2026》及Newzoo统计,《原神》PC端玩家庞大,“手机向PC迁移”趋势明显。

因米家游戏多走自家启动器,未计入Steam畅销榜而被西方媒体忽略。《绝区零》虽6月才登陆Steam且在线人数不高,但大量玩家通过启动器登录,其在日营收曾一度超越中国。

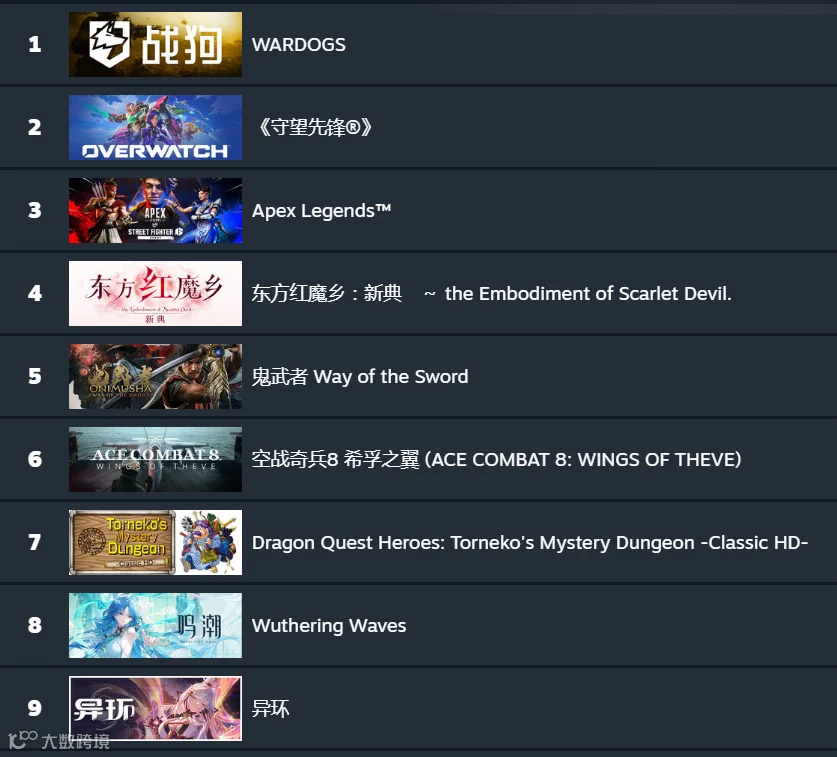
即便只看Steam,中国游戏表现亦日益出色。《鸣潮》稳居日服榜单前列;《异环》《伊莫》等新游也能获得不俗名次。
综上,日本PC市场扩大并非全靠欧美射击游戏。中国游戏不仅贡献了巨大增量,更改变了日本玩家的PC使用习惯,欧美厂商实则是承接了这一习惯改变带来的红利。
对中国游戏而言,日本PC市场的重要性正在降低。与其为日本量身定制,不如制作真正的全球化产品。只要全球化做好,日本玩家自然会来。
以下为Kicks & Grips关于日本PC市场分析文章的要点编译:
平台格局的变迁
日本游戏产业长期由主机和移动游戏主导。最新PC营收数据虽未颠覆这一格局,但显示内部显著调整:PC市场份额从2021年的6%升至12%,营收总额从1321亿日元跃升至超3000亿日元,但仍远低于移动端的71%。

2021年以来,日本移动游戏收入仅增4.5%,主机市场因Switch 2发布增长26.7%,而PC游戏增幅超234%。PC正成为既有游戏习惯的重要补充,尤其吸引青睐持续更新、高重玩价值、竞技性及社群互动的玩家。
全球化游戏占据主导地位
Steam日本营收榜前三均为全球通行的免费多人射击游戏:《CS2》《PUBG》《Apex英雄》。前12名中还有《ARC Raiders》《使命召唤》,唯一日厂作品为《怪物猎人:荒野》。整体榜单明显向海外游戏倾斜。
(注:原文未说明榜单周期,截图为9月第2周榜单)
营收与游玩时长榜单并不完全重合。《求生之路2》时长居首,《泰拉瑞亚》《DOTA2》《星露谷物语》紧随其后。这些跨时代、跨类型的游戏上榜,表明日本PC玩家群体兴趣多元,并非只钟情于单一类型。
这也体现了PC平台的显著特征:游戏生命周期长。玩家可在同一生态中自由切换竞技、合作、沙盒及单人社交等多种体验。
流媒体与高重玩价值游戏
流媒体兴起是PC扩张的重要背景。Twitch及YouTube在日本影响力巨大,高重玩价值、多人协作或竞技性强的游戏天然适合直播传播,能融入玩家日常观看与直播习惯,而非一次性消费。
这对理解CS2、PUBG等在日表现至关重要。其模式促使玩家不断回流,全球化社群则确保了持续的社交内容体验。
开发者在PC领域迎来更多机遇
PC市场的全球扩张吸引了更多开发者关注。此前未推出PC版的日本开发者(如卡普空)纷纷加入,将PC视为值得投入的平台而非添头。
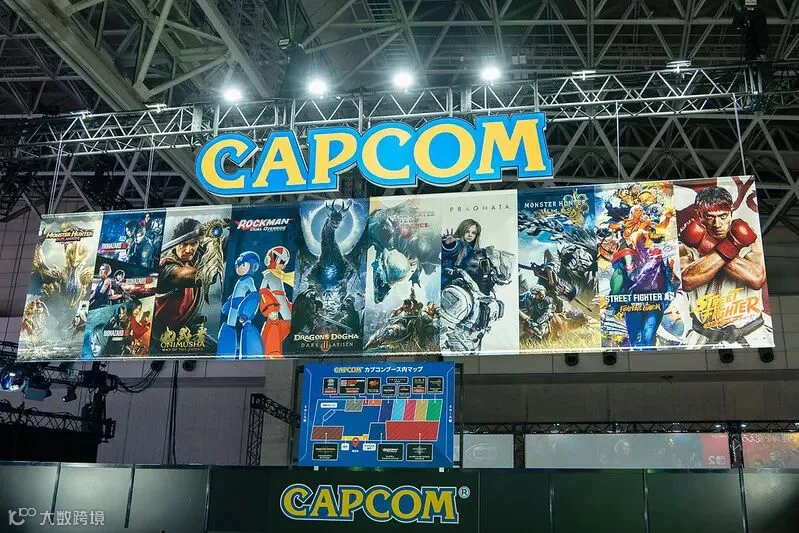
《怪物猎人:荒野》作为唯一跻身收入榜前12的日厂自研游戏,证明了本土作品能在全球化大作主导的生态中有力竞争。
现有数据并未显示主机偏好被取代或移动端失势(71%份额仍占绝对主导)。但增长率差异表明市场演变迅速,机遇隐藏其中。日本正成为比十年前更重要的PC市场,玩家也将拥有更多平台选择并融入全球社区。
硬件成本可能影响趋势
AI驱动的关键硬件价格上涨可能影响PC普及及未来需求。PC体验高度依赖硬件供应及组件成本,价格压力或是下一阶段发展的潜在挑战。
尽管存在不确定因素,2021至2025年间日本本土PC游戏收入已破3000亿日元,份额翻倍,增速远超移动端和主机端。
结语
CESA数据最明确的结论并非日本玩家放弃原有平台,而是PC已成为新的增长动力区。这得益于全球领先的服务型游戏、高粘性长青游戏、蓬勃的直播文化以及日益开放的全球游戏社群。