偶然的幸运,本质都是小概率事件。它不受人力掌控,不随心意左右,可遇而不可求,可得而不可恃。若将人生境遇寄托于无常偶然,那么收获将会变得脆弱不堪,随时可能会被命运的变数清零。运气是外界的馈赠,充满不确定性;努力是自我的掌控,具备稳定性。可以接纳好运降临,但不寄希望于好运常驻;可以羡慕他人奇遇,但不模仿特例行事。始终把精力投入可控的成长,稳定去积累,把人生的底气,从“等待运气”换成“依靠自己”! 最近,造船端出现了一波近年罕见的集中签约潮。如果你只看国内的报道,会觉得这是中国造船业接单接到手软的高光时刻;但当你把恒力重工的狂飙,与Alpha
liner最新出炉的Top 10运力及订单数据放在一起看时,你会发现:全球集运巨头们的“军备竞赛”不仅白热化,而且根本没有停下来的意思。
**恒力重工的狂飙:已吃下百亿大单,还在争夺下一单** 10月下旬,恒力重工官宣承接了52艘超大型双燃料集装箱船(涵盖20艘19000TEU、12艘22000TEU、20艘24000TEU),总金额超110亿美元。这笔超级大单,直接让恒力重工在集装箱船手持订单规模上跃居全球单体船厂第一。 在52艘官宣订单之外,马士基正在推进12+12艘24000TEU LNG双燃料集装箱船的订造计划,订单规模约55亿美元(单船造价约2.29亿美元)。若最终落实,这将是马士基有史以来订造的最大型集装箱船。 目前,这场订单争夺战的竞争格局已经收窄至“两选一”:韩国船厂已全部出局,最终候选船厂仅剩恒力重工与沪东中华。若这笔订单落地,马士基2026年规划的至多58艘LNG双燃料超大型集装箱船将全部由中国船企承接。中国船厂正在包揽全球巨头的未来运力。
**数据透视:Alphaliner最新Top 10底牌曝光** 恒力重工吃下的和即将吃下的订单,只是全球巨头扩张的冰山一角。根据最新Alphaliner Top 10数据底表,当前头部船司的运力扩张呈现出极其可怕的量级:
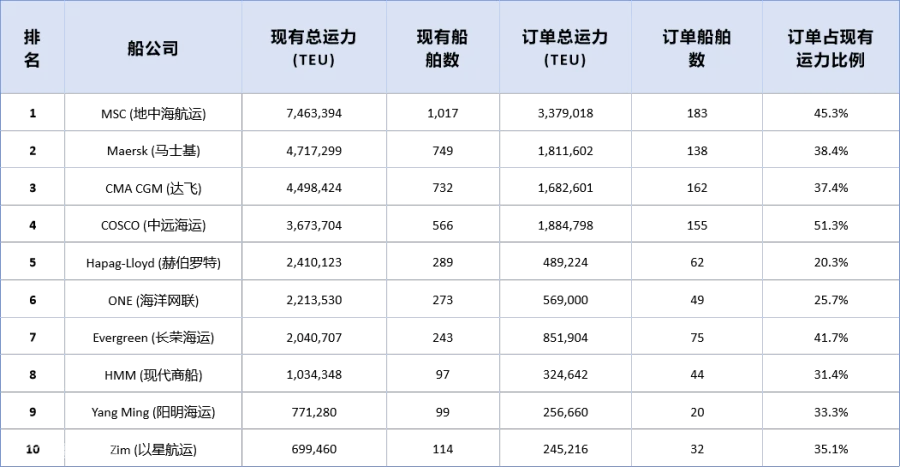
**MSC的断层统治:**现有746万TEU,手持订单高达337.9万TEU(183艘)。未来几年,MSC将向市场投放相当于现有运力45.3%的新增运力,霸主地位难以撼动。 **中远与长荣的“隐藏暴击”**:看总量,中远排第四,但其手持订单达188.4万TEU,占现有运力的比例达到了惊人的51.3%;长荣海运的订单占比也高达41.7%。这意味着在未来的主干航线上,这两家为了抢夺市场份额,将拥有极其暴力的弹药库。 **全员扩张,无一家掉队:**哪怕是TOP 10中订单占比最低的赫伯罗特(20.3%)和ONE(25.7%),其绝对订单量也分别达到了48.9万和56.9万TEU。
**为什么都在疯狂下单?** **1. 环保合规的“生死局”** IMO的碳排放规定和欧盟ETS不是儿戏。当前全球在役及在建的双燃料船订单已突破500艘。像恒力重工造的这批LNG/甲醇双燃料船,能降碳25%-35%。这不是扩张性投资,而是替代性刚需——如果不换船,现有的老旧高耗能船舶在未来几年将直接失去靠泊
欧洲港口和接载大客户高溢价货物的资格。 **2. 规模即权力的“军备竞赛”** 在班轮联盟重组的大背景下,运力就是话语权。中远高达51.3%的订单占比,马士基不惜砸下55亿美元追加12+12艘24000TEU大船,本质上都是在锁定未来的基本盘。如果没有足够的自有大船,在航线密度、港口谈判权和大客户BCO长约的争夺上,就会被淘汰出局。 **3. 船价回落与“抢档期”的窗口期** 当前22000/24000TEU双燃料LNG船的新造船价格约2.43亿美元,较去年同期的2.665亿美元下跌约9%。同时,中国各大船厂2028-2029年的船台正在迅速枯竭(恒力等大厂甚至排到了2030年)。价格在降、船台在消失,这种“抄底”加“抢跑”的心态,逼迫船东必须在近期落子。 **4. 地缘风险下的“绕航准备”** 红海危机虽偶有复航苏伊士的传闻,但实质性常态化绕行好望角仍在消耗5%-6%的有效运力。使用超大型船舶来对冲绕航带来的燃油和
时间成本,提高单航次的规模经济效应,是当前船东配置运力的重要考量。
**警钟长鸣:2029年的“供给海啸”谁来接盘?** UBS和Braemar等机构的预测已经拉响了警报:2027—2029年,行业将面临严重的运力过剩(最高可能达到23%以上)。 当这1100万TEU的巨量订单在2028-2029年集中交付时,如果红海绕航的红利已经消退(事实上,目前复航苏伊士的船舶数量正在增加),而全球宏观消费需求没有爆发式增长,市场将面临极其惨烈的价格战。
本文内容基于公开信息整理,仅供行业交流参考,不构成任何决策依据。文中观点与数据版权归属原作者或原始发布方,若涉及版权问题请后台留言联系我们处理。未经许可禁止商业转载,读者基于本文的任何操作风险自担。



 海贸视界