⏰10月13日
员工向雇主报告小费 (2026年9月):员工若9月获得的小费超过20美元,需向雇主申报
⏰10月15日
EFTPS (2026年9月):通过电子联邦税收缴款系统缴纳9月份的税款
Form 1120(延期报税):联邦所得税申报表延期申报截止
一家在加州注册的C公司,2024年度未提交州所得税申报表Form 100,2025年度税表也尚未完成。随着2025年度延期申报截止日临近,企业面临补报历史税表、处理当年申报及规避逾期罚款等多重问题。
加州C公司Form 100最晚申报期限
根据加州税务局(FTB)规定,采用自然年度的C公司,2025税务年度Form 100原定截止日为2026年4月15日。若未能按时申报,符合条件的C公司通常可自动延期7个月,无需单独申请。
因2026年11月15日为周日,最终截止日顺延至2026年11月16日。
需注意,加州与联邦申报规则存在差异:
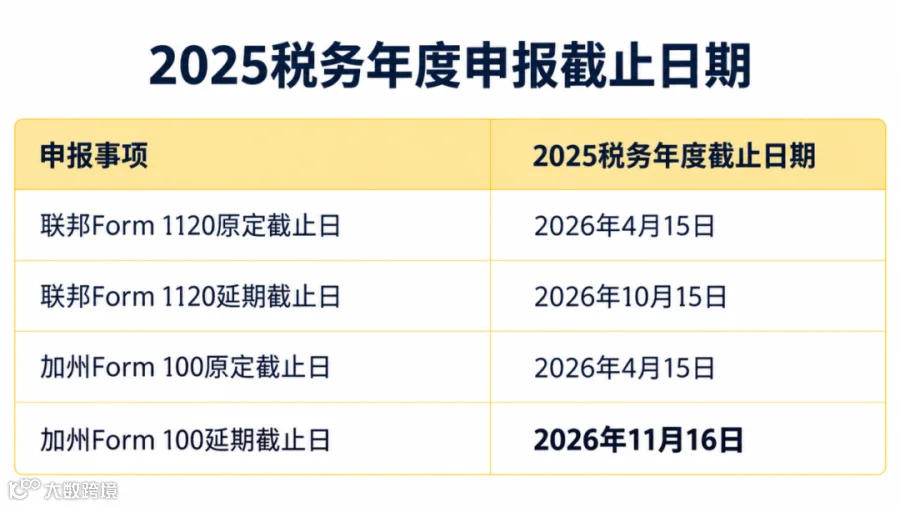
联邦Form 1120需在原截止日前提交Form 7004申请延期,而加州Form 100一般无须单独申请。但若公司在原截止日当天或之后被暂停资格(Suspended),将无法享受自动延期。
此外,延期申报不等于延期缴税。2025年度税款原则上仍须在2026年4月15日前缴清。即使企业在11月16日前提交税表,此前未足额缴纳的税款仍会产生罚款及利息。

以前年度漏报如何补报?
发现以前年度未申报Form 100,应先核实遗漏年度,再按对应年度规定补交税表。例如补报2024年度税表,需整理该年度财务资料并使用2024版Form 100。若已申报但信息有误,则需使用Form 100X进行更正。
对于连续多年未申报的企业,还需逐年检查历史记录,确认是否同时遗漏联邦Form 1120等其他税表。
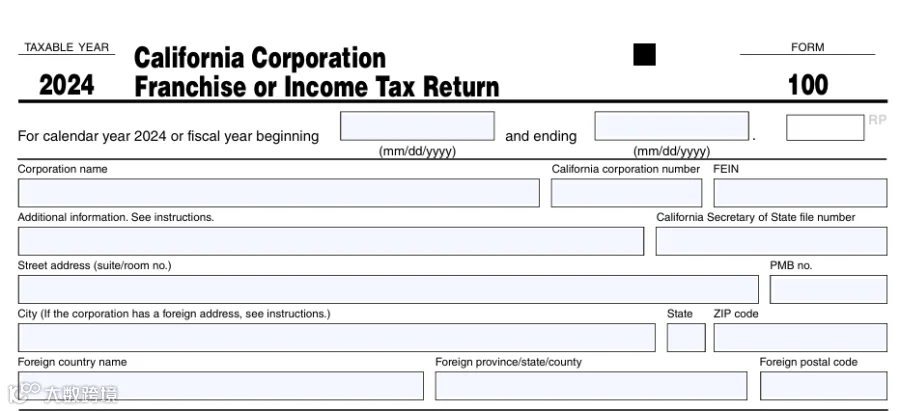
无收入是否需要申报?加州C公司即使无实际经营、无收入或处于亏损状态,通常仍有年度申报义务。需缴纳特许经营税的公司,一般还须承担每年最低800美元的Minimum Franchise Tax(新成立或新注册公司首个税务年度可免缴,但若当年产生应税利润仍需纳税)。因此,不能仅凭“没有收入”就认定无须报税。
往年漏报不影响当年申报进度。企业可在补报2024年度Form 100的同时,同步完成2025年度申报,无需等待历史税表全部补齐。

逾期申报的罚款与后果
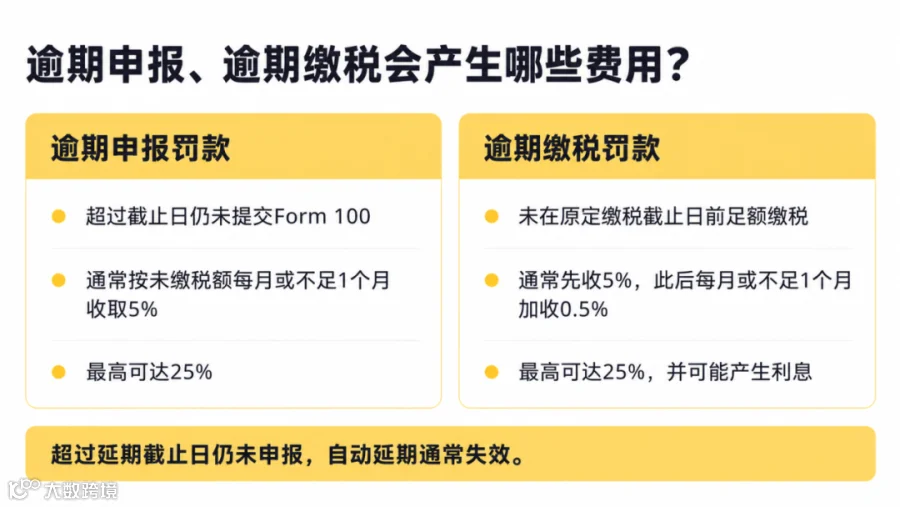
逾期申报罚款:若未在延期截止日前提交Form 100,FTB将按未缴税额(扣除符合条件的按时付款后)计算罚款,每逾期一个月或不足一个月收取5%,最高25%。一旦超过延期截止日仍未申报,自动延期失效,罚款将从原定截止日开始计算。
逾期缴税罚款:若未在原定缴税截止日前足额缴税,除先收取5%罚款外,此后每逾期一个月或不足一个月加收0.5%,最高25%,并产生相应利息。
合并计算上限:若同时涉及逾期申报与逾期缴税,两项罚款合并计算通常不超过未缴税额的25%。但若收到正式催报通知后仍未按要求申报,可能被额外征收罚款。
长期逾期的严重后果:FTB有权暂停公司经营资格,导致无法正常开展业务或影响合同履行。恢复资格需补齐税表、处理欠缴税款及相关费用后再行申请。若因合理原因未能按时申报或缴税,可申请罚款减免,但获批与否取决于FTB审核。
重要提示:2026年11月16日仅为符合条件的2025税务年度加州C公司Form 100延期申报截止日,并非以前年度税表的统一补报期限。存在漏报记录的公司应尽快核对历史申报情况并补齐税表;2025年度尚未申报的企业也应及时完成工作,避免产生新的逾期罚款。

推荐阅读▼


认同这些财税干货?
点个“推荐”分享出去~