


申请贷款用于扩大库存、开设新门店或推出新产品线时,银行通常会要求提供一项关键指标:债务权益比(D/E Ratio)。该比率反映了企业通过借款融资与业主投资的比例关系。
无论您是申请商业贷款、寻求投资还是规划长期增长,掌握D/E比率及其计算公式,对于评估公司财务状况及做出明智决策至关重要。本文将详解D/E比率的运作机制、计算方法及实际应用。
债务权益比计算器
总负债:
股东权益:
您的 D/E 比率意味着什么
- 低于 1.0
- 企业主要通过股权融资,财务风险较低。
- 获得无个人担保贷款的机会更高。
- 可能表明杠杆使用不足,仍有借贷空间支持增长。
- 介于 1.0 和 2.0 之间
- 债务与股权融资组合平衡,通常被视为健康范围。
- 表明在保持控制权的同时战略性地使用债务。
- 需密切关注现金流及还款计划。
- 大于 2.0
- 业务严重依赖债务,向贷款人和投资者发出高风险信号。
- 可能导致利率上升或被要求提供个人担保。
- 必须确保收入和营运资金足以支撑该债务水平。
什么是负债权益比?
负债权益(D/E)比率衡量企业通过借款(债务)或所有者/投资者资金(权益)为运营融资的程度。计算公式为:总负债 ÷ 股东权益。
较低的D/E比率意味着对债务依赖较少,财务风险相对较低;较高的比率则代表承担更多债务,若管理得当可推动更快增长,但也伴随更高风险。“高”或“低”的标准因行业而异(如房地产公司通常高于电商初创企业),建议始终与同类企业进行对比分析。
⚠️ 个人担保和高 D/E 比率
若D/E比率超过2.0,尤其是小企业或独资经营者,贷款机构可能将其视为高风险,并将个人担保作为放款条件。这意味着若企业无法还款,企业主需承担个人责任。建议在增加债务前充分评估风险,并制定完善的债务服务与现金流管理计划。
企业的 D/E 比率定义
在商业语境下,D/E比率反映财务杠杆、偿债能力及风险水平。与个人理财不同,在企业运营中,只要回报覆盖风险,战略性负债是支持扩张的有效手段。
D/E 比率与其他财务指标的比较
D/E比率侧重长期财务结构,其他指标则提供不同视角:
- 流动比率/速动比率:关注短期流动性及覆盖即时支出的能力。
- 债务比率:衡量总债务相对于总资产(而非仅权益)的比例。
- 利息保障倍数:追踪利用营业利润支付利息的能力。
当需要了解企业杠杆程度,特别是在规划增长、融资或风险管理时,应优先使用D/E比率。
如何计算负债权益比:分步指南
计算公式:负债权益比 = 总负债 ÷ 股东权益
- 确定总负债:包含所有短期和长期债务(如贷款、应付账款等),数据源自资产负债表。
- 确定股东权益:即资产减去负债后的余额,包含普通股、留存收益和实收资本,同样位于资产负债表中。
- 执行除法运算:用总负债除以股东权益得出比率。如需百分比形式,将结果乘以100。
哪些算作债务
计算时,“债务”涵盖预期需偿还的短期和长期财务义务,常见项目包括:
- 短期负债(一年内到期)
- 长期负债(期限超一年)
- 应付账款
- 应计负债(如未付工资、税款)
- 递延所得税负债
- 应付债券/抵押贷款
- 租赁和融资协议
- 或有负债(如待决诉讼、担保)
审查D/E比率时需注意债务类型:短期债务紧迫但金额较小,长期债务承诺更大且影响更深远,二者共同决定实际杠杆水平。
债务权益比计算示例
示例 1:家居用品 Shopify 商店
- 总负债:$250,000
- 股东权益:$750,000
D/E比率 = $250,000 ÷ $750,000 = 0.33 (33%)
即每1美元权益对应33美分债务。
示例 2:服务型业务(设计机构)
- 总负债:$100,000
- 股东权益:$200,000
D/E比率 = $100,000 ÷ $200,000 = 0.5 (50%)
即每1美元权益对应50美分债务。
注:较低比率通常风险更低,但仍需结合行业基准综合判断。
各行业理想的债务股本比是多少?
理想D/E比率因行业和增长策略而异:
- 科技初创企业:依赖股权融资,比率通常较低。
- 制造业/公用事业:需资助设备基建,较高比率属正常且可接受。
- 零售企业:视扩张模式而定,多处于中间水平。
行业基准与标准
基于2025年FullRatio数据,各行业典型范围如下:
| 行业 | 典型债务权益比范围 | 集团平均值 | 含义说明 |
|---|---|---|---|
| 科技业(半导体、软件、IT服务等) | 0.2–0.6 | 0.36 | 多通过股权融资且自由现金流强劲,无需过高杠杆。 |
| 零售和电子商务 | 0.5–1.3 | 0.96 | 通常为库存、物流及扩张承担适度债务。 |
| 制造业(汽车、化工、机械等) | 0.3–1.5 | 0.67 | 高昂设备与生产成本导致借贷需求较大。 |
| 公用事业(电力、水务、能源等) | 0.9–1.6 | 1.21 | 资本密集型业务,债务负担较高且稳定。 |
| 金融服务(银行、保险、REITs等) | 0.6–1.3 | 0.92 | 业务性质决定较高杠杆率较为常见。 |
专业提示:避免跨行业比较。应与运营模式、融资结构及增长阶段相似的企业进行基准对标。
如何查找行业平均值
- FullRatio:免费、最新的行业基准数据。
- 纽约大学斯特恩商学院(Damodaran):权威的资本结构学术数据。
- Yahoo Finance / Google Finance:查询同行业上市公司财务状况。
- IBISWorld / Statista:提供行业特定报告(部分付费)。
- 会计师/CFO:可访问私有数据库并提供定制化见解。
使用债务权益比的优势
D/E比率能快速揭示企业融资方式及债股平衡状况,对需借款增长的电商企业尤为实用。持续跟踪该比率有助于:
- 评估财务风险
- 维持借贷与自有资本的健康平衡
- 优化扩张、投资或重组决策
妥善管理的D/E比率能帮助企业掌控局面,避免过度杠杆化,增强长期财务韧性。
贷款机构如何使用债务权益比
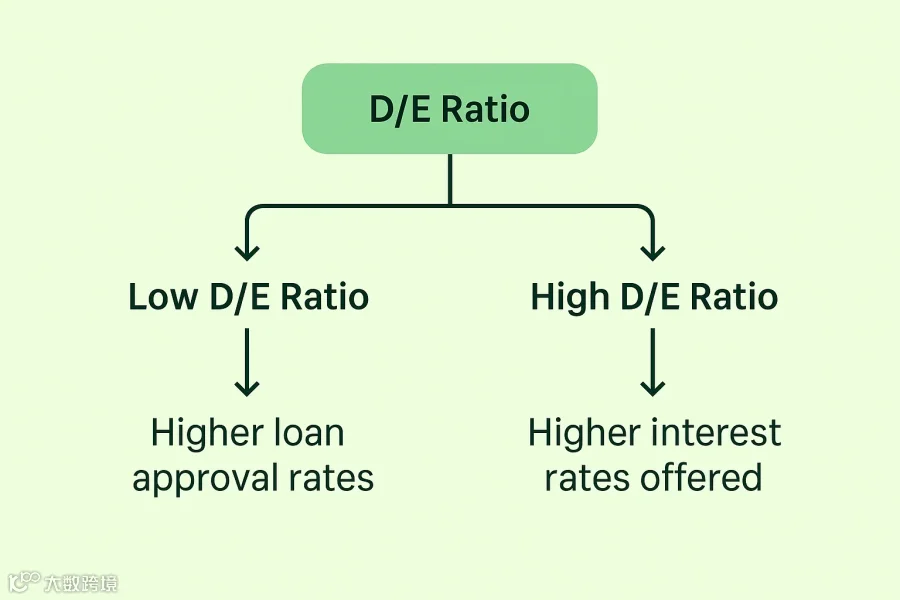
D/E比率是贷款审批的核心审查指标,用于评估现有债务规模及新增债务承受能力。
较低的比率通常意味着:
- 不过度依赖借入资金
- 履约还款可能性更高
- 更易获得优惠条件或更高额度
此外,贷款机构借此监控偿债能力变化。若比率过快上升,即便收入强劲,也可能预示财务不稳定。
债务权益比在投资决策中的作用
投资者和风投利用D/E比率评估注资前风险。平衡良好的比率表明财务管理稳健,提升获资机会。若比率过高,可能被视为债务过多而所有者投入不足的警示信号。
在杠杆收购(LBOs)中,收购方常以70%-90%债务融资。了解自身D/E比率有助于评估并购交易的财务可行性。
债务权益比的局限性
分析时需警惕以下局限:
行业差异
务必使用特定行业基准。资本密集型行业(如制造)的D/E比率自然高于轻资产行业(如电商),跨行业比较易产生误判。
资产负债表时机
D/E比率仅为特定时间点的快照。季节性企业或报表日后发生的波动可能未被反映,导致数据偏差。
债务质量
标准D/E比率不区分债务类型(如短/长期、高/低利率)。不同债务的风险敞口各异,需结合条款具体分析。
股权估值
比率采用账面价值而非市场价值,可能低估或高估真实杠杆。含主观价值的无形资产也可能影响可靠性。
成长阶段
初创期因初始资金需求比率可能较高,成熟期因收入稳定比率可能较低。对标时需考虑企业发展阶段。
盈利能力和现金流
D/E比率未考量盈利能力及现金流生成能力。若净现金流稳健,较高比率亦可接受。此外,表外债务也未纳入统计。
债务权益比的替代财务指标
长期债务权益比
公式:长期债务权益比 = 长期负债 ÷ 股东权益
仅关注长期负债(如银行贷款、债券),排除应付账款等短期义务。适用于评估长期财务稳定性、区分日常义务与重大融资决策,以及满足贷款人对持续债务管理的关注。
有息债务与EBITDA比率
公式:有息债务与EBITDA比率 = 有息债务 ÷ EBITDA
- 有息债务(IBD):需支付利息的贷款或信贷额度。
- EBITDA:息税折旧摊销前利润,反映核心经营业绩。
该指标衡量利用核心收益偿债的能力,直接关联现金流责任。适用于评估债务相对于利润率的可持续性,或比较不同税务/资本结构公司的业绩。
对净资产收益率(ROE)和加权平均资本成本(WACC)的影响
净资产收益率(ROE):较高D/E比率短期内可通过借入资金扩大规模而不稀释所有权来提升ROE;但若债务成本上升或利润下滑,ROE可能迅速恶化,增加投资风险感知。
加权平均资本成本(WACC):债务利息抵税使其成本通常低于股权,适度负债可降低WACC;但过量债务会推高整体资本成本。寻找最佳平衡点可在保持灵活性的同时维持低成本融资。
结论:明智管理D/E比率有助于同步提升盈利能力(ROE)并降低融资成本(WACC),这是长期增长的关键。

您的D/E比率对业务意味着什么?
D/E比率与偿债能力
较高D/E比率意味着更强借贷依赖,虽对资本密集或快增长企业未必是坏事,但预示着更高财务风险。若销售下滑或市场变动,高杠杆企业履约难度加大。反之,极低比率可能限制扩张能力。目标在于战略性用债与避免过度扩张间的平衡。
个人担保与小企业风险
对小企业主而言,高D/E比率不仅引发贷款人审慎态度,更易触发个人担保要求。这对缺乏资产或财务记录的初创/个体户尤甚。控制比率在合理范围,是保护企业与个人财务安全的重要防线。
债务权益比常见问题解答
债务权益比为 1.5 是什么意思?
表示每1美元权益对应1.5美元债务。说明企业略偏重债务融资。虽非绝对危险信号,但需结合行业基准及偿债能力综合评估。
债务权益比低于 1 好吗?
通常较好。例如0.5表示每1美元权益仅对应50美分债务,体现财务稳定低风险,且为未来增长预留了举债空间。
什么是良好的债务权益比?
取决于行业、发展阶段及财务稳定性。一般1-2被视为平衡区间,但资本密集型行业可更高。关键在于对标行业基准并确认现金流足以偿债。
更高的债务权益比更好吗?
并非绝对。高比率是一把双刃剑:既能加速增长、提升潜在回报,也增加财务风险及对经济周期/利率波动的敏感性。需结合具体背景判断。
负债权益比的公式是什么?
负债权益比 = 总负债 ÷ 股东权益
反映债务与权益融资比例。例如比率为1即债股各半,是快速评估财务结构与风险的工具。
负的负债权益比意味着什么?
表示股东权益为负(负债>资产),常见于亏损或过度负债企业。初创期或反映早期投入/暂时亏损,但持续为负预示严重风险,将阻碍融资。需定期监控以及时纠偏。