


浙江物流圈有个有趣现象:老板们聊“哪家做得大”,名字屈指可数;但若问“哪家做得强”,场面往往沉默两秒。
在物流行业,“大”与“强”并非等同。规模靠堆砌资源即可达成,而“强”则取决于产业链卡位及盈利门槛。
本文剖析五家代表性企业,客观呈现其优势与短板,还原浙江物流的真实底牌。

传化智联:公路港的“地主”,亦有地主的烦恼
传化在浙江物流界地位稳固,犹如杭州西湖般绕不开。从萧山基地起家,传化将“公路港”模式推向全国,杭州传化公路港至今仍是华东零担专线核心节点。其核心逻辑在于搭建平台、园区及车货匹配场景,通过停车、租档口及管理费获取稳定现金流,且审批与资金壁垒构成了深厚护城河。
然而,“地主”身份亦是短板。传化收入主要依赖物业租赁和会员费,物流运营深度有限。2026年一季度营收同比下滑超三成,扣非净利润增长主要源于降本增效。当入驻专线经营承压时,管理费缴纳意愿必然下降。作为平台型企业,其命脉与入驻企业的生存状况深度绑定,这是传化必须面对的课题。
汤氏供应链:快消整车“隐形冠军”,赛道略显狭窄
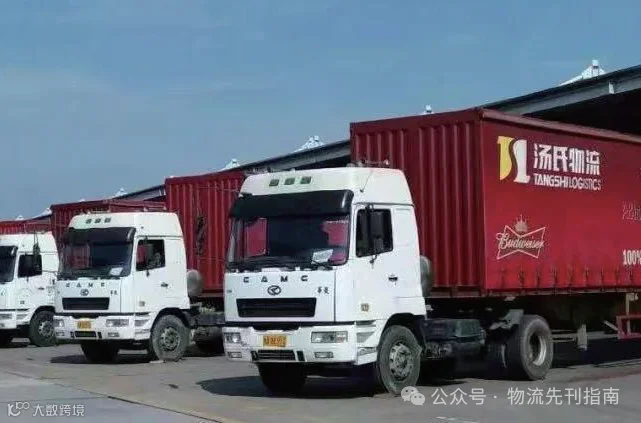
汤氏是快消物流领域的知名企业,拥有5A级物流企业及中国民营物流50强资质。自1995年起步,经改制后聚焦0至400公里专属整车业务,服务百威、可口可乐、中粮等头部品牌。其定位清晰,即作为大品牌短途整车配送的稳定运力方,具备货量稳、线路固定、结算规范的特点。
汤氏未盲目追求全链路平台化,而是采取“底薪+提成”模式:以五百多辆自有车保底,旺季调配数千辆联盟车辆。这种结构在快消旺季极具竞争力,但也存在隐患。客户高度集中于快消水饮行业,季节性波动大且对大客户依赖度高。一旦核心客户调整预算或更换服务商,企业经营将面临显著风险。
浙商中拓:大宗供应链“巨无霸”,难掩薄利本质
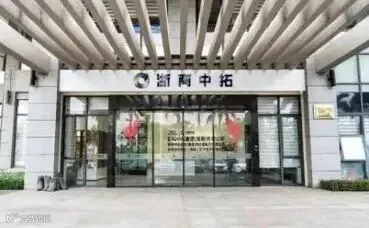
浙商中拓主营大宗商品供应链集成服务,2026年一季度营收超560亿元。依托国资背景与低成本资金优势,其在钢铁、冶金、能源等高价值品类上具备极强抗风险能力,能从容应对价格波动与账期压力,这是民营物流企业难以企及的底气。
然而,大宗供应链的核心在于风控而非物流能力。商品价格微小波动即可吞噬利润,尽管扣非净利润有所增长,但相对于巨额营收而言利润率依然微薄。此类企业的物流环节服务于贸易主业,本身不产生超额利润。其“强”体现在资金与规模,短板则在于物流并非核心竞争力。

背靠宁波舟山港,宁波港东南物流在海运货代及综合物流领域具备天然优势。舱位资源、报关通关及堆场操作效率远超内陆同行,成为外贸物流企业在宁波节点的关键选择。
但港口系企业普遍存在“离港口近、离客户远”的问题。其能力半径局限于港口作业与海运衔接,在内陆配送及仓储管理方面难以与深耕区域网络的公司竞争。此外,货代业务利润率与海运运价高度相关,运价波动直接影响盈利。港口既是护城河也是舒适区,国企背景使其在拓展新业务时往往较为审慎。

义乌国际陆港:小商品之都枢纽,利润归属存疑
依托全球最大小商品集散地,义乌国际陆港掌控港口、仓储及多式联运等关键节点,义新欧班列等项目更赋予其政策优势,在浙中地区规模与网络覆盖无出其右。
然而,陆港集团面临重资产、轻运营的结构性问题。虽然掌握场站与通道资源,但实际货运由中小货代和专线完成,利润主要来自场站费和通道费。货主更认可货代服务而非陆港品牌。若出口结构变化或周边城市分流效应显现,节点优势恐难抵御货量迁移。在物流行业,枢纽的不可替代性始终是相对的。
浙江物流头部企业均凭借特殊位置立足:传化靠公路港网络,汤氏靠大客户绑定,中拓靠国资成本,东南物流靠港口资源,义乌陆港靠市场集聚。位置赋予了独特优势,也带来了相应包袱。