10月27日,菲律宾比索再次刷新历史最低收盘纪录。
根据菲律宾银行家协会交易数据,比索当日收于64.17兑1美元。
更值得关注的是,就在几天前,菲律宾央行刚刚宣布加息50个基点,将政策利率提高至5.5%。然而,加息并未立即阻止比索继续走弱。
为什么菲律宾央行已经加息,本币却仍在贬值?
比索走弱究竟意味着菲律宾经济正在承压,还是可能成为本地制造业发展的新机会?
如果只看汇率,很容易得出片面的结论。但把通胀、贸易、经济增长和产业结构放在一起,我们会发现:比索贬值不仅是一场汇率波动,更是菲律宾经济结构的一次压力测试。
央行加息,比索为什么还是守不住?
按照传统经济学逻辑,提高利率通常能够增强本币吸引力。
但问题在于,汇率从来不是由利率单独决定的。
菲律宾此次面临的,是外部冲击与国内经济压力叠加的局面。
首先,美元走强和国际油价上涨,对比索形成了双重压力。
根据菲律宾星报的报道,分析人士将近期比索贬值与国际油价上涨、地缘政治风险以及美元走强联系起来。当地经济学家认为,市场对中东局势的担忧推高了美元需求,也增加了比索的下行压力。
需要注意的是,这些属于市场分析,并不意味着比索贬值存在一个唯一原因。
其次,菲律宾自身的通胀压力也在上升。
菲律宾统计局数据显示,2026年9月,菲律宾整体通胀率升至7.2%,高于8月的6.1%;今年1—9月平均通胀率达到5.4%。
其中,食品和非酒精饮料价格同比上涨6.7%,住房、水、电、燃气及其他燃料价格上涨8.4%,交通价格上涨14.6%。
这意味着菲律宾央行面对的,并不只是汇率问题,还包括生活成本持续上升的问题。
如果不采取行动,能源和运输成本上涨可能继续传导到其他商品与服务价格。
因此,10月22日,菲律宾央行将政策利率提高50个基点至5.5%,并表示需要应对不断扩大的价格压力及其带来的通胀风险。
但加息有一个重要限制:它无法直接降低国际油价,也无法立即消除地缘政治风险,更不能在短时间内改变菲律宾对进口能源的依赖。
所以,加息之后比索仍然贬值,并不等于货币政策完全失效,而是说明当前影响汇率的力量,已经超出了利率政策能够立即解决的范围。
比索贬值背后,更值得警惕的是菲律宾的外部收支压力
如果说美元走强和油价上涨是外部冲击,那么菲律宾的贸易结构,则是理解比索为何持续承压的重要线索。
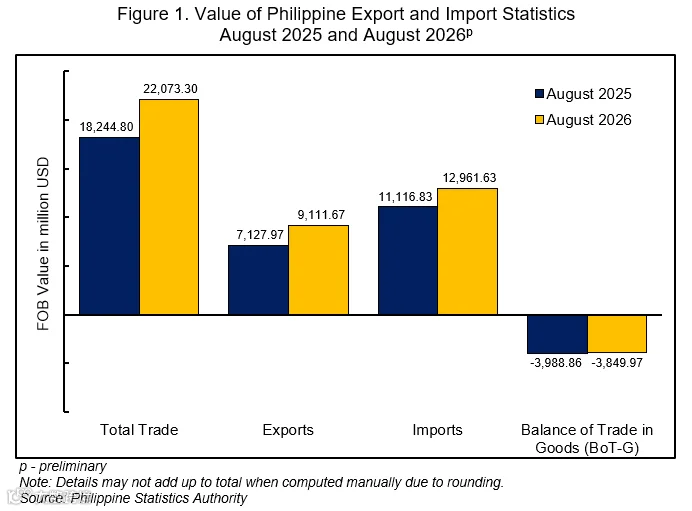
菲律宾统计局公布的2026年8月货物贸易数据显示:
●出口额:91.1亿美元,同比增长27.8%;
●进口额:129.6亿美元,同比增长16.6%;
●货物贸易逆差:38.5亿美元。
乍一看,这组数据并不悲观。
菲律宾出口正在增长,而且8月出口额创下该统计序列开始以来的最高水平。
但问题在于,出口增长并不意味着进口需求已经得到充分覆盖。
2026年1—8月,菲律宾累计出口额为640.4亿美元,同比增长14.8%;累计进口额达到1056亿美元,同比增长19.1%。
换句话说,进口增长速度仍然快于出口,进口总额也明显高于出口总额。
为什么贸易逆差会影响比索?
因为进口商品通常需要使用美元结算。
菲律宾需要进口能源、机械设备、电子元器件、生产原材料以及其他商品。企业进口越多,在其他条件不变的情况下,对美元的需求就可能越大。
如果出口收入、服务贸易收入和其他外汇流入不能同步覆盖这些需求,外汇市场就可能面临持续的美元需求压力。
这并不意味着贸易逆差必然导致货币贬值。汇率还受到资本流动、投资者预期、利率差异和央行政策等因素影响。
但当进口支出长期高于出口收入时,菲律宾就需要依靠服务出口、海外汇款、外部融资以及其他资金流入来弥补差额。
一旦国际油价上涨、全球投资者风险偏好下降,或者外部融资环境发生变化,这种结构就更容易受到冲击。
菲律宾央行公布的国际收支数据也反映了类似压力:2026年上半年,经常账户逆差达到154.36亿美元,高于2025年同期的101.78亿美元。
此外,菲律宾央行数据显示,2026年9月国际收支出现约31亿美元逆差,国际储备降至995亿美元。
不过,仍接近1000亿美元的国际储备也说明,菲律宾拥有一定的外部缓冲能力。单月国际收支逆差,并不等于国家已经陷入支付危机。
真正值得观察的是:当进口成本持续上升时,出口、服务收入和资本流入能否提供足够支撑。
比索贬值最直接的代价,最终可能由企业和普通家庭承担
对于依赖进口的菲律宾来说,本币贬值意味着购买同样数量的美元,需要支付更多比索。
这会通过不同渠道影响企业和消费者。
当美元计价的燃料、设备或原材料变贵,企业可能将一部分成本转嫁给消费者。
交通、食品加工、日用品以及其他依赖运输和进口投入的行业,都可能受到不同程度的影响。
这也是为什么比索贬值需要与菲律宾9月7.2%的通胀数据一起观察。
汇率下跌不一定会立即造成商品全面涨价,但如果贬值持续,且企业不断将成本转嫁到终端价格,消费者的实际购买力就可能进一步承压。
企业扩产、采购设备、补充库存,家庭购房和消费,都可能受到融资成本变化的影响。
菲律宾央行因此面临一个两难选择:既要控制通胀、稳定市场预期,又不能忽视高利率对消费和投资的影响。
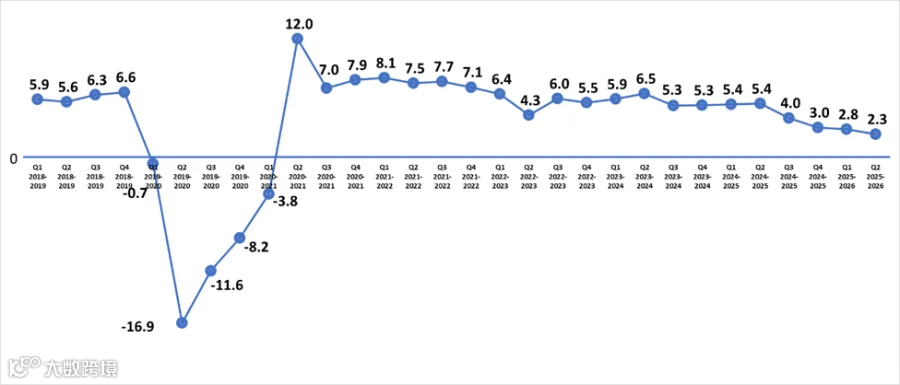
菲律宾第二季度GDP同比增长2.3%,家庭最终消费支出增长2.8%,但资本形成下降9.2%,工业整体同比下降2.4%。
这些数据说明,菲律宾经济仍在增长,但投资和工业部门已经面临一定压力。
当通胀上行、融资成本提高,而经济增长又不够强劲时,企业经营环境就会更加复杂。
比索贬值也可能带来机会,但不能把它直接等同于制造业崛起
汇丰东盟高级经济学家Aris Dacanay认为,比索走弱可能提高菲律宾本地制造产品的价格竞争力,也可能促使部分消费者转向国产商品。
这个判断有一定经济逻辑。
当比索贬值时,如果菲律宾制造商的本地成本没有同步上涨,那么以美元计算,其产品可能变得相对便宜。对于海外买家而言,这可能增加采购菲律宾产品的吸引力。
与此同时,进口商品在菲律宾市场的本币价格上升,也可能为本地产品提供更多竞争空间。
从这个角度看,比索贬值可能为菲律宾制造业创造一个重新争取市场份额的窗口。
但这里有一个不能忽略的前提:制造商必须具备真正的生产能力。
如果一家工厂依赖进口设备、零部件、燃料和原材料,那么比索贬值也会推高其生产成本。
假如产品售价因为竞争而无法上涨,进口投入成本却不断增加,制造商原本获得的价格优势就可能被侵蚀。
此外,汇率带来的竞争优势,并不等于产业竞争力已经形成。
要让制造业真正复苏,菲律宾还需要解决生产效率、基础设施、供应链配套、能源成本以及投资环境等长期问题。
出口数据也提醒我们,菲律宾的出口结构仍有一定集中度。
2026年8月,电子产品出口额约62亿美元,占当月出口总额的68.1%。这说明电子产品是菲律宾出口的重要支柱,但也意味着出口表现会受到相关产业链和全球需求变化的显著影响。
因此,汇丰提出的制造业机会值得关注,却不应该被理解为菲律宾制造业已经全面复苏,更不能简单认为比索越贬值,菲律宾经济就一定越好。
真正的机会,不是货币变便宜,而是菲律宾能否借助相对价格优势,建立更强的本地生产和出口能力。
对于中国企业,比索贬值意味着什么?

尤其是正在经营菲律宾市场的跨境电商卖家、传统外贸企业、进口商和本地经销商,需要关注三个方面。
即使中国供应商没有涨价,菲律宾买家也可能因为汇率变化而面临更高的采购支出。
对于本地资金有限、利润率较低的进口商,这种压力可能进一步影响采购批量和补货节奏。
因此,供应商不能只看美元报价是否稳定,还需要关注菲律宾客户的实际承受能力。
如果其中部分费用以美元结算,菲律宾本地客户就需要承担相应的汇率风险。
尤其是进口商以比索核算销售收入、却以美元支付国际运费或采购货款时,汇率变化会让原有成本预算发生偏差。
这意味着企业在核算利润时,不能只盯着国际运价,还要把结算币种、汇率变化和实际回款时间考虑进去。
菲律宾仍然需要大量进口商品、生产设备、零部件和消费品;与此同时,本地制造业也可能在部分品类中获得发展空间。
但对于中国卖家而言,市场需求不会因为汇率变化而自动增加。
如果消费者面临更高的生活成本,部分商品的购买决策可能更加谨慎;如果进口商面临更高的采购成本,他们也可能减少单次订单规模。
因此,企业更需要根据实际销量、库存周转、客户付款能力和补货周期制定计划,而不是单纯依靠低价或提前大量备货来争夺市场。
对于中菲物流企业来说,帮助客户看清运输成本、合理安排入仓和补货节奏,也会变得更加重要。
接下来判断菲律宾经济,应该重点观察什么?

接下来,有三个指标值得持续跟踪。
如果菲律宾能够把比索贬值带来的相对价格优势,转化为出口竞争力、生产效率和产业投资,那么这次汇率压力可能成为经济调整的契机。
反之,如果成本上升持续快于生产能力改善,那么比索贬值带来的压力就可能继续传导到企业利润和居民生活中。
比索创新低,不代表菲律宾经济没有机会
比索跌破64大关,是一个值得警惕的市场信号,但不是判断菲律宾经济走向的全部答案。
它暴露了菲律宾对进口能源和生产投入的依赖,也反映出外部环境变化对本币、通胀和企业经营的影响。
与此同时,出口增长和制造业潜在的竞争力改善,也说明菲律宾经济并非只有压力,没有机会。
真正决定菲律宾经济下一步走向的,不是比索究竟跌到多少,而是这个国家能否逐步降低外部成本冲击、增强本地生产能力,并让出口增长更有效地转化为经济发展的动力。
对于正在布局菲律宾市场的中国企业,值得做的不是因为比索贬值就盲目悲观,也不是把它当作扩大订单的绝对信号。
而是重新审视报价、结算、采购、库存和物流安排,把汇率变化纳入经营决策。
劲亚物流将持续关注菲律宾经济、贸易及跨境物流市场变化,为中菲贸易企业提供更及时的市场信息与物流服务支持。
看懂市场变化,算清经营成本,才能在不确定的环境中,把生意做得更稳。
关于劲亚
About Zoomasia
劲亚物流深耕菲律宾专线物流17年,累计服务超3000家企业,中国总部设于佛山,深圳、义乌设立分部,中菲布局7个自营仓库(20000㎡)。专注海运专线、空运专线、海外仓服务、危险品专线、COD服务五大核心领域,依托自营清关、200人本土化双语团队及全流程可视化追踪系统,提供一站式解决方案,保障跨境物流高效安全。
Zoomasia Logistics has specialized in Philippines-focused logistics for 17 years, serving over 3,000 businesses. Headquartered in Foshan, with branches in Shenzhen and Yiwu, the company operates 7 self-owned warehouses across China and the Philippines, covering 20,000㎡. It focuses on five core services: sea freight, air freight, fulfillment center, dangerous goods shipping, and payment facilitation. With in-house customs clearance, a 200-person bilingual local team, and a full-process visual tracking system, Zoomasia provides efficient, secure, one-stop cross-border logistics solutions.