


作为企业主,您清楚收入源于产品或服务的销售。但若客户提前付款,而服务尚未提供或产品未交付,这笔款项即为递延收入。
下文将解析递延收入的基础知识及其在企业会计中的运作机制。
什么是递延收入?
商业交易中,客户常为未来数月甚至数年的服务预付费用。此时企业虽持有现金,但履约义务尚未完成。
递延收入指企业预收的、对应未来商品或服务的款项。以购买礼品卡为例:书店收取100美元后,在您兑换前,该笔资金即被记录为递延收入。
根据会计准则,商店不能立即确认这100美元为收入,因为获取该收益的权利尚未确立。商业交易本质上是包含各方权利义务的契约:商店有售书义务,交付后才享有收款权。此类预收现金亦称为“推迟的收入”或“未赚取的收入”。
递延收入在会计中的运作方式
收入确认原则规定:无论现金何时到账,收入应在实际赚取时记录。
例如,某SaaS公司出售两年期软件许可证并全额收取10万美元。由于服务尚未完全提供,该公司不能立即确认全部收入,而需在两年许可期内按月分摊,每月确认约4,166美元(10万÷24个月)。
企业须将预收现金记为递延收入,直至通过履约将其转化为已赚收入。参考Amazon截至2023年12月31日的资产负债表:
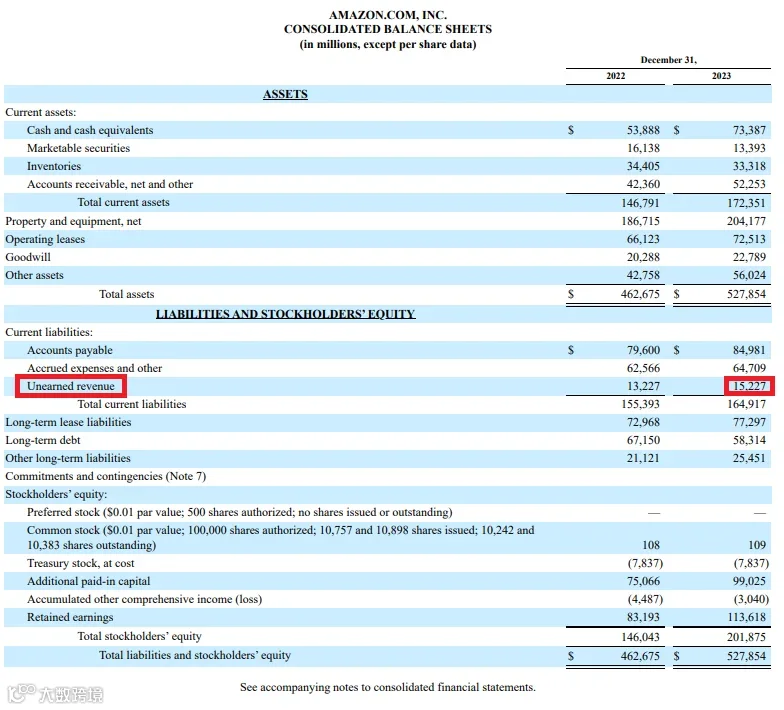
数据显示,Amazon当日拥有152亿美元未实现(递延)收入。其年报披露该部分包含以下内容:

递延收入与应计收入的区别
两者概念相反:递延收入是“先收款后履约”,应计收入则是“先履约后收款”。
应计原则要求交易在费用发生或收入赚取时入账,而非现金收付时。例如,工资费用应在产生支付义务时确认,而非发薪日;同理,向客户交付产品时即应确认收入,而非收到货款时。应计收入等同于应收账款,切勿遗漏。
费用处理亦然。若企业月末未付工资,结账时仍需将其确认为费用和负债。
递延收入对财务报表的影响
常规收入列示于利润表,但递延收入属于负债。
预收现金在法律上仍属客户所有,企业仅代为保管。若在履约前发生退款(如客户取消订单),企业负有退还义务。会计上将递延收入确认为负债,正是体现了这一权责关系。待服务交付后,负债转为收入。
如何管理和跟踪递延收入
最佳实践是使用收入确认计划表,记录预付款总额并随履约进度逐步核减。
例如,1月1日签订12个月、总额1.2万美元的合同(季度费3,000美元),确认计划如下:
| 期间 | 累计已确认收入 | 递延收入余额 |
|---|---|---|
| 1月1日 | $0 | $12,000 |
| 3月31日 | $3,000 | $9,000 |
| 6月30日 | $6,000 | $6,000 |
| 9月30日 | $9,000 | $3,000 |
| 12月31日 | $12,000 | $0 |
准确追踪递延收入有助于避免过度支出,优化现金流预测及资源配置。若错误地将全年合同款一次性计入当月收入,将导致当期业绩虚高、后续期间失真。现代会计软件通常具备自动分摊功能,可实时生成图表展示已赚与递延金额。
递延收入的风险
管理递延收入需警惕以下风险:
现金流管理挑战
若企业将年初预收款全部用于扩张营销,可能导致年中缺乏资金支付项目人员薪资,进而危及项目交付与公司偿付能力。
财务报表错误
递延收入核算复杂,流程缺陷易致报表错报,误导投资者或监管机构,甚至引发合规处罚。
客户服务风险
记录缺失可能导致履约延误或失败,损害客户信任。妥善管理是兑现承诺、维护客户关系的基础。
递延收入常见问题解答
递延收入是好事吗?
虽列为负债,但它是未来收入的保障。履约完成后即可转化为实际收益。
递延收入的例子是什么?
包括预付健身房年卡、礼品卡、演唱会或体育赛事门票等。
递延收入如何处理?
作为负债列示于资产负债表。
如何记录递延收入?
借记现金账户,贷记递延收入(负债)账户。