


“店铺公司一直0申报,但平台报给税局的销售额是800万,报表到底改不改?”随着15号文的落地,这成为跨境卖家最为关注的核心痛点。
结论先行:真正走不通的并非赛维1.0的底层架构,而是“店铺公司长期零申报”这一旧有做法。本文重点解析15号文背景下,赛维1.0模式面临的核心合规风险及应对策略。
赛维1.0架构本质:集中申报与纳税的经典模型
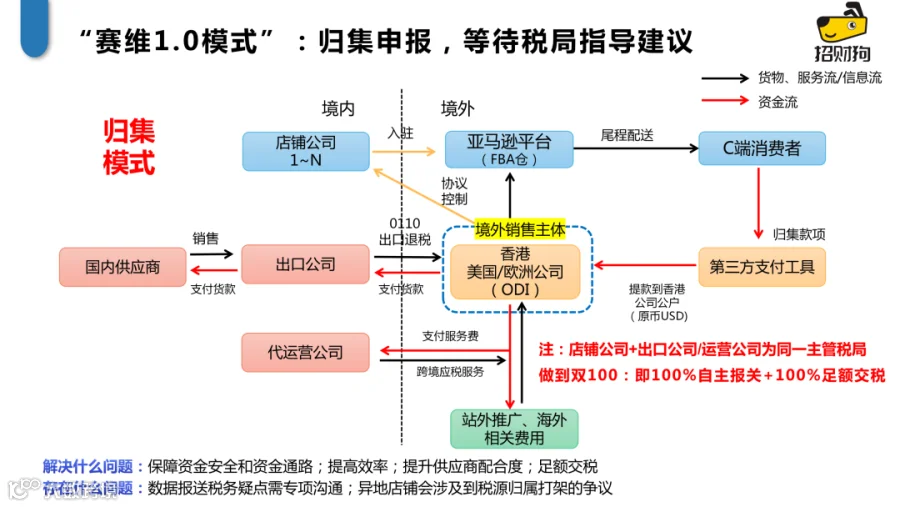
赛维1.0模式的核心逻辑,是将跨境B2C零售业务拆解为合规可追溯的B2B出口链路。其运作机制如下:
- 角色分工:店铺公司仅作为开店主体,不参与实际经营销售;境内出口公司统一采购,以0110一般贸易方式报关卖给香港公司。
- 资金归集:香港公司归集所有平台回款,通过货物贸易和服务贸易两条通道将资金回流至境内。
- 闭环形成:四大主体(店铺、出口、香港、运营)形成货、款、票三流闭环。
该模式的底层关键在于:出口公司负责归集申报,香港公司负责资金归集。
15号文下赛维1.0面临的三大合规风险
风险一:平台数据与店铺零申报严重背离
平台已如实向税务机关报送店铺主体、销售额及回款信息。而在赛维1.0模式下,作为“壳公司”的店铺公司在国内进行零申报,导致两者数据出现巨大差异。
税务机关的典型质疑为:“为何成百上千家店铺公司申报收入均为0,而平台数据显示巨额销售额?”尽管卖家可通过解释说明收入已通过协议控制归集至境外并回流纳税,但这种解释能否被认可,完全取决于当地税务部门的执法口径。此外,自证清白需要备齐平台数据、资金流水、报关单等完整证据链,合规成本极高。
风险二:“协议控制”缺乏全国统一税法支持
赛维1.0依赖“协议控制”来解释店铺公司零申报及资金归集的合理性。然而,这并非税法明文规定,而是行业自发的合规变通。
- 沿海发达地区(如深圳、广州):税务部门熟悉行业业态,基于“实质重于形式”原则,对协控模式具有一定包容度。
- 非沿海省份:倾向于严格的形式审查,遵循“谁入驻、谁报关、谁出口、谁退税、谁确收”原则,可能不认可协控逻辑,要求每家店铺公司单独申报,从而直接否定赛维模式的核心架构。
切记:注册地的税务环境决定了模式的可行性,“深圳能行”不代表“全国通用”。
风险三:税源归属争议与“假赛维”乱象
除了上述解释成本问题,还存在底线风险:
1. 税源归属冲突:若店铺公司位于东莞、长沙等地,而出口公司在深圳,各地税务局会质疑为何税源未在本地缴纳。从长远看,将店铺公司与出口公司注册在同一地区,是从根源上减少争议的有效手段。
2. “假赛维”风险:部分卖家仅模仿了归集形式,却未实现100%足额纳税。例如资金滞留境外、提现至个人卡、利润未全额回流、关联交易定价不公允或非自主报关等。此类操作属于违规行为,切勿只学其形而无其实。
合规转型路径:架构可沿用,申报需调整
必须明确:走不通的是“店铺公司长期零收入、零申报”,而非架构本身。
15号文确立了新的所得税逻辑:境内公司开店即为法定报税主体,平台数据同步税务局后,店铺公司必须依据平台数据上报收入并更正申报。但这并不意味着重复征税,因为:
- 报关端:仍可由出口公司集中出口、集中报关,延续集约化供应链和集中退税模式。
- 申报端:收入申报需与实际税负处理相结合。
目前,企业主要有两条合规转型路径:
① 归集合规 + 利润分摊(新规下的赛维1.0改良版,仍在探索中);
② 归集合规 + 境外采境外销(赛维2.0模式)。
无需过度焦虑。深圳商务局与亚马逊全球开店的官方直播中已承认多店群是行业客观业态,并未否定模式本身。目前集中申报的可行性和执行细则仍在研究中。
面对政策变化,卖家应优先自查以下三个核心问题,夯实合规基础:
- 资金流、货物流、票据流、合同流、信息流是否实现“五流合一”?
- 利润是否全额回流并在境内足额纳税?
- 控制权相关的证据链是否完整且可随时调取?
只要底子打牢,无论后续细则如何落地,企业都将拥有充足的应对空间。