

HUAON
PART ONE
行业概述
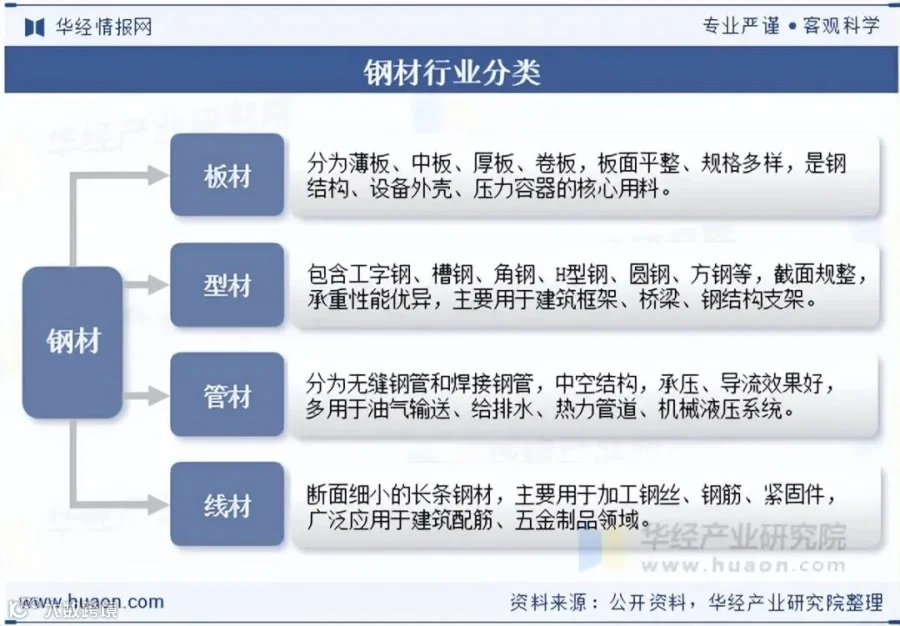
钢材是以生铁为主要原料,经炼钢、轧制、锻造及热处理等工艺加工而成的碳素钢与合金钢制品,作为应用最广泛的金属结构材料,是现代工业与基建的核心基础。其具备高强度、高韧性、优良的可塑性及耐腐蚀性,且易于加工焊接,凭借稳定的性能与突出的性价比,在国民经济中占据重要地位。
HUAON
PART TWO
行业发展背景
我国钢铁行业政策紧扣去产能、绿色转型与高质量发展主线,构建了从规范准入、化解过剩产能到严控置换、推动超低排放改造的全链条管控体系。政策持续收紧供给端,倒逼行业由规模扩张向质量效益提升转变,绿色低碳与高端化发展已成为行业核心趋势,配套稳增长举措则保障了行业的平稳运行。

相关报告:华经产业研究院发布的《2026-2032年中国钢材行业市场深度评估及投资战略咨询报告》
HUAON
PART THREE
产业链结构
1、钢材行业产业链结构图
钢材产业链形成完整的上下游闭环。上游以铁矿石、焦炭、废钢及能源物流为核心,主导成本波动与供给稳定性;中游涵盖钢铁冶炼、轧制及深加工,是产能与产品供给的核心载体,正持续推进减量提质与绿色智能转型;下游广泛应用于建筑、基建、汽车、新能源及高端装备等领域。

2、钢材行业上游分析
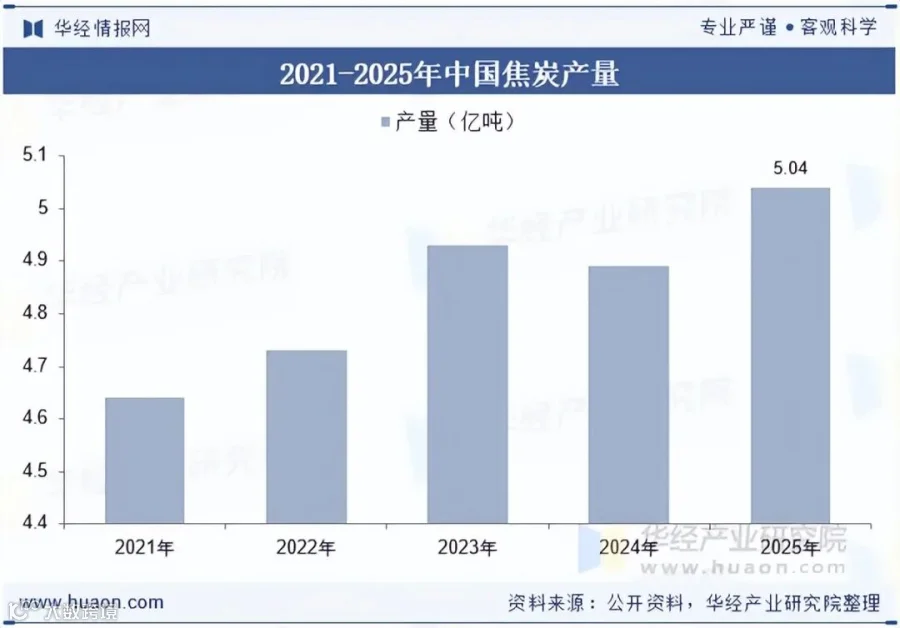
2025年我国焦炭产量达5.04亿吨,同比小幅增长并创近年新高。焦化行业通过淘汰落后产能、升级先进产能实现了优化提质。作为高炉炼钢的核心原料,充足的焦炭供应有效保障了国内钢铁企业生产稳定,缓解了原料供给缺口,平抑了价格波动,降低了综合冶炼成本,为钢材产能有序释放提供了有力支撑。
HUAON
PART FOUR
市场发展现状
据国家统计局统计,2025年全国钢材产量达14.46亿吨,同比增长3.1%。这一增长与粗钢压减政策形成反差,主要源于钢材深加工产能扩容及高端板材增产。总产量走高加剧了国内库存积压,导致钢价全年低位震荡,行业竞争加剧。依托出口渠道分流过剩产能,全年钢材出口量创新高,一定程度上缓解了国内供需矛盾,同时也倒逼钢企加快产品升级,减少低端普钢产出,向高附加值特种钢材转型。

HUAON
PART FIVE
竞争格局
国内钢材行业已形成清晰的梯队竞争格局,行业集中度持续提升,头部企业主导权显著增强。第一梯队以中国宝武为绝对龙头,粗钢产能超1.3亿吨,稳居全球第一,高端产品市占率领先;第二梯队包括鞍钢、河钢、沙钢、首钢等千亿级国企与民营龙头,分区域、分赛道占据核心市场;第三梯队为区域性中小钢企,在政策与成本压力下正加速出清或重组。

HUAON
PART SIX
行业发展趋势
未来钢材行业将彻底告别规模扩张模式,全面进入严控总量、减量置换、提质增效的新阶段。依据2026年新版《钢铁行业产能置换实施办法》,全国统一炼铁、炼钢产能置换比例不低于1.5:1,从制度层面杜绝新增落后产能,持续压缩低效无效产能。政策明确禁止钢铁产能无序扩张,通过常态化管控与违规项目清理优化存量。同时,推动钢企兼并重组,引导资源向宝武、河钢、鞍钢等头部优势企业集中,解决产能分散、同质化竞争及低端内卷问题。随着集中度提升,行业供需调控能力增强,市场运行更趋稳定,企业盈利格局改善,扭转过去粗放式扩产与低价竞争的乱象。
华经产业研究院对中国钢材行业发展现状、市场供需情况进行了详细分析,深入剖析了行业上下游产业链及企业竞争格局,旨在降低企业投资风险与经营成本,提高竞争力;并运用多种数据分析技术预测行业发展趋势,助力企业抢占市场先机。更多详细内容,请关注华经产业研究院出版的《2026-2032年中国钢材行业市场深度评估及投资战略咨询报告》。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。