


两家代表性大厂,两种退场路径
近期外贸圈传出多家大型代工企业停产、清算或外迁的消息。其中两家企业的退场路径差异显著,其背后的风险信号值得出海工厂高度警惕。
华盛盈峰:被动破产清算
广西华盛盈峰玩具制造有限公司自2026年4月底起全线停工,进入破产清算程序。该厂是香港华盛玩具集团于2021年在广西北流设立的生产基地,承接了母公司从珠三角转移的产能。2024年,该厂单厂出口额达9亿元,长期为孩之宝、美泰、MGA等品牌代工。
其倒闭是多重因素叠加的结果:母公司南华集团2025年玩具代工业务收入同比下滑35.1%,财报明确指出受高关税、大客户分散采购及订单锐减影响;加之海外客户货款拖欠、应收账款高企,以及厂房设备刚性成本压力,导致现金流迅速枯竭,融资与拓新尝试均告失败。

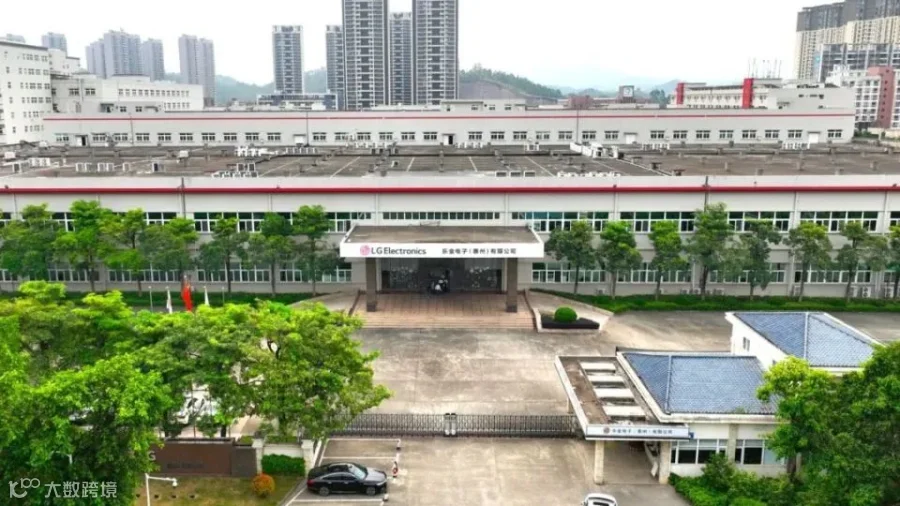
乐金电子惠州工厂:盈利恶化驱动下的产能再配置
LG电子惠州工厂成立于1993年,是LG集团在华首家生产法人,近年主营XBOOM音响扬声器,年产能约260万台,年产值超20亿元,90%以上产品出口海外。
财报显示,该厂合并净利润连续三年下滑:2023年为125亿韩元,2024年降至109亿韩元,2025年进一步跌至92亿韩元。盈利能力的实质性恶化促使LG研究将产能转移至越南海防工厂、扩大JDM合作或进行清算。这并非破产,而是基于全球布局的成本优化。
客观分析,不片面归因
大厂退场往往并非单一关税因素所致,而是多重风险叠加的结果,但不同案例的风险权重各异。
客户集中与资金链断裂的风险
华盛盈峰的核心问题在于客户与市场高度集中叠加资金链断裂。上市公司数据显示,隆博股份2025年前五大客户收入占比高达85.44%,龙行天下同期前五大客户占比维持在86%至89%之间。这种结构在大客户砍单或拖欠货款时缺乏缓冲,定向开发的产线、模具和认证使得工厂难以快速转型,极易导致现金流击穿。
盈利能力下滑触发产能重构
LG惠州案例表明,即使跨国集团内部工厂,盈利能力的持续下滑也足以触发产能重新配置。随着人工与土地成本上涨、本土品牌竞争加剧,运营34年的工厂从利润贡献节点变为需处理的存量资产。这对国内接单工厂意味着订单将随母公司全球布局迁移,而非留在原地。
合规成本的隐性压力
欧盟CBAM已于2026年1月1日正式结束过渡期,进入实质性征收阶段,目前覆盖水泥、电力、化肥、氢能、钢铁和铝六类商品。根据扩容提案,2028年起约180种钢铁和铝密集型下游产品(含机械设备、汽车零部件、家用电器)将被纳入管控。对于不在当前覆盖范围内的出口工厂,虽然暂无直接账单,但供应链溯源与碳数据传导的压力已向上游蔓延,低估合规整改的隐性成本将成为新的订单风险。
不要简单理解成“外贸不能做了”
看到大厂离场便判定外贸无望是一种误区。需区分两种退场方式:华盛盈峰是现金流枯竭后的被动破产清算,暴露了代工模式在客户集中与资金链脆弱性上的极限;LG惠州则是母公司层面的主动产能重构,反映了全球制造版图在成本与贸易规则变化下的重新划线。
现实是,仍有外贸工厂保持稳定盈利。它们的共同点在于把风险控制前置:分散市场以降低单一区域依赖,设定大客户占比上限,守住账期底线,并在代工之外布局差异化能力。被淘汰的不是外贸赛道本身,而是押注单一市场、依赖少数大客户、只赚微薄加工费且长期忽视风控的传统代工模式。
外贸机会仍然存在,但规则已变——能留下来的工厂,是那些在订单还在的时候就已经在为订单消失做准备的人。
《外贸全球》
专注外贸领域知识分享
关注外贸独立站全球营销,分享更多外贸干货