



绿泡泡短剧崛起:微信生态的流量聚合
短剧凭借“几分钟一集、强钩子剧情”的特性,迅速占据用户碎片时间。在此背景下,红果短剧曾凭借真人短剧与AI漫剧的双重布局,稳坐市场头把交椅。
然而,随着微信正式入场,市场格局生变。2025年6月,微信上线官方短剧小程序;2026年7月2日,该小程序更名为“绿泡泡短剧”。同年10月,绿泡泡全面接替原入口,成为微信生态内短剧流量的统一官方承接方。

图源:绿泡泡短剧小程序
数据显示,截至2026年8月,绿泡泡短剧月活跃用户达1.43亿。10月首周周活跃用户8968万,环比增长44.1%。这一增长速度得益于微信庞大的存量用户基础——截至2026年5月,微信短剧小程序渠道用户规模已达5.08亿。

图源:格隆汇
绿泡泡的核心策略在于“聚合”与“联合发行”。通过统一官方入口,将分散在不同小程序的内容集中;在分发上,依托视频号切片、QQ浏览器导流及社交推荐(朋友在看、地区热门),构建自带社交属性的流量通道。
在变现层面,绿泡泡不自制内容,而是通过与第三方制作方联合发行,平台负责分发与变现。为吸引优质内容,微信推出激励政策:接入绿泡泡联合发行的新剧,最高可获得90%现金分成及10%广告金激励。
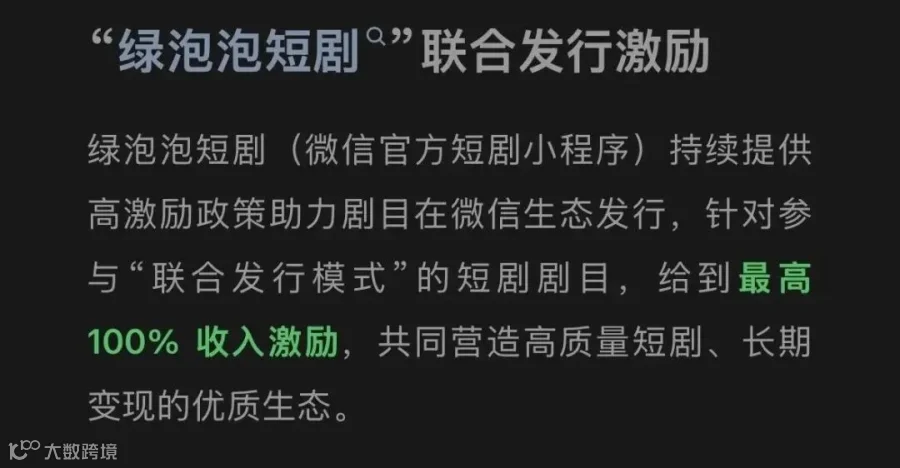
图源:微信短剧内容中心公众号
红果短剧护城河:沉浸体验与IP协同
尽管绿泡泡来势汹汹,但红果短剧的基本盘依然稳固。QuestMobile数据显示,截至2026年7月,红果短剧独立App日活达1.68亿,超过腾讯视频、爱奇艺、优酷和芒果TV四家平台日活之和;人均单日使用时长约151分钟,位居亿级应用前列。

图源:QuestMobile
字节系内容协同优势
红果的优势源于字节系内部的深度协同。番茄小说提供网文IP储备,通过阅读反馈辅助制作方判断题材,结合红果的分发与广告变现能力,形成从IP到发行的闭环。此外,字节成熟的投流体系能精准匹配用户与剧情,推动用户规模持续增长。
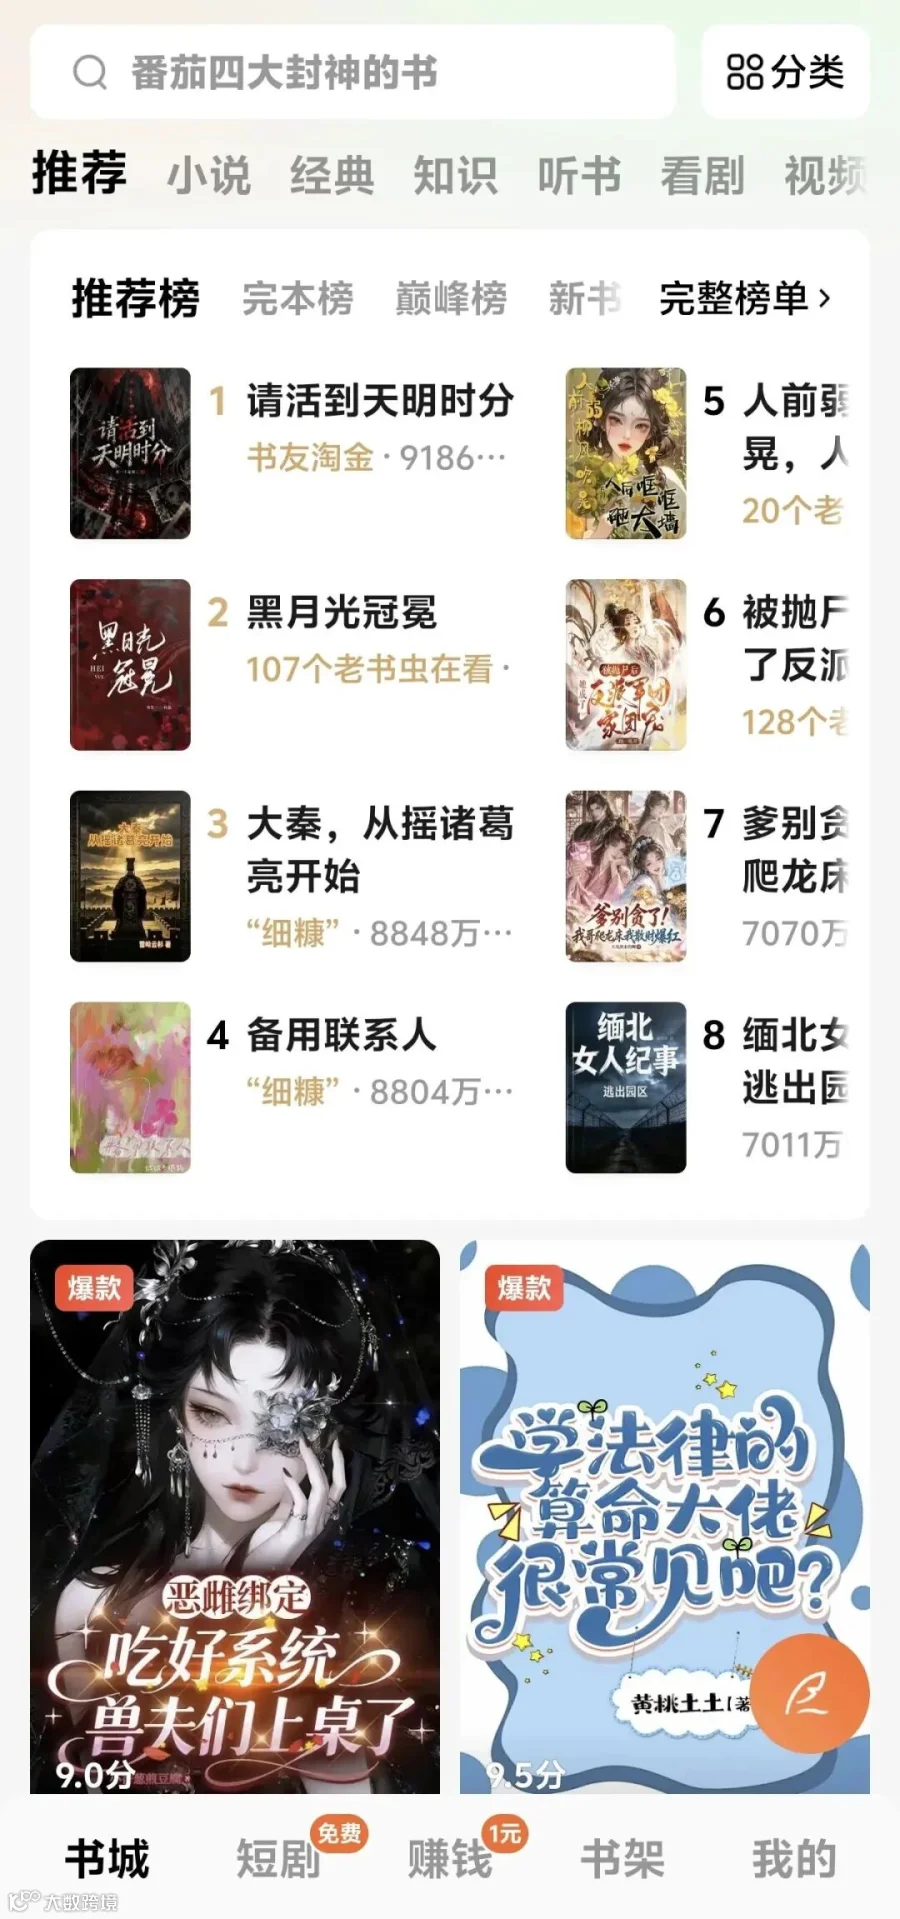
图源:番茄小说
沉浸式追更与电商转化
红果采用“免费+广告分账”模式,用户零成本进入,平台通过密集剧情拉长用户时长。与绿泡泡依赖社交场景不同,红果是独立的“注意力容器”,用户打开目的明确,主打沉浸式追更。
商业化方面,红果已将商城入口置于App首页底部,接入抖音电商体系,实现“搜同款”嵌入剧情场景。短剧不仅作为广告库存,更成为消费决策的前置场景,直接带动货架电商变现。
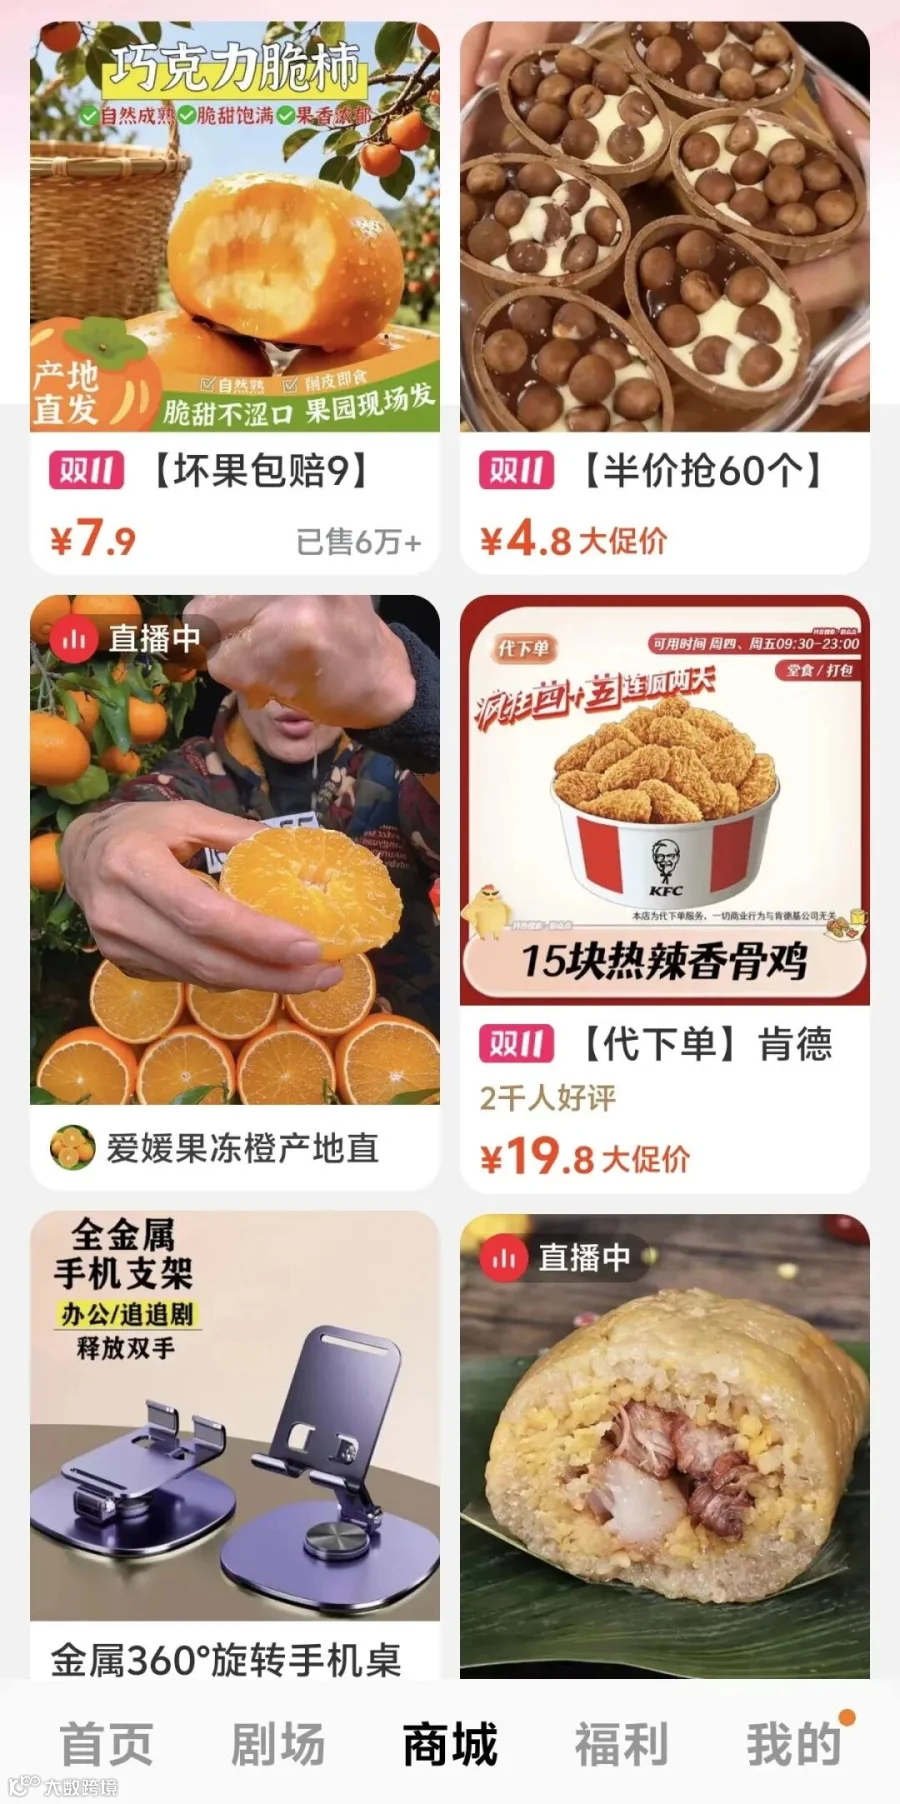
图源:红果短剧App
竞争深层逻辑:从流量红利到内容留存
绿泡泡与红果代表了两种不同的用户关系:前者利用微信社交惯性填补碎片时间,后者依靠内容吸引力建立稳定习惯。虽然绿泡泡在灰度测试中人均观看时长和留存率表现优异,但这部分得益于社交推荐的新鲜感。规模化后,如何克服社交红利递减,将“顺便看看”转化为“主动追剧”,是绿泡泡面临的核心考验。
红果近期宣布分阶段下线金币功能,标志着其战略重心从激励机制转向内容质量本身。这表明,短剧行业已告别野蛮生长的流量红利期,进入以内容提质、用户留存和商业化效率为核心的存量竞争阶段。
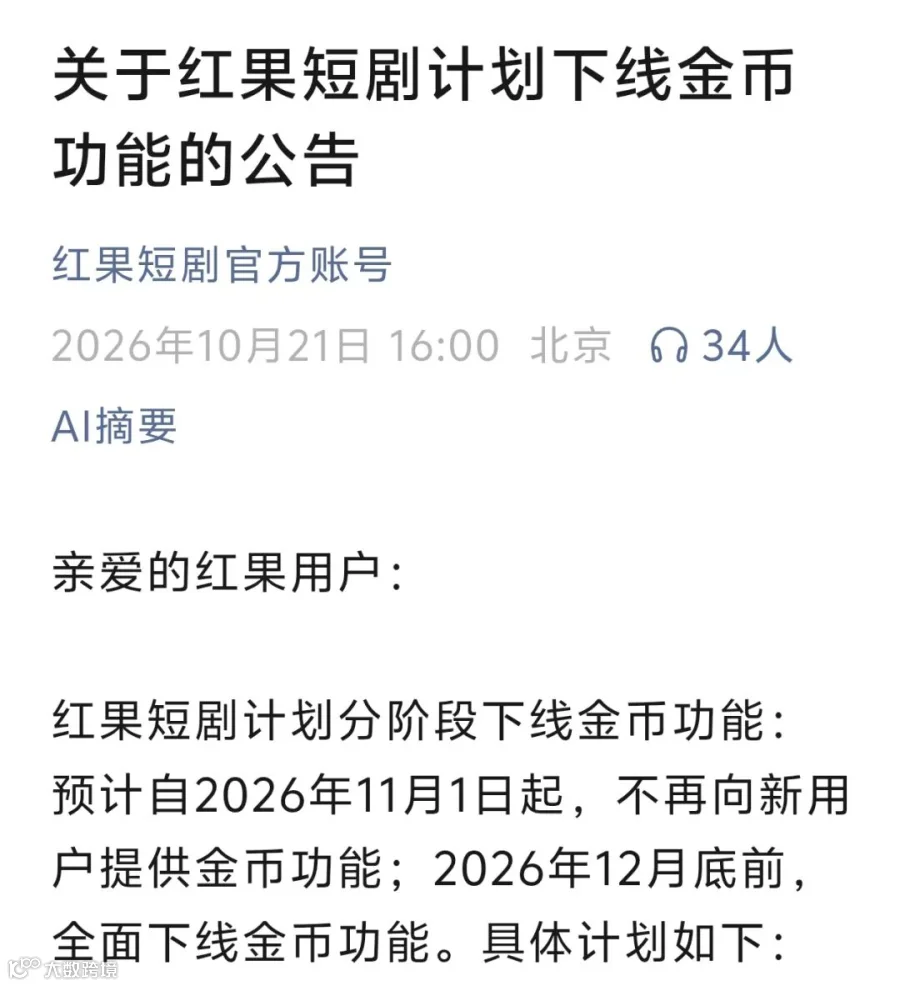
图源:红果短剧官方账号
QuestMobile数据显示,截至2026年5月,全渠道短剧去重用户8.51亿,但抖音短剧小程序用户规模同比下降83.3%,显示出渠道增长的明显分化。短剧行业的竞争正从整体扩张转向平台间的用户争夺与渠道重构。

图源:QuestMobile
目前,各大平台差异化布局明显:淘宝、拼多多侧重带货转化;快手依托创作者生态争夺剧本与达人;百度发力AI漫剧。对于绿泡泡而言,月活破亿仅是开端,唯有在题材创新、IP沉淀和用户心智上扎根,才能将微信的流量优势转化为长期的内容竞争力。

图源:红果短剧App