


本篇是零售眼界第1102篇原创文章
10月25日,大润发披露全国多区域门店调改计划,与此同时,其母公司高鑫零售发布盈利预警。一边是声势浩大的“一店一策”焕新,另一边是亏损扩大的财务现实。这轮转型究竟在改什么?成效几何?
放弃标准化复刻,转向“一店一策”
此轮调改的核心变化在于摒弃了过去大润发赖以扩张的标准化模板。从马鞍山、杭州到上海、江苏及华南地区,各地门店根据区位、客群及消费习惯进行差异化改造,目标向社区生活体验中心转型。
一店一策
先承认了统一模板的失效
过去,大润发依靠“一套模板、一套动线、一套商品结构”实现全国快速复制。然而,随着即时零售切走日常采购、会员店分流计划性采购,传统大卖场“大而全”的优势逐渐沦为包袱。截至今年3月,高鑫零售旗下500多家门店平均面积近3万平方米,在社区化、即时化消费趋势下面临巨大挑战。
各地改造方向差异显著:
- 马鞍山花雨店:依托轨道交通,打造集特色餐饮、文创手作于一体的复合型市集;
- 杭州区域:降低货架、拓宽通道,推行“宽类窄品”,引入绿植萌宠及亲子互动区;
- 上海门店:聚焦年轻化,扩大鲜食烘焙,引入潮玩IP,打通一小时到家服务;
- 江苏门店:昆山店升级生鲜现制餐饮,无锡店增设微醺酒区与亲子空间,扬州多店连片升级;
- 华南区域:以东莞樟木头店为样板,重点改造生鲜场景。

图源澎湃新闻

图源澎湃新闻
货场重构:重算每平方米效益
调改不仅是表面形式的更新,更是资产结构与运营逻辑的重构。
商品端:精简SKU,强化联采
大润发正在搭建全国联采体系,发展自有品牌并精简SKU。以上海闸北店为例,对近四万支SKU进行精简;杭州推行“宽类窄品”策略。数据显示,通过全国联采将猪肉供应商从40多家压缩至5家后,猪肉销量反而增长超20%。此举旨在通过提升采购集中度,以规模换取成本优势与供应稳定性。
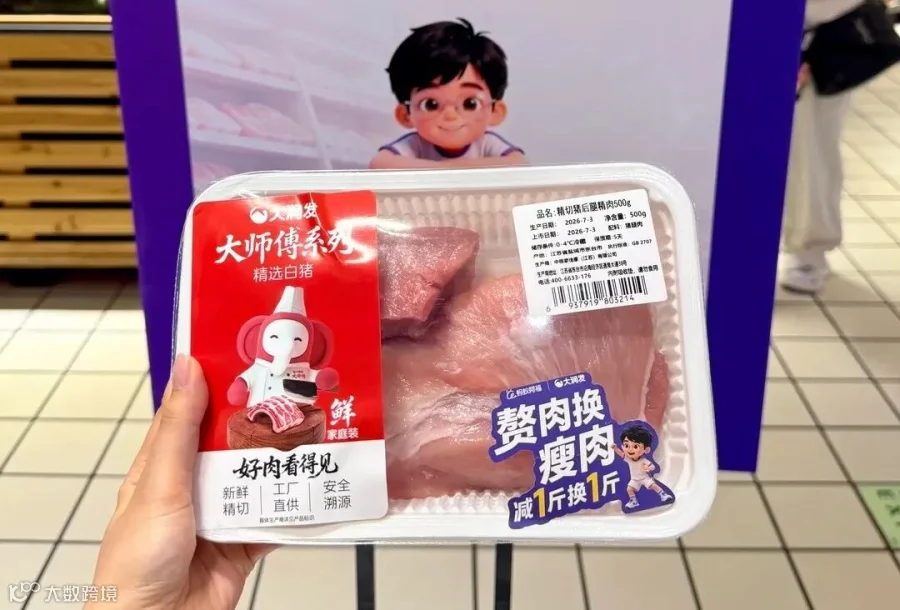
图源小红书ID陈肉丸好吃又好玩
门店端:面积精简,业态多元
门店层面,大润发通过精简面积、释放空间引入联营业态,构建“大超+中超+前置仓”的多业态布局,并优化租金成本,对经营承压门店择机退出。
其中,Super业态表现较为亮眼。安徽、山东、浙江等地的Super门店以“餐超融合”及3R(即烹、即热、即食)鲜食为核心,适配购物中心客流与社区即时消费需求。目前大润发Super门店已达34家,同店营收增长约15%,被视为已跑通盈利模式的主力扩张业态。
图源小红书ID平平淡淡
挑战:定制化与规模化复制的矛盾
尽管调改方向明确,但执行节奏面临严峻考验。
业绩压力加剧:高鑫零售预告亏损5亿元至5.5亿元,为上年同期的四倍多。成都武侯店闭店、绍兴世贸店公告闭店等事件,显示出老店下滑速度超过新店型成长速度。
进度不及预期:公司原计划本财年完成30家店调改,下一财年前完成逾两百家。但截至今年3月,400多家大卖场仅完成约四分之一。管理层此前关于财年扭亏为盈的承诺未能兑现。
图源小红书ID用户75261101
核心矛盾在于:“一店一策”越彻底,单店方案设计、决策及施工周期越长,复制速度越慢。而市场客流下滑不等人。转型的关键不仅在于打造漂亮的样板店,更在于能否将定制经验提炼为可复用的模块,降低后续门店的改造成本与时间。
结束语
大润发的调改是传统大卖场在标准化时代结束后的自我重构。其行业价值不在于个别门店成为网红地标,而在于探索“因地制宜”与“规模化复制”之间的平衡点。对于所有依赖大店模式的商超而言,如何避免“只有样板店能活”的困境,是亟待回答的问题。
参考信息来源:
高鑫零售《港交所盈利预警公告》 2026.10.25
[2] 食品内参《半年巨亏5亿元,德弘131亿港元买下的大润发,为何越改越亏了?》 2026.10.27
——END——