



针对2025年7月1日至12月31日期间成立的BVI有限公司及有限合伙企业,2026年下半年面临年检缴费与经济实质申报两项法定义务。两项义务法律依据与后果各异,需在合规窗口期内分别核对并前置完成。
一、年检:11月30日为法定截止日,罚金阶梯递增
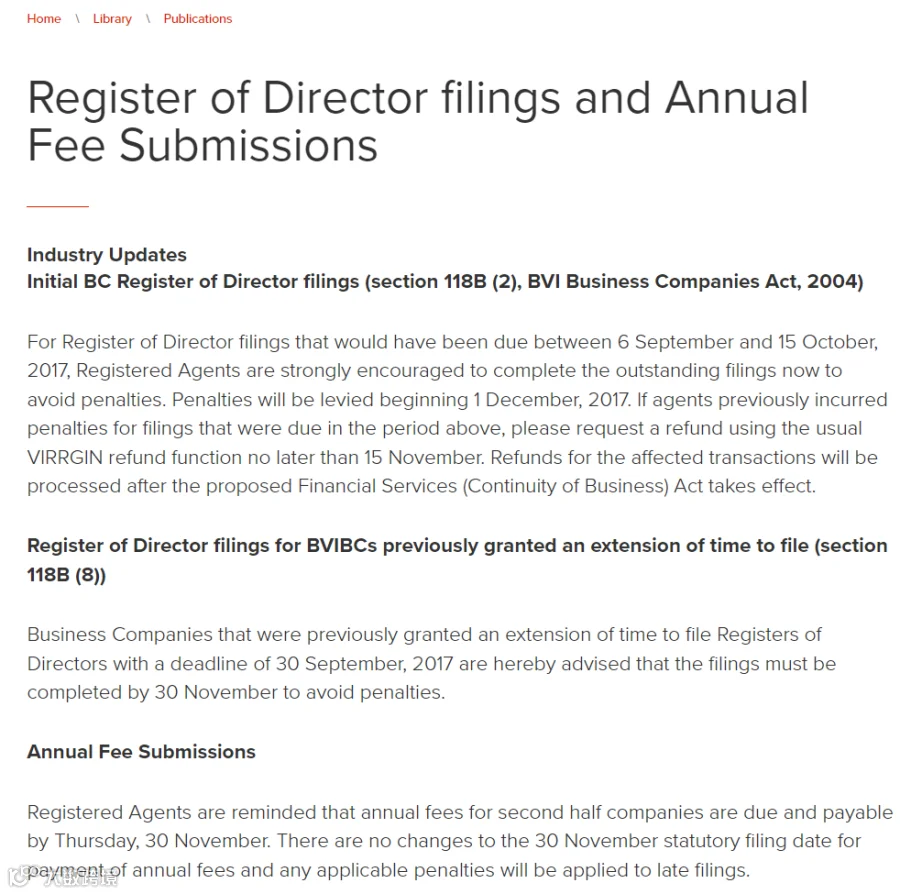
根据《BVI商业公司法》第248条,所有在2025年12月31日前成立且注册日期落在2025年7月1日至12月31日之间的BVI有限公司(名称通常以“Limited”结尾),须在政府规定截止日期前缴纳年检费以维持良好存续状态。
此类公司的年检费法定截止日为11月30日。逾期后,注册处将自动适用以下罚金阶梯,无裁量豁免权:
- 12月1日至次年1月31日:罚金为年检费的10%;
- 2月1日至4月30日:罚金升至年检费的50%。
资料图,来源:BVI FSC
该罚金结构源于BVI公司注册处的执行规则,注册代理机构无权阻止罚金产生或避免公司因欠费被除名。
逾期后果不仅限于罚金。一旦产生注册处罚金或因欠费被除名,公司将不再处于良好存续状态,直接导致无法备案信息变更、无法申请良好存续证明(CGS)或公司存续证明(COI)。此类文件通常是银行续期、交易交割或第三方尽职调查的前置材料。
关于除名机制,自2023年1月1日起生效的规则明确:公司被除名后将自动解散(automatically dissolved),而非处于可轻易恢复的“暂停”状态。解散后,董事或成员不得以公司名义行事;恢复公司需向注册处或法院提出申请,除补缴欠费与罚金外,还需承担额外的程序成本与时间成本。
虽然规则指出“截止日期到期6个月后仍未缴纳,公司将被注册处除名”,但这仅指向注册处启动除名的时间节点。从罚金累积到除名、再到自动解散是一个连续递进的过程,不应将6个月视为安全宽限期。
鉴于注册代理机构处理缴费指令、核对文件及提交注册处需要流转时间,建议将内部完成缴费的目标时点设定在2026年10月31日之前,以避免因流程延迟跨过11月30日的法定截止日。
二、经济实质申报:罚款按裁定次数分层
经济实质申报依据BVI《经济实质(公司与有限合伙企业)法案》(ESA)及国际税务局(ITA)发布的规则。法律实体须在每个财务期间结束后的6个月内,就该期间内从事的“相关活动”向ITA完成申报备案。
本次申报对象范围比年检更广:除2025年下半年成立的BVI有限公司外,还包括同期成立的BVI有限合伙企业(名称通常以“Partnership”结尾)。有限合伙企业虽无需缴纳年检费,但仍需单独审视其经济实质申报义务,不可因未收到年检通知而推定申报义务不存在。
经济实质违规处罚按裁定次数递进,而非单一浮动区间:
1. 一般法律实体与高风险知识产权实体罚款标准
- 首次裁定:罚款范围为5,000—20,000美元(高风险知识产权实体最高50,000美元)。其中5,000美元为强制起点,无裁量余地。
- 第二次裁定(未在首次裁定后按期整改):罚款范围为10,000—200,000美元(高风险知识产权实体最高400,000美元)。此时最低罚款升至10,000美元。
需注意,将“5,000美元”与“200,000美元”简单拼接为区间会模糊首次裁定的20,000美元上限及第二次裁定的10,000美元最低起点。准确理解这一区别对合规风险评估至关重要:首次不合规的财务敞口上限为20,000美元;仅在拒不整改进入第二次裁定后,才会触及20万美元量级。
2. 信息配合义务的独立处罚轨道
若ITA要求实体提供核查信息,实体无正当理由拒绝或提供虚假信息,将适用单独的罚款与个人责任规则:最高罚款75,000美元,相关个人可能面临最高5年监禁。该责任针对信息配合义务本身,不依附于经济实质是否实质满足。
此外,ITA在第二次裁定后可向BVI金融服务委员会(FSC)提交报告,建议或要求将实体除名,或向法院申请清算。此类极端救济措施通常保留给存在明确、故意或严重违规的情形。
资料图,来源:BVI FSC
三、年检与经济实质申报的协调要点
年检与经济实质申报在法律上相互独立,但操作层面共享实体范围且时间窗口相近,需统筹管理:
- 时间节点差异:年检以11月30日为法定截止日,罚金从次日开始按10%、50%阶梯累积;经济实质申报以各实体财务期间结束日起6个月为轴,须逐户确认财务期间起止日期,不可简单以注册成立日期替代。
- 操作建议:对于同时落入两项义务范围的BVI有限公司,应先行核对财务期间结束日,倒推经济实质申报的内部截止时点;同时将年检缴费目标完成日前置至10月31日之前,为注册代理处理与注册处接收留出余量。有限合伙企业虽不涉及年检费,仍须单独核查其经济实质申报义务。
资料图,来源:BVI BUSINESS COMPANIES ACT
合规操作的关键在于将注册代理沟通、费用缴纳、财务期间核对与申报提交作为一组连贯动作前置完成,而非在截止日临近时单点处理。任何一项义务逾期,均可能在公司另一项义务尚未完成时触发存续状态异常,增加后续申报、沟通与恢复程序的障碍。
*参考资料来源:BVI 金融服务委员会(FSC),《BVI商业公司法》,综合新闻资料整理。