


文|老鱼儿
编辑|杨旭然
近期,双汇发展因“林可霉素残留超标”事件陷入舆论漩涡。然而,对于投资者与产业观察者而言,比短期舆情更值得关注的,是双汇在战略层面的深层布局。
日前,双汇召开高规格速冻产品专题战略研讨会,董事长万宏伟、总裁马相杰及核心管理层悉数出席。会议释放出一个明确信号:速冻业务正式从“策略级”升级为“战略级”。管理层强调,速冻食品不仅是产品线的补充,更是集团应对消费迭代、打造第二增长曲线的关键抓手。
这种高调押注在双汇历史上并不罕见。从试水预制菜、定制肉制品,到加码禽肉产业链,双汇几乎涉足所有热门赛道。但遗憾的是,至今尚未诞生一个在体量、利润及国民认知度上能比肩火腿肠的超级大单品。
难寻找:资源禀赋与业绩落差的博弈
双汇押注速冻赛道并非毫无底气。凭借数十年积累的底牌,双汇在入局时具备显著优势:
- 渠道网络深厚:截至2025年末,经销商达22427家,销售终端超200万个;
- 冷链物流领先:拥有25万吨冷库库容、1200余台自有冷藏车,年发运量突破700万吨,运力规模居行业第一梯队;
- 上游原料保障:依托屠宰业务,具备稳定的肉类原料供给能力。
此外,行业红利也是重要驱动力。艾媒咨询数据显示,2025年国内速冻食品市场规模达2130.9亿元,预计2030年将增至2901.4亿元,仍处于扩容周期。
尽管理想丰满,现实却略显骨感。双汇布局速冻已五六年,但产出远不及预期。2026年上半年,双汇总营收281.8亿元,其中速冻调理品营收约6.3亿元,占比仅2%左右,距离成为核心增长极尚远。
与此同时,市场竞争日益激烈。中金报告指出,速冻食品行业出现供需错配,产能利用率下降,扩张高峰已过。双汇在新业务上的探索并非一帆风顺:
- 预制菜:虽建成中央厨房并推出多款产品,但因占比过小,未作为独立板块披露;
- 禽产业:经历长期亏损后,2026年上半年成功扭亏,外销量同比增长24.7%,但本质上仍是配套板块,难以独立支撑增长重任。
这一切努力的根源,在于常温火腿肠的增长红利已近枯竭,双汇亟需寻找新的传奇品类。
被分流:火腿肠霸权下的存量危机
火腿肠是双汇的立身之本。在线下零售市场,双汇市占率突破60%,是第二名金锣的3倍,处于绝对霸主地位。这根小小的火腿肠,承载了几代中国人的消费记忆。

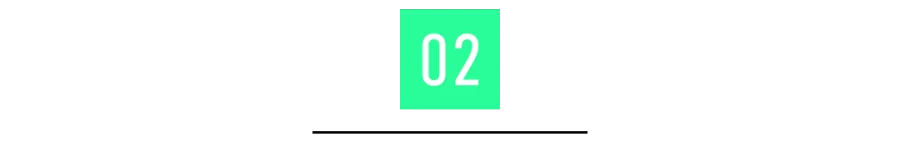
然而,辉煌背后是销量的持续下滑。2020年,双汇包装肉制品销量达158.69万吨的历史峰值,随后连续五年收缩,2025年回落至136.11万吨,五年减少约22万吨。受此影响,公司营收从2020年的739.4亿元高点,降至2025年的594.6亿元。
数据变化的背后,是国民饮食结构的深刻变迁。随着外卖普及、低温肉制品及新鲜食材供应链的完善,消费者对肉类蛋白的选择极大丰富,传统火腿肠的消费场景被大幅分流。
双汇迫切需要“第二根火腿肠”,但现状并不乐观:
- 屠宰业务:2025年收入292.5亿元,规模虽大,但毛利率长期低于5%,营业利润仅3.3亿元,属于典型的“以量换价”,无法承接利润支柱职能;
- 新兴业务:预制菜、禽肉及速冻调理品体量偏小,多归集于其他业务,距离独立成为利润中心差距巨大。
基本盘缓慢萎缩与新赛道爆款缺失,构成了双汇当前最核心的经营矛盾。
低价值:高分红背后的估值困境
若“第二增长曲线”迟迟无法确立,双汇的长期投资价值将受限。在A股市场中,双汇以高比例分红著称,但这在一定程度上反映了公司缺乏需要大规模资本投入的高增长项目。
数据显示,上市至2025年末,双汇累计净利润740.71亿元,累计分红672.66亿元,综合分红率超90%。由于控股股东罗特克斯持股70.33%,大部分分红流向大股东,这也成为市场争议的焦点。
对于二级市场投资者而言,稳定分红未能抵消股价下跌的损失。双汇股价高点与业绩高点同步出现在2020年(盘中最高47.27元),此后震荡下行,至2026年10月最低触及23.73元,回撤约50%,并在20元区间横盘五年。
股价低迷不仅源于业绩下滑,更源于估值体系的压缩。2025年净利润较2020年降幅近20%,但市盈率从巅峰时期的30倍以上回落至17倍左右。资本市场对消费股的估值逻辑在于“增长故事”,当增长预期消失,估值必然下修。

近期的“林可霉素”舆情风波,短期内虽会影响品牌口碑及动销,但从长周期看,其对基本面的冲击远不及“缺乏新增长曲线”深远。
总结
回顾近年围绕双汇的新闻,无论是负面舆情还是战略调整,均未跳出传统业务的固有框架。在成熟的养殖、屠宰及肉制品行业中,诞生颠覆性新品类难度极大。
资本市场等待双汇复刻火腿肠的奇迹,而企业则在不断试错中寻找多重条件共振的机会。火腿肠的成功融合了时代机遇、品类空白、性价比及渠道红利,难以简单复制。
如果此次升级后的速冻业务仍无法实现规模化突破,双汇可能将在较长时间内徘徊于原有业务的周期波动中,任何负面问题都将被放大审视。
