前言:
只涨供货价不涨零售价,压力全给经销商。
近期饮料行业出现“涨价潮”,但并非终端零售价上涨,而是渠道供货价上调。东鹏、娃哈哈、华润怡宝、元气森林等品牌纷纷调整出厂价,而消费者端价格保持稳定。这实质上是供应链利润的再分配:供应商净利增长,品牌方抬高供货价以应对成本,经销商则承担了中间环节的利润挤压。
涨价潮来袭:只涨渠道价,终端价不动
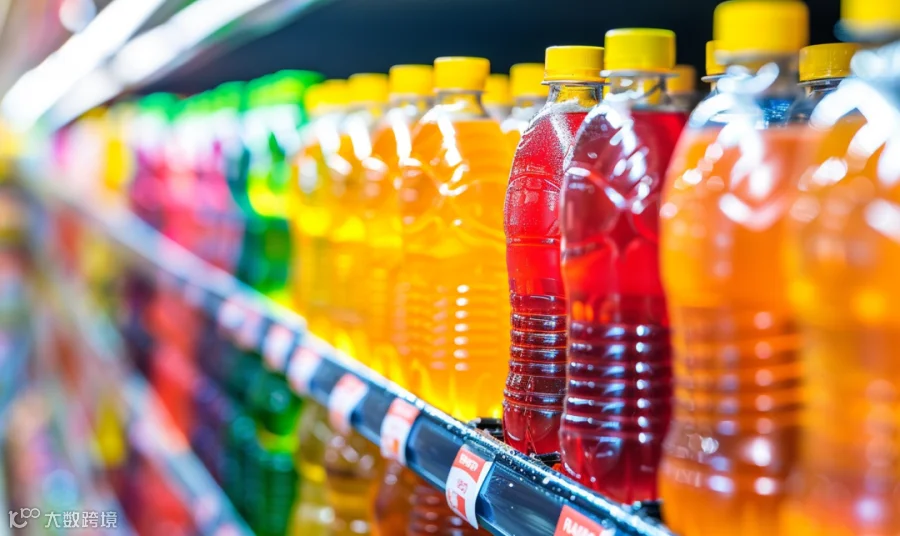
本轮调价涉及饮料、速冻及啤酒等多个品类,核心特征是“只涨渠道供货价,终端零售价不变”。据经销商反馈,元气森林全系列每件进货价上涨2-3元,娃哈哈纯净水每箱上调0.5-1元,华润怡宝大瓶装每件上调4-5元。尽管进货成本增加,但超市货架标价并未同步调整,差额需由经销商自行消化。
具体调价节奏如下:
- 饮料板块:元气森林自9月1日起上调电解质水、气泡水等全系列产品出厂价;华润怡宝今年已完成两轮调价;娃哈哈于7月1日上调596ml纯净水供货价。
- 速冻食品:三全食品自10月20日起上调部分产品供货价5-10元并收紧促销;安井食品于10月1日率先调整鱼糜类产品经销价,最高涨幅达10元。
- 啤酒板块:年初华润雪花、青岛、燕京、百威亚太曾因铝罐成本集中调价,主流涨幅在3%-20%之间。
所有调价函均明确标注“终端零售价不变”,将成本压力锁定在流通环节。
为何非涨不可?PET原料成本飙升是主因
厂家维持终端价是为了保护消费需求与品牌价位,但在存量竞争下,谁先涨终端价谁就可能丢失市场份额。因此,上游原材料成本的剧烈波动成为此次调价的直接推手。

PET(聚酯切片)作为饮料瓶主要原料,其价格年内大幅上涨。数据显示,国内水瓶级PET现货价格从年初的6000元/吨飙升至10月的9044.17元/吨,年内涨幅超50%,仅10月单月涨幅即达9.07%。
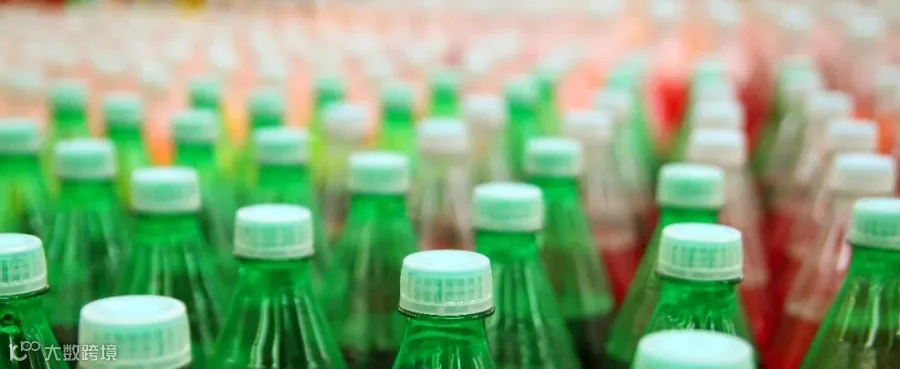
对于PET瓶装饮料,瓶子成本约占总成本的30%。PET价格上涨20%,意味着单瓶饮料成本增加约6%。考虑到头部企业年销量达数十亿瓶,6%的成本增幅对应数十亿元的利润缺口,这是厂家无法独自承担的重压。
无声的利润再分配:上游躺赚,下游承压
中信证券研报测算显示,PET采购价每上涨10%,对饮料企业净利润的影响在3%-11%之间。在行业下行周期中,这种冲击尤为致命。马上赢数据显示,2026年Q2线下饮料零售额同比下滑11.78%;尼尔森IQ数据亦显示5月饮品全渠道销售额同比下降8.7%。5-8月饮料大类销售额、出货量及销售件数降幅均创三年新高。
在此背景下,产业链利润分配呈现明显分化:
- 上游包材厂:受益于PET涨价,业绩迎来爆发式增长。
- 中游品牌商:面临两头挤压,通过上调供货价转移部分成本压力。
- 下游经销商:进货价提高但售价未变,经营利润被实质性削薄。
- 终端消费者:感知不明显,货架价格保持平稳。
这场“涨价潮”的本质,是在消费疲软与成本高企的双重夹击下,产业链内部进行的一次被动利润重组。消费者虽未直接买单,但渠道端的承压最终可能影响产品的市场表现与服务体验。