


文 | 林檎
统筹 | 张鹏霞
视觉 | 顾芗
表哥确诊胰腺癌的经历,让01年出生的林知遥意识到风险抵御的重要性。在目睹工薪家庭因病致贫的困境后,她自学保险知识,通过支付宝配置了医疗、重疾及意外险,累计保额达320万元。
尽管存款仅约2万元,但她坚持“先清楚代价,再享受生活”的原则。这折射出当下年轻群体的新面貌:在被贴上“及时行乐”标签的同时,他们正悄然搭建属于自己的安全感预案。

有不少年轻网友在社交平台上晒出自己的保险选购经验
据《00后安全感报告》显示,近千名受访00后过去一年平均攒下约2.54万元,超六成已配置商业保险,人均保障额度约134万元。继“股民”“基民”之后,“保民”成为网络热议话题,勾勒出年轻人独立后逐渐形成的安稳逻辑。

攒下底气保住生活:工资虽不高,保障不能少
对初入社会的年轻人而言,攒钱意识往往源于突发的大额支出。00年出生的王余好曾因租房变动被迫向父母借款,此后开始强制储蓄,月攒金额从500元逐步提升至2500元。她坦言:“收入够过日子与手头有钱应付变化是两回事。”

对刚开始独立生活的年轻人来说,攒钱的重要性往往是被一笔突如其来的大额支出教会的
类似经历促使许多年轻人认识到单纯依靠存款的局限性。03年会计从业者@没有翅膀却想飞上天空 在亲历住院自付费用压力后,迅速配置了医疗险、意外险和定期寿险,累计保额达460万元,并总结道:“工资可以不高,保障不能裸奔。”
调查显示,46.6%的受访者担忧医疗费用超出储蓄覆盖范围,64.9%已通过互联网渠道配置商业保险,50万至100万元为常见保额区间。值得注意的是,攒钱进度较慢的群体投保意愿反而更强,35.6%的低储蓄人群倾向于借助保险对冲风险。同时,55.1%的受访者将资金置于余额宝等灵活账户,以兼顾日常周转与应急兜底。
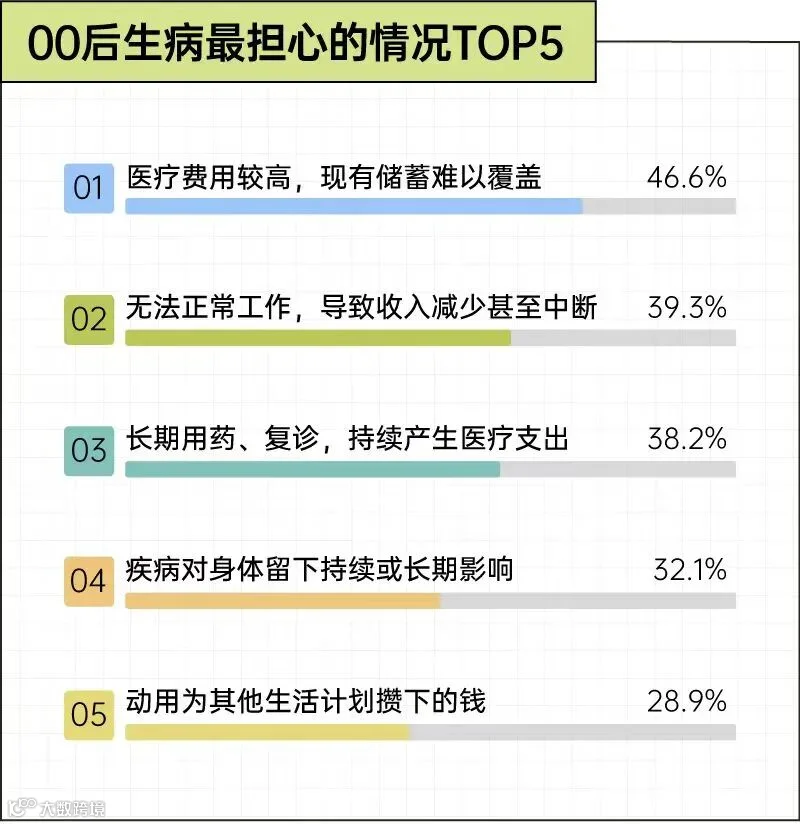
00后生病最担心的情况/图源:后浪OhYouth《00后安全感报告》
理财观念代际差异:两代人的杠杆与安全感
80后习惯通过房产杠杆锚定人生底气,而00后则利用保险的高保额杠杆托住生活底线。这种差异源于时代背景与信息渠道的变迁:80后的财富积累依赖于收入增长与资产增值,保险购买多带有人情社交属性;00后成长于移动互联网时代,更倾向于通过支付宝等平台自主对比、选购高性价比保障。
移动互联网早已改变了大众接触金融产品的方式
00后形成了“攒小钱、买大单”的独特理财逻辑。01年产品经理王亦然便是典型代表,他将大部分资金留存于灵活理财账户,仅用千元左右保费撬动约500万元保额。与其父辈追求投资收益不同,他更看重在积蓄尚少时提前规避风险,防止意外支出打乱职业规划。
这种“先保障、后投资”的理念,标志着00后在理财起步阶段便将收益与风险纳入统一考量体系。

日常设防:把兜底意识融入生活细节
健康焦虑与职业不确定性强化了年轻人的兜底意识。报告显示,63.8%的受访者认为疾病住院是最大经济压力源,62.0%担心失业或收入中断。“避险青年”群体应运而生,他们注重工作稳定性与资金流动性,催生了“攒钱搭子”“365天攒钱法”等网络显学。
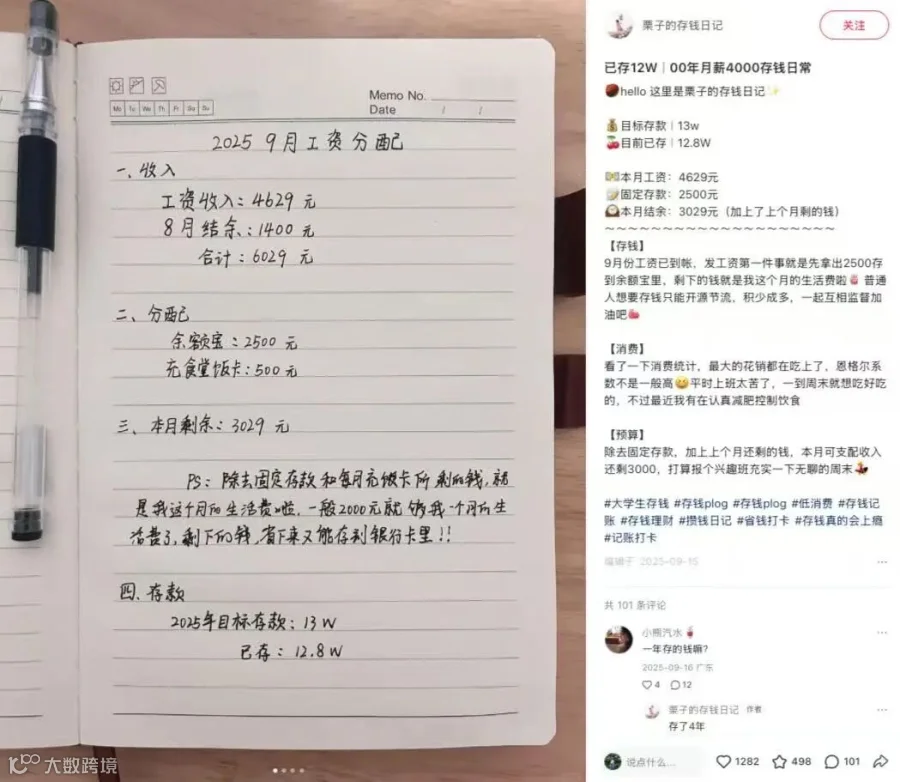
小红书用户@栗子的存钱日记 每月分享攒钱开销,反映了年轻人进入“小钱时代”的特征:接受微利、不求暴富、稳中求进。此外,11.9%的受访者已开始为中老年生活做储蓄准备,体现了“提前养老”的趋势。
安全保障的边界正从重大风险向细碎日常延伸。航班延误、退货运费、宠物医疗等场景险受到青睐。网友@好运连连连连 在朋友宠物急症花费数千元后,主动为爱宠配置了宠物险。这表明保障与享受并非对立,26.9%的受访者选择“先储蓄再消费”,21.8%的人则“边储蓄边保障”。

保险开始渗入无数细碎日常:航班延误、退货运费、手机碎屏、滑雪受伤、宠物生病等等

保障和享受生活,从来不是对立选项
本质上,“攒小钱买大单”是年轻人在确定性减弱时代的生存策略。他们用低成本方式保留生活选择权:以小额储蓄维持日常流动性,以高杠杆保险对冲大额风险,从而为旅行、爱好及生活乐趣留出空间。保障不再是未来的备选项,而是当下财务规划的前置环节。
(文中部分受访者使用化名)