


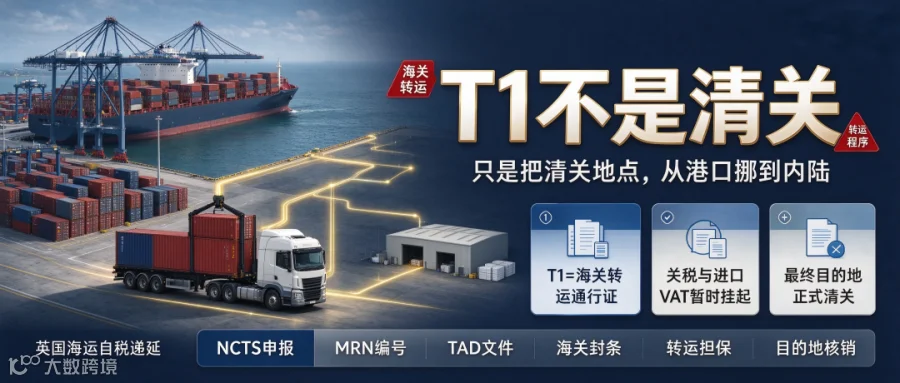
近期,不少跨境卖家对英国海运中的“T1停靠清关”概念存在误解,误将其视为一种清关模式或自税递延手段。事实上,T1并非清关方式,而是海关监管下的转运程序。
T1正式名称为“T1海关转运申报”,隶属于《共同转运公约》(CTC)框架。其核心作用是允许尚未进入英国或欧盟“自由流通”状态的货物,在海关监管下从入境口岸转运至内陆指定地点。在此过程中,关税和进口VAT暂不结算,直至货物抵达最终目的地并完成正式进口申报后方可处理。简言之,T1是将清关动作从港口延后至内陆监管场所,使货物从“港口等待”转变为“监管下移动”。
英线货代青睐T1转运的四大原因
目前,越来越多货代选择将货物从费利克斯托港通过T1转运至内陆保税仓或监管仓,主要基于以下考量:
缓解港口拥堵与成本压力
费利克斯托港作为英国关键集装箱枢纽,面临堆场紧张、海关排队久、查验慢等问题。货物积压导致的滞港费、滞箱费和堆存费往往高于清关成本。通过T1转运至内陆,可有效分流港口压力,利用更灵活的监管仓操作降低额外费用。
适应电商货物的复杂性
跨境电商拼箱货常面临资料后补、VAT/EORI信息更新滞后、亚马逊预约不确定等情况。若在港口强制清关,任一环节卡顿均可能影响整批货物。T1允许货物在海关监管下暂缓进口手续,待资料齐全、预约确认后,再进入正式清关和分拨流程,提高了操作容错率。
优化PVA递延下的资金流转
英国自税递延(PVA)允许进口环节不即时缴纳20%进口VAT,而在后续VAT申报中处理。对于多税号、多品类的电商货物,批量在港口清关会造成巨大现金流压力。T1配合内陆监管仓,可实现分批申报、按票处理,使缴税节奏与进口申报更匹配,从而优化资金占用。
便利英欧联运分拨
对于以英国为中转站前往欧盟的货物,T1允许其在海关监管下继续运输至欧盟国家,避免在英国段产生正式进口税费。此时,英国港口仅作为“换乘站”,而非最终进口目的地。
T1的核心价值与合规风险
T1的真正优势在于“更换清关地点”而非“免除清关”。其核心价值包括:
-
将清关地点从拥堵港口转移至灵活的内陆监管仓或保税仓; -
转运期间不提前产生正式进口税费; -
便于配合PVA、保税仓及监管仓进行操作; -
适用于FBA补货、海外仓备货及跨境电商大货; -
支持英国与欧盟之间的后续分拨需求。
然而,T1操作涉及严格的合规要求,卖家需重点关注以下四点:
T1操作四大合规要点
-
NCTS系统申报:必须通过英国或欧盟转运系统完成申报,获取MRN编号和TAD文件,作为货物沿途移动的合法凭证。 -
封条与路线管控:海关转运货物通常施加封条,运输路线须严格遵循申报路径。私自改线或封条损坏将引发海关质疑及处罚。 -
必备转运担保:T1程序需由货代或承运人提供综合担保或单次担保,缺乏担保无法启动转运。 -
目的地按时核销:货物抵达最终目的地后,必须及时完成discharge(核销),实现T1记录闭环。若未正常结案,担保人将面临关税和进口VAT追缴风险。
结语
T1本质上是海关监管下的境内转运程序,绝非绕过海关的手段。真正的英国自税递延仍需完整的进口链路,包括GB EORI、CDS进口申报、C88、PVA标记及IEN等关键信息。卖家在选择物流方案时,应清晰掌握货物状态、进口时间节点及风险承担主体,在享受物流灵活性的同时,务必严守合规底线。