


10月27日,东鹏饮料发布声明终止与姆巴佩的全部合作,理由为“坚决反对、零容忍伤害民族感情的行为”。蒙牛乳业、妙可蓝多亦发布类似声明,昂跑On则清空了相关物料。此次解约距双方签约不足七个月,东鹏A股当日收跌3.3%。
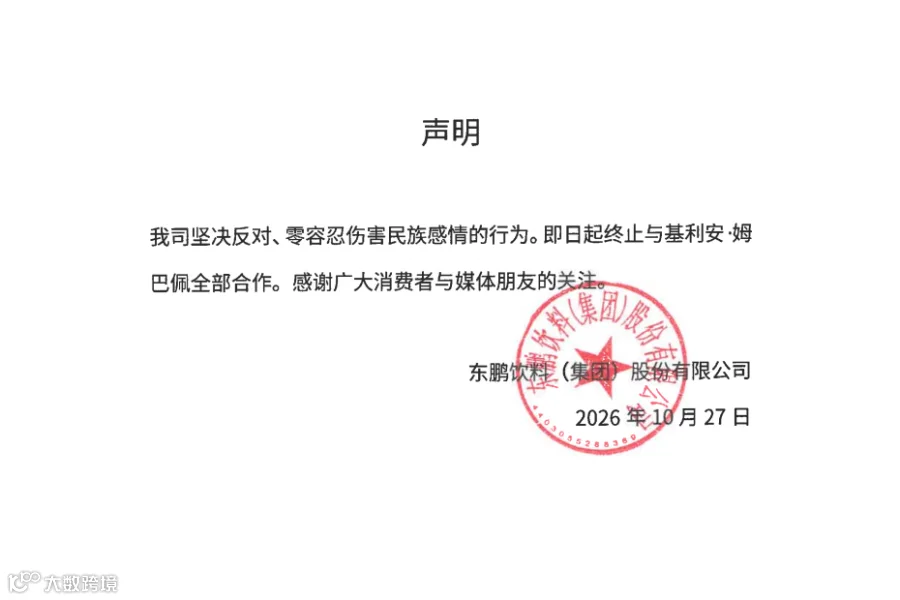
2026年4月20日,东鹏旗下“补水啦”官宣姆巴佩为品牌代言人,这是其年度最重要的营销战役。按姆巴佩场外代言收入量级估算,该笔投入巨大。然而随着合作终止,前期铺设的海报与物料尽数作废,沉没成本高昂。

股价双杀背后:业绩增长难掩逻辑隐忧
近期东鹏饮料资本市场表现承压。A股股价较历史高点253.86元/股已腰斩有余;港股自2026年2月上市以来,发行价248港元跌至94港元区间。尽管公司完成“A+H”双平台布局且业绩保持双增,但市场对其增长逻辑产生质疑。

核心品类增速放缓,第二曲线增长失速
2026年上半年财报显示,东鹏饮料营收124.43亿元,同比增长15.89%;归母净利润28.67亿元,同比增长20.72%。但细分数据揭示隐忧:
- 能量饮料:收入89.37亿元,占比71.92%,但增速仅6.89%,触及天花板;
- 电解质饮料(补水啦):收入16.72亿元,占比13.45%,同比增速从去年的213%断崖式回落至11.98%;
- 其他品类:茶饮料及其他饮料合计占比约14.6%,尚未形成有力支撑。

营销费用激增,投入产出比失衡
上半年东鹏饮料广告宣传费同比暴增44.31%,渠道推广费增长39.77%,销售费用总额达21.48亿元,增速远超营收增速。在电解质赛道面临元气森林外星人、农夫山泉等竞品激烈价格战的背景下,高营销投入并未换来预期的市场份额与利润平衡。
多重利空叠加:健康化趋势与舆情风险
除代言危机外,东鹏饮料今年还遭遇了严重的信任危机与健康化挑战。
谣言冲击市值,折射健康焦虑
此前“董事长不喝东鹏特饮”的谣言曾致公司市值单周蒸发超70亿元。尽管警方通报证实系自媒体编造引流,但该谣言之所以引发恐慌,根源在于消费者对功能饮料健康度的长期存疑。

高糖痛点难解,消费场景受限
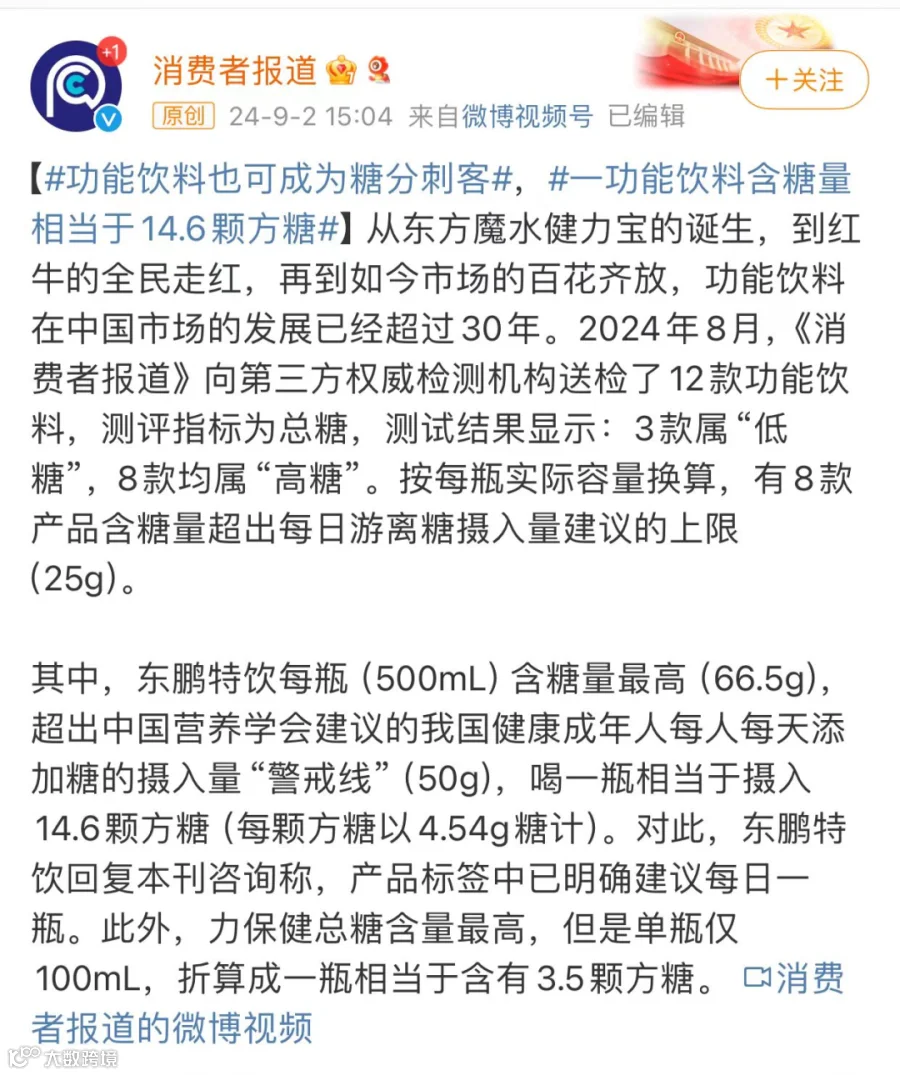
据《消费者报道》检测,东鹏特饮500mL含糖量高达66.5g,远超中国营养学会建议的每日添加糖上限。虽然官方回应建议“每日一瓶”,但其核心消费群体(货车司机、工人、加班族)具有高频提神需求,难以践行低频饮用建议。在无糖茶、电解质水等健康饮品崛起的趋势下,传统高糖功能饮料的增长空间正被压缩。
结语:重建资本信心重于更换代言
东鹏饮料拓展第二曲线的战略方向无误,但在代言人选择上忽视了民族情感红线等潜在风险,导致巨额营销投入付诸东流。当前,公司面临能量饮料触顶、新品类竞争白热化及营销效能下降的多重困境。相比更换代言人,如何通过产品健康化升级与精细化运营重塑增长逻辑、修复资本市场预期,才是东鹏饮料亟需解决的课题。