

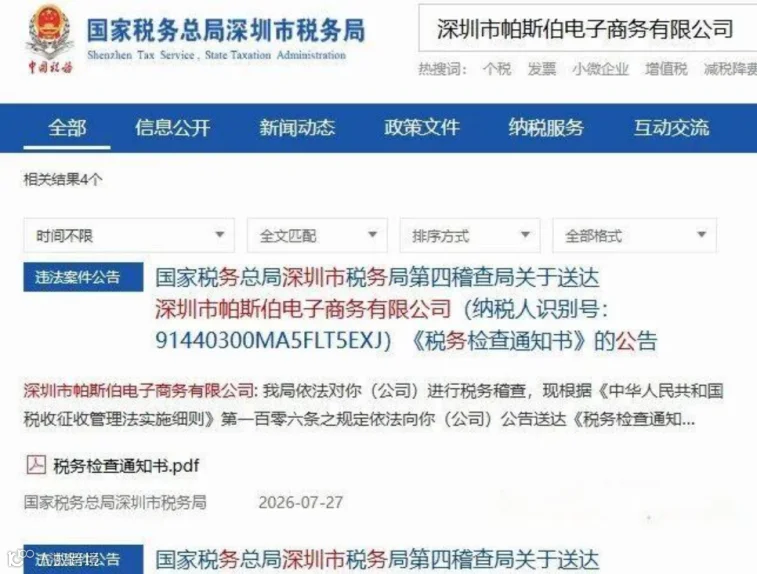
近期,A股上市公司华凯易佰(300592)旗下店铺运营主体深圳市帕斯伯电子商务有限公司,收到深圳税务稽查部门文书。税务机关采用公告送达方式,要求调取该公司2022年1月1日至2025年12月31日整整4年的账簿、凭证及财务报表。
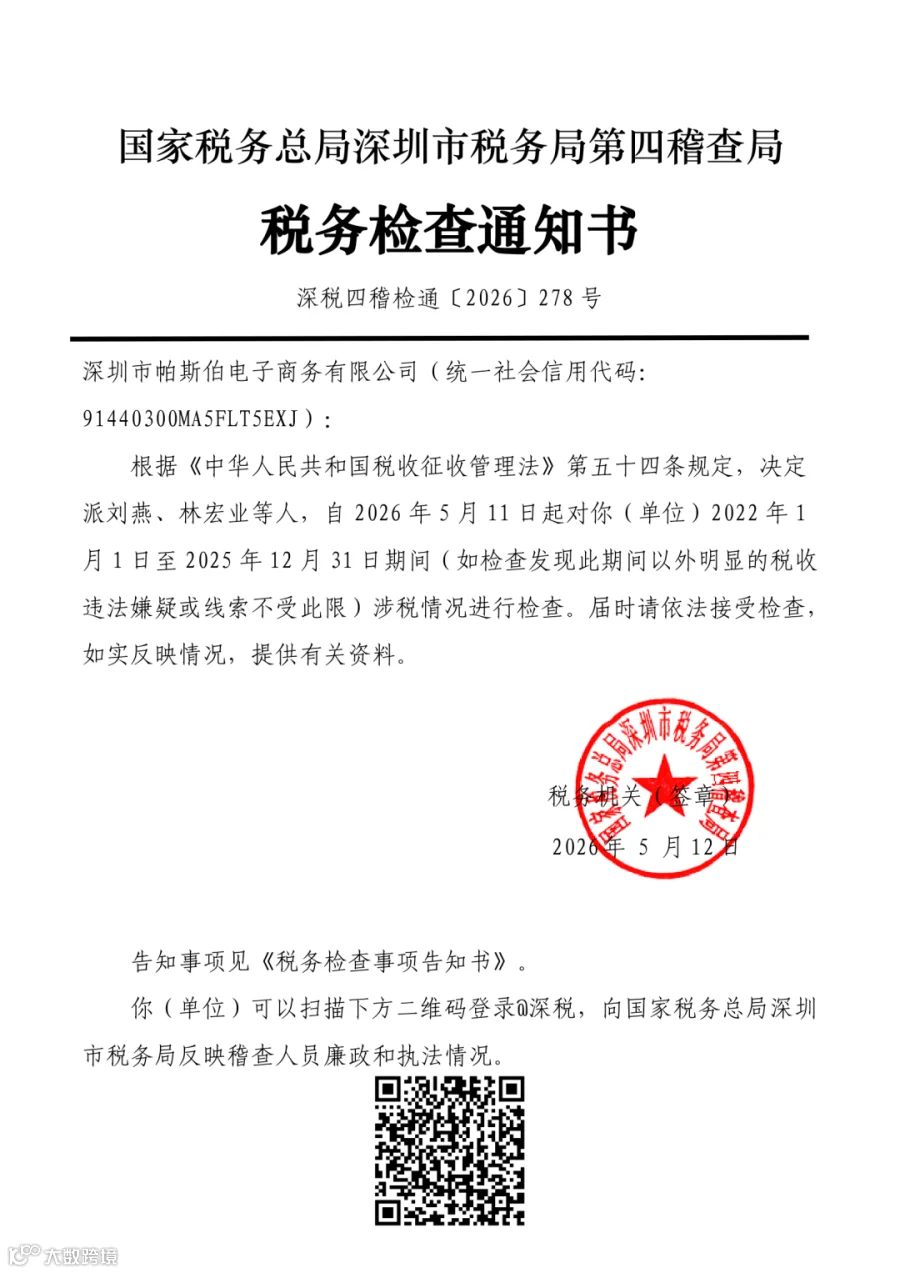
“公告送达”、“调取四年账簿”叠加“上市公司旗下店铺主体”等关键词,引发行业高度关注。这标志着跨境卖家必须重新审视自身的账务合规、资金链路及主体架构安全。
本次税务稽查释放的三大核心信号
1. 公告送达:基础信息管理是合规底线
此次税务文书采用公告送达方式。根据税收征管规定,在无法通过其他方式送达时,税务机关可依法公告送达。公告期满即产生法律效力,并不意味着企业可以暂不处理。
对跨境企业而言,注册地址、实际经营地址、法定代表人及财务负责人等信息并非注册后便可置之不理。尤其是拥有多个店铺和运营主体的企业,若部分公司长期无人管理、地址失效或联系人未更新,极易导致税务文书无法正常接收,从而错失沟通与处理时机。主体可以有多个,但每一个都必须有人管、找得到、资料拿得出。
2. 调取四年资料:历史账务需全周期备查
此次检查覆盖2022年至2025年四个年度,提醒企业税务合规不能仅关注当期,历史账务同样需要经得起追溯。平台订单、退款、广告费、仓储物流费、采购发票、出口报关单、第三方收款及银行流水等数据,均需跨年度相互印证。
需注意,调取四年账簿不等于所有企业都会被统一倒查四年,也不代表检查范围即为最终结论。企业应根据自身业务规模和风险状况,主动对历史账务开展自查,避免问题累积。
3. 检查落地店铺主体:集团规模不可替代单体合规
此次针对帕斯伯的稽查,是深圳税局对“店群模式”的标杆性抽样核查。华凯易佰采用多层全资控股架构,底层设立大量店铺公司开设亚马逊店铺,属于典型的店群模式。
目前税务征管口径已明确:店铺公司作为独立纳税主体,必须单独建账、独立核算收入和成本,平台推送的GMV将直接作为收入参考依据。仅挂靠店铺而无实质经营的空壳公司已无生存空间。
六类跨境卖家高风险画像预警
随着平台涉税信息报送制度逐步落地,企业过往的订单、资金、报关及申报数据将面临严格核对。以下六类经营特征是当前最高发的风险点:
1. 店群多主体架构风险
实行“一店一公司”,多家主体由同一实际控制人掌控,但财务独立核算且数据互不勾稽。一旦被核查,多年订单、资金与发票难以自证业务合理性,极易被认定为拆分收入。
2. 关联交易定价不公允
境内运营公司、品牌主体与香港收款主体之间收取品牌费、广告费或运营服务费时,缺乏公允定价依据及转让定价同期资料,易触发特别纳税调整风险。
3. 跨境资金链路不闭环
平台回款、第三方支付、香港账户与境内对公账户之间的资金链路断裂,部分资金未进行合规申报,形成可疑交易线索。
4. 私户代收货款风险
通过老板、股东或亲属个人账户收取平台销售款,或利用非正规渠道结汇回流。此类小额多笔的跨境私户流水,是金税四期系统的重点预警场景。
5. 出口报关模式错配
在9610、9710、9810等监管模式间随意切换,导致申报口径、退税处理及所得税处理前后不一致,数据无法匹配,易被系统自动标记异常。
6. 主体失联风险
大量店铺使用挂名法人或空置注册地址。一旦税务机关无法联系到企业,将启动公告送达程序,稽查权限可直接向上穿透至实际控制人。

应对穿透式稽查的五项优先自查动作
跨境电商面临穿透式稽查已成常态。面对复杂的账务与架构,卖家切勿抱有侥幸心理。建议多店铺、多主体运营的企业立即执行以下五项自查:
1. 核实主体信息一致性:导出全部店铺主体的股权链路,核对工商、银行及平台信息是否统一;及时更新法人、联系地址及方式,规避文书无法送达风险。
2. 搭建阳光资金链路:复盘近6-12个月第三方支付及对公账户流水,核对业务匹配度;全面清理私户代收货款,确保所有平台回款归集至对公账户。
3. 业财数据按月对齐:将亚马逊、Temu、TikTok Shop等平台订单、退款、费用数据与财税台账按月对齐并归档,确保4年周期内每一笔订单均可溯源。
4. 评估关联交易合规性:对接专业跨境财税顾问,提前规划并准备转让定价配套文档,规避特别纳税调整风险。
5. 统一申报口径:业务模式调整时同步更新退税及所得税申报口径,避免冲突预警;结合业务评估0110一般贸易模式,以获得更稳定的单证链条和更低的退税风险。
构建全链路合规体系是长远之计
随着亚马逊等平台定期向税务部门报送卖家身份及交易数据,海关、外汇、税务多部门数据打通,平台GMV、报关数据、账面收入与资金流水的自动交叉比对已成为现实。依靠信息差粗放经营的时代已经结束,合规经营成为必选项。
从源头搭建合规主体架构、理顺财税资金链路、完善出口报关模式,是每位跨境卖家的必修课。专业的合规方案能够帮助卖家重构业务模式,例如通过自有香港公司实现采购销售境外化,由成熟出口主体按0110一般贸易完成退税;或根据有无票据情况,匹配9810、0110、1039等低成本合规出口方案。
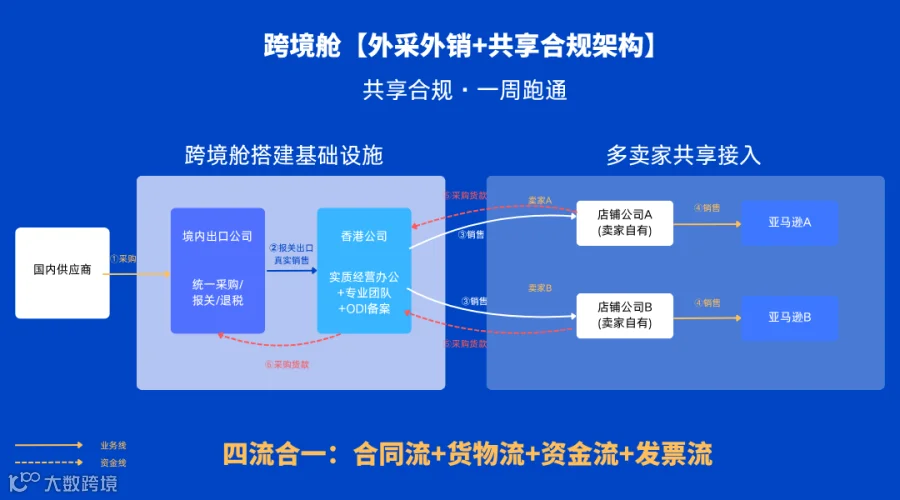
税务与资金合规是卖家的生命线。合规架构的本质,是在合法经营的前提下,保障店铺利润安全回流。卖家应主动识别潜在税务稽查风险,建立完善的财税合规体系,为店铺资金的长期安全提供坚实保障。
