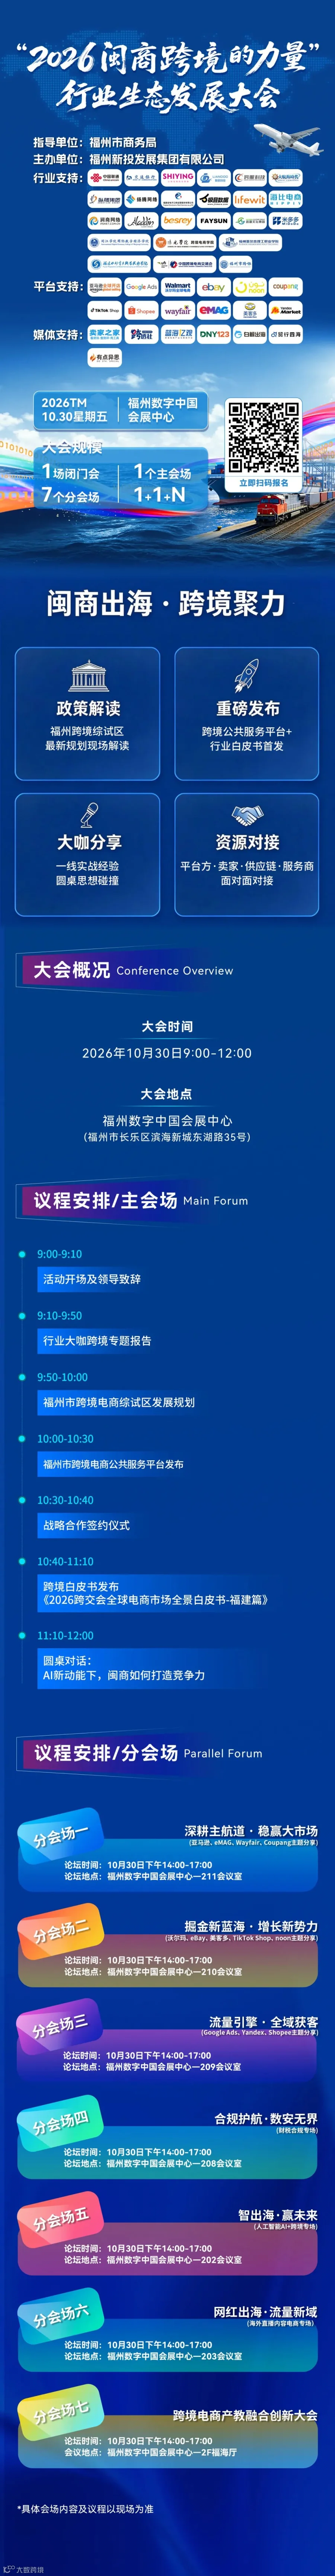
去年十月底,笔者应福建省电子商务促进会之邀,在行业发展大会上做了关于“站在2025,看跨境电商下一个十年”的分享。新一届行业发展大会将于10月29日-30日在福州数字中国会展中心举办。
将“卖家”单列,是因为其作为行业原生族群,常被视为行业本身。但实际上,跨境电商行业与卖家群体的成长曲线并不一致。行业发展史,某种程度上是卖家不断让出主导权、加速分化和转型的历史。

六年来,行业与卖家跳出了不同的舞步
2026年8月,中金公司研报显示,2020年至2025年,中国跨境电商出口额复合年增长率达15.9%。海关总署数据显示,今年前三季度中国跨境电商出口额约1.75万亿元人民币,同比增长4.6%。
与之形成对比的是,中金研报显示,2025年亚马逊全球新增卖家仅16.5万名,较2024年骤降44%,创近十年最低。活跃卖家总数从2021年的240万缩水至2025年底的165万。
活跃卖家减少的同时,卖家在行业中的主导权也在不断削弱。过去六年间,卖家已让渡了两次主导权。
第一次是2022年9月,Temu推出全托管模式,各大平台跟进。该模式将定价权和流量权由卖家转移至平台。
第二次是从2025年6月开始,TikTok Shop逐步结束卖家手动投流,开启自动化投流时代。Shopee也下线手动广告产品,迁移至“全站推广”系统。亚马逊等平台虽保留手动入口,但也积极推广AI托管工具,自动化已成为平台共识。
平台增强主导性的同时,也在推动卖家洗牌。从2024年开始,Lazada、Shopee等平台从“补贴拉新”转向“盈利优先、质量增长”,提高入驻门槛、平台费用及履约要求,拉长回款周期,加速优胜劣汰。
看清“卖家”第一性
为何行业向上,卖家却感觉成为弃儿?需先理解卖家群体的本质。
早期跨境电商卖家主要指借助线上B2C将中国商品直售海外消费者的贸易商。随着行业壮大工厂、传统外贸商、品牌商等主体加入,常被混称为“卖家”。
但此“卖家”非彼“卖家”。由中小卖家组成的纯血跨境电商卖家本质是中间商,无自有产能、To B业务托底或品牌体系,靠承担风险和成本,利用供需错配信息差获利。
因此,纯血卖家生存取决于两大前提:供需存在较大错配结构;卖家承担的对接风险和成本可控。
过去六年,纯血卖家与行业发展不同步,正是因为经营模式与这两大前提脱节。跟上步伐的卖家则脱颖而出,不再是纯血卖家。
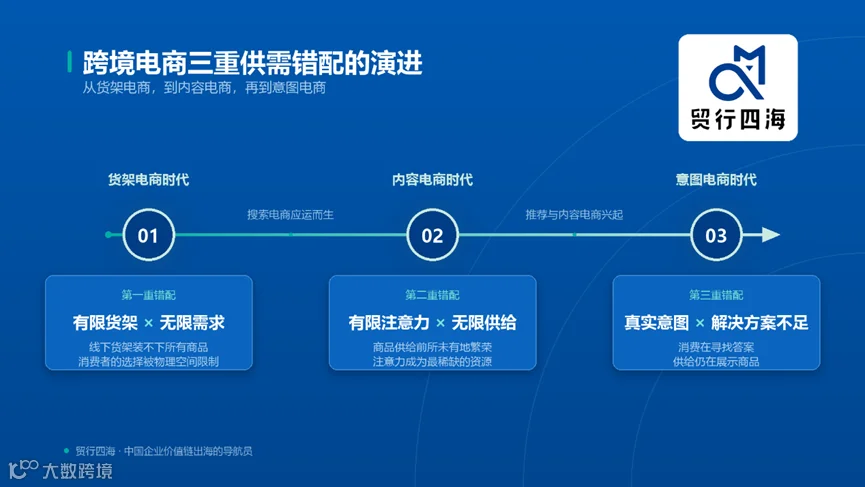
第一重:“有限货架与丰富需求”的错配
卖家通过提供货源支撑平台建设无限货架,实现共赢。2004-2020年是卖家的黄金时代。
第二重:“消费者有限注意力与无限供给”的错配
2021年起,供给丰富导致消费者注意力不足。当年5月亚马逊打击违规运营整理货架,2月TikTok Shop在印尼启动灰测。
此后,短视频、直播等内容电商风靡全球,为消费者提供主动搜索之外的需求入口。TikTok催生了新世代卖家群体。
同时,“有限货架与丰富需求”的错配仍在发挥效应:市场广度上,卖家开拓非美多元市场和渠道;市场深度上,需求呈现分层。以Temu登陆美国和亚马逊上线低价商城Haul为标志,行业深入下沉市场。
Temu发展迅猛,2025年全球GMV约750亿美金,全球月活4.9亿,约为Amazon的74%。

前两重供需错配已经没有低矮的果实
前两层供需错配的红利被迅速分食。
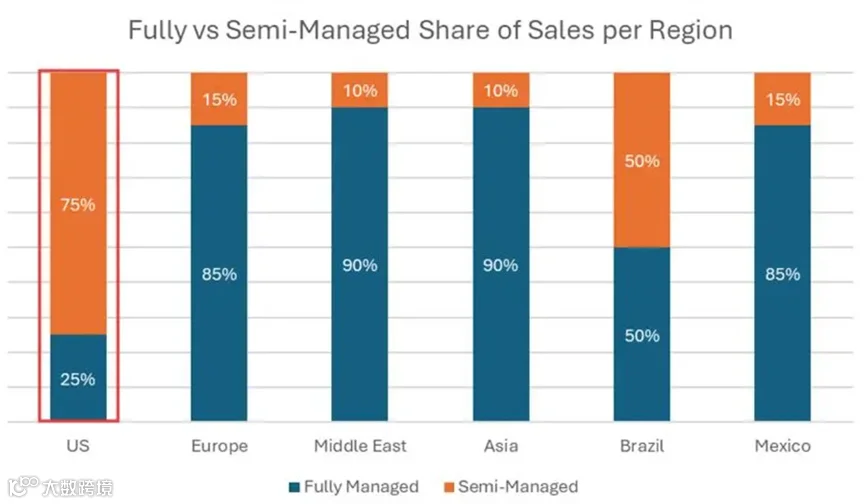
2024年3月,Temu推出半托管模式,要求商家负责物流仓储。两年后,半托管在Temu美区业务占比升至75%,供应商构成偏向大卖、产业带大厂与品牌商。
内容电商也出现分化。Marketplace Pulse研究显示,前1%的美国TikTok Shop卖家贡献了约60%的GMV;前0.1%平均历史销售额突破1亿美元;尾部50%卖家仅贡献约0.1%的GMV。

卖家的传统成本结构发生了质变
供需错配信息差压缩的同时,卖家经营成本结构发生质变。
行业早期,卖家成本负担较轻。2009年亚马逊第三方卖家总费用约占GMV的17%。2022年,平台费用首次超过50%。
到2025年,行业走向规范,卖家需直面九大成本环节:
序号 |
环节 |
成本与风险核心变化 |
1 |
产品端 |
爆款周期变短、新品失败率变高——产品积压风险增高 |
2 |
履约端 |
备货到海外成为主流、平台履约要求提升、退货率上升——物流、仓储、退货处理成本提升 |
3 |
流量端 |
流量变贵;消费者决策影响因素多元化;内容多模态要求提升——获客成本上升 |
4 |
平台端 |
多元化平台布局运营成本提升;交易费用上升;合规要求提升;结算周期拉长——渠道成本上升 |
5 |
合规端 |
税收监管加强;全链条透明化;市场准入门槛提高;合规流程拉长——合规成为必备入场券 |
6 |
客户端 |
履约体验与售后要求提高——客服、维修与退换货成本上升 |
7 |
资金端 |
|
8 |
风险端 |
汇损、地缘政治、文化冲突、诉讼风险——需建立风险应对机制 |
9 |
组织端 |
体系化运营要求提升;社保医保实缴;数字化组织兴起——组织能力要求上升 |
如果说2020年跨境电商是“选品+价差”生意,那么到2026年已变成“资本+合规+品牌+组织”的复合竞争。
木桶原理表明,卖家需控制好这九个环节的成本与风险才能生存发展。
本文分析了卖家与行业舞步不同的原因。目前,前两重供需错配空间基本瓜分殆尽,传统模式下成本与风险上升,卖家上半场谢幕。
下半场已至。从2023年开始,AI电商时代到来。坏消息是,AI将拉平现有信息差,加剧卖家分化,增加九大环节难度。好消息是,AI正推动新一轮供需错配。消费者关注点从WHAT转向HOW和WHY,迎来“真实消费意图与解决方案”的第三重错配,新的市场空间已经开启。