


买单出口之所以长期存在,并非外贸人偏好灰色操作,而是其曾有效解决中小企业“出不了货”的痛点。然而,随着监管环境变化,这一路径在2026年已难以为继。
过去,部分从业者误以为买单仅是支付费用借用抬头报关。实则不然,这将货物置于不可控的利益链中。买单方无法确保申报信息的真实性,即便货代承诺“放心”,风险依然潜伏。
当前,货代及提供抬头的企业纷纷拒接买单业务,并非放弃利润,而是出于对金税四期大数据风险的规避。一旦数据比对异常,面临的补税及滞纳金风险远超微薄收益。
买单出口走向终结的核心原因
监管逻辑的根本性转变导致买单出口无处遁形,主要源于以下三方面因素叠加:
- 数据底座打通:金税四期实现了税务、海关、外汇数据的自动交叉比对,一笔出口的报关、收汇及申报记录实时关联。
- 联合打击机制成型:八部门常态化联合执法,2025年全国检查涉嫌虚开骗税企业达7.6万户,执法力度显著增强。
- 制度漏洞封堵:2025年出台的三份新公告从制度上禁止买卖报关单,要求代理出口必须申报实际委托方,并实施海关税务联网核查。监管方式已从“抽查”转变为“系统自动筛选”。
对于外贸经营者而言,政策并非突然收紧,而是监管底层逻辑发生了质变。尽早认清形势并转型,是当前最明智的选择。
过往监管盲区:三段分管的历史背景
过去买单出口得以生存,主要利用了三部门数据不互通的时间差与空间差:
- 海关:侧重核对报关单商品与实际货物是否一致;
- 税务:关注货物归属单位及退税资格;
- 外汇:管理出口主体、收汇主体及核销流程。
在此模式下,货主、单证持有人、收款账户分离。海关见单货相符即放行,税务因壳公司未申报而忽略,外汇渠道独立运作。单看各环节似乎合规,合并后却构成完整的违规链条。
现行精准稽查:八部门联动与数据穿透
金税四期彻底打通了税务、海关、外汇及银行的数据壁垒。更为关键的是,八部门常态化联合打击涉税违法犯罪机制已全面运行。
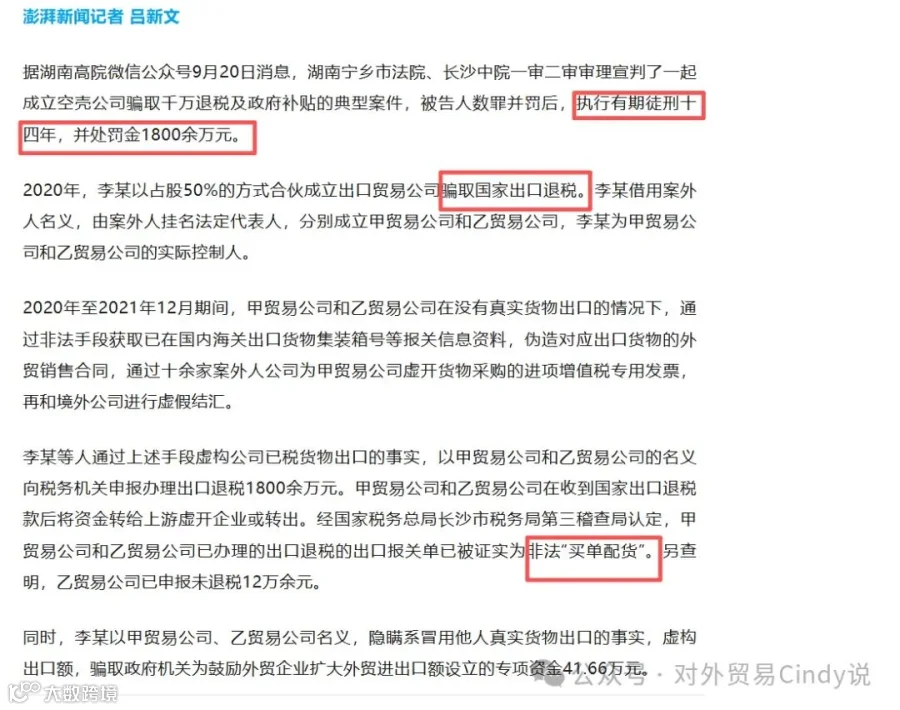
许多案例显示,买单出口的货物常被不法分子用于配票骗取出口退税。即便买单者无骗税意图,其出口数据已成为他人违法的工具,自身也深陷非法利益链条之中,面临连带法律责任。
2025年新政解读:从“默许”到“明禁”
除技术升级外,制度层面的约束也日益严密。2025年落地的三份关键文件明确了监管红线:
- 禁止买卖报关单:依据国家税务总局等五部门公告2025年第8号,伪造、变造、买卖报关单行为被明令禁止。
- 代理出口实名化:依据国家税务总局公告2025年第17号,代理出口须报送实际委托方信息,填报不准将视同自营业务追责。
- 联网核查施行:依据海关总署、税务总局公告2025年第256号,自2026年1月1日起,出口货物已补税或未退税证明实行联网核查。
这意味着,“借个抬头”的擦边球时代彻底结束,制度缝隙已被完全焊死。
中小企业的合规替代方案
面对“无资质、无进项发票”的现实困境,许多批发市场个体户和小工厂感到焦虑。然而,买单并非唯一出路,国家已提供两条合规通道:
方案一:1039市场采购贸易
这是国家专为“单小、货杂、无票、无资质”的小商品出口设计的合规通道。
- 门槛低:无需进出口经营权,无需进项发票,享受增值税免征不退政策。
- 身份合规:允许个体工商户备案,实现合规报关与收汇。
- 成本可控:在试点市场内流程规范,综合成本合理。
注:需在试点地(如广东、浙江、江苏等地)进行备案,是目前无票出口最合规的路径。
方案二:正规代理出口
通过与有资质的外贸代理企业签订真实委托协议进行操作。
- 全程代办:代理企业负责报关、收汇及退税,委托方无需自行办理资质。
- 透明可溯:全流程实名、透明,受法律保护,风险极低。
- 成本对比:虽需支付服务费且需提供进项发票,但相比买单潜在的巨额罚款与法律风险,综合成本更低。
结语:合规是外贸生存的必答题
严打买单出口旨在打击违法操作,保护公平竞争环境。合规企业承担税收与监管成本,而买单出口通过逃避监管进行低价内卷,实质上是对良币的驱逐。监管的强化旨在构建公平的市场秩序。
在金税四期与八部门联查的背景下,数据联网让违规行为无处藏身。短期的侥幸可能带来长期的巨额补税、罚款甚至刑事责任。外贸经营者应摒弃灰色思维,利用1039市场采购贸易或正规代理出口等合规工具,重新布局业务,确保持续经营。