


当地时间10月22日,泰国商业部外贸厅在《皇家公报》发布公告,应泰国国内企业申请,对原产于中国的预应力混凝土用钢绞线启动反倾销调查。
申请方提出的倾销幅度为CIF价格的7.83%,涉案产品对应的泰国税则子目为7312.10.91。
钢绞线广泛应用于桥梁、大型建筑及其他预应力混凝土工程。此次调查若形成贸易限制,将直接影响中国生产商在泰国的报价策略、订单安排及客户采购计划。
01 泰国企业提出了什么理由?
根据披露的申请内容,泰国国内企业主要基于以下三点发起指控:进口量增加、中国出口商产能和库存上升,以及进口产品对泰国国内价格产生负面影响。
简而言之,申请方认为中国相关产品进口增多且供货能力持续扩大,冲击了本土同类产品价格,因此要求启动调查。
需注意的是,上述内容仅为申请方主张。目前公开信息尚未提供进口量具体增幅、市场份额占比及对当地价格影响程度的确凿数据。不能仅凭指控认定构成倾销或产业损害。
案件的核心看点在于调查机关如何认定倾销幅度、产业损害及二者间的因果关系。
对出口企业而言,需提前准备应对正式调查程序,包括整理销售价格、生产成本、出口数量、库存及关联企业资料等,以备核查。
02 泰国对华钢材贸易救济趋势回顾
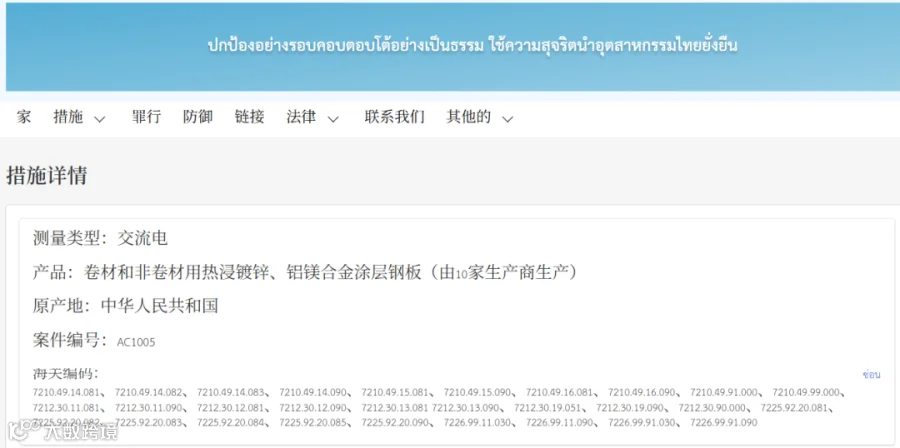
近期泰国对中国钢材相关产品的贸易救济措施持续推进,热轧钢板、热镀锌冷轧板卷、高碳钢线材等均曾涉及反倾销或反规避案件。以下两起近期案件尤为值得关注:
案例一:热轧钢板反规避终裁
2026年9月30日,泰国反倾销反补贴分委会对原产于中国的热轧钢板作出反规避肯定性终裁,将措施范围扩大至宽幅热轧合金及非合金钢板卷材和非卷材产品。
相关中国生产商适用的反倾销税率为CIF价格的30.91%,措施追溯适用日期为2025年11月4日(具体范围及例外以正式公告为准)。此案例表明,判断产品是否涉税需综合核对商品名称、规格、材质及公告适用范围,而非仅看名称。
案例二:热镀锌冷轧板卷反规避终裁
2026年10月5日,泰国对原产于中国的热镀锌冷轧板卷作出反规避终裁,将热浸镀锌铝镁合金冷轧钢板卷纳入征税范围。
据中国商务部贸易救济信息网2026年10月10日发布的信息,涉及10家中国生产商,税率介于4.75%至37.54%之间。
需注意,每个案件均有独立的调查范围、事实依据和裁定结果,其他产品的税率或裁决不能直接套用于钢绞线案件。
03 出口企业应对建议
第一步:核实涉案范围
除参考税则编码外,务必结合产品技术参数、材质、规格及用途进行综合判断,确认产品是否落入调查范围。
第二步:整理应诉资料
尽早梳理出口记录、销售价格、生产成本和库存等数据。一旦调查机关发放问卷或设定应诉期限,可预留充足时间准备。
第三步:区分潜在风险与既定成本
申请方提出的7.83%倾销幅度并非最终税率,也不代表当前需立即缴纳。在报价、合同签署及客户沟通中,应明确区分现行税费与未确定的潜在成本,避免误导客户。
建议货代企业提前提醒客户关注调查进展,核实涉案商品信息,并检查合同中关于新增关税及额外成本的承担条款。
04 行业观察
泰国对华钢材贸易调查涵盖多个品类。钢绞线立案调查尚不等于正式征税,出口企业应及时核实涉案范围,做好合规应对准备。

GoodForever
昆山永佳国际货运代理有限公司
电话:0512-57386561/2
传真:0512-57386558
MAIL:monica@goodforever.com.cn
地址: 昆山市杜鹃路302号无水港物流有限公司211-213