中国企业赴美:有美国订单,不等于必须新设美国公司
客户在美国,只说明市场所在地;企业是否需要设立美国主体,需综合核对合同条款、资金流向、履约责任及人员安排。
核心结论
先判断业务实质需求,再选择承接主体;同时核查已产生的合规义务。新设公司、境外企业经营登记、税务申报是三个独立且不同的问题。
01 / 客户疑问:美国客户下单,先别急着设公司
注册应解决具体经营痛点,而非仅回应“客户在美国”这一单一信息。
企业最容易混淆三种不同维度的要求:
- 客户采购部门偏好美国供应商(商业偏好);
- 支付渠道要求特定账户结构(金融合规);
- 实际经营活动触发当地登记或申报义务(法律强制)。
三者依据不同,不可互相替代。决策前需明确客户真实需求:是仅需美元报价、本地售后服务,还是明确要求由美国主体签署合同?将需求具体化,才能对比“中国企业直接承接”与“美国主体承接”的差异。
盲目设立会增加维护成本,忽视实际经营则会留下合规缺口。决策时需同时计算两笔账:新主体能解决什么具体问题,以及现有业务已产生哪些法律责任。
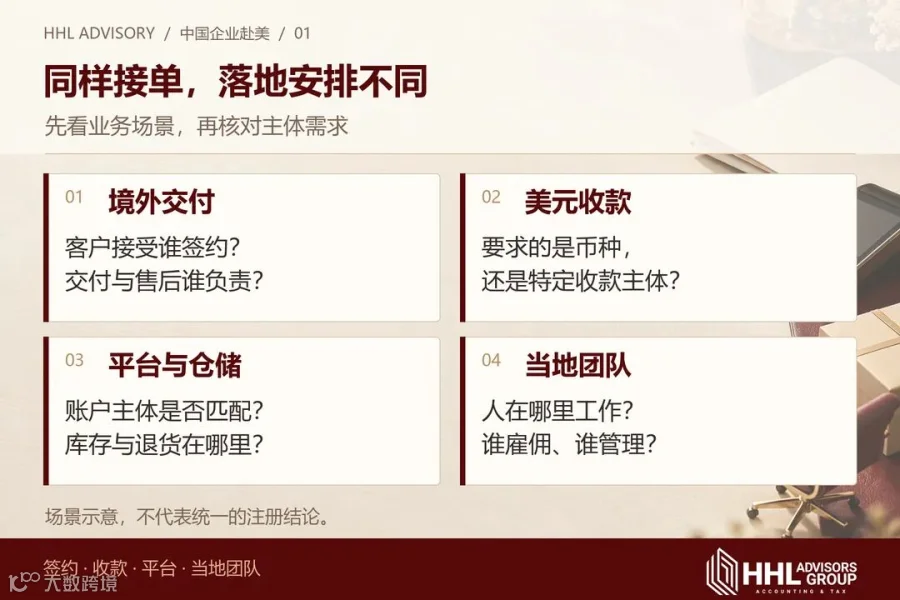
02 / 场景对照:同样接单,四种场景需区分
交易安排不同,合规核对重点亦不同。以下是四种常见业务场景的梳理:
规则速览:先认清自己处在哪一格
01 / 境外交付
首先核对买方是否接受中国企业签约,明确交付、进口清关及售后责任归属。不能仅因买方位于美国就决定新设主体。
02 / 美元收款
需拆解结算币种、收款路径和开户主体要求。客户提出“收美元”,并未指明哪一家金融机构或支付产品接受何种类型的主体。
03 / 平台与仓储
核对电商站点、卖家项目类型、账户主体及库存位置。例如,Amazon公开指南并未将有限责任公司(LLC)列为普遍开店的前提条件,但不可据此推断所有平台和项目均无此要求。
04 / 当地团队
核对人员工作地点、职责、雇佣关系及签约权限。美国国税局(IRS)提醒,代表外国企业在美国工作的员工可能构成在美国的经营活动,需结合具体事实判断。
03 / 落地对账:理清四笔账,再谈设立
主体方案必须与经营事实相符。建议业务、财务和管理层共用一份事实清单,从以下四个维度进行倒推:
行动路径:从事实倒推安排
STEP 01 签约账:谁承诺,谁负责
列出报价、签约、交付、退款及售后的责任主体。严格核对客户采购要求,不凭销售人员口头说法启动注册程序。
STEP 02 资金账:谁收款,谁承担成本
绘制销售款、货款及服务费的路径图。若涉及关联主体间转款,需明确交易性质与合同依据,避免用模糊的“走账”代替合理解释。
STEP 03 经营与用人账:货和人在哪里
列明库存、仓库、办公室及人员所在的具体州份,厘清管理关系与实际职能。分别核对各州的登记、税务及用工合规要求。
STEP 04 股权与主体账:谁出资,谁控制
列明中国母公司、股东与拟设主体的关系。明确美国主体准备承接的业务范围,以及需承担的成本和责任。
新设子公司并非唯一选项。以加州为例,其提供境外企业申请“经营资格登记”的程序,这与在当地新设公司不同。是否适用需核对该州具体规则及实际活动,不可一概而论。
比较方案时,需兼顾一次性设置成本与后续维护成本。需清晰列明账户核验、记账、申报、年度维护及内部管理等事项。一旦经营州、股权结构或用人方式发生变化,评估结果也将随之改变。

04 / 误区拆解:这四个等号别再画
便利条件、市场准入和法律义务,必须分开判断。
误区 01:收美元 = 必须有美国公司
正确判断:先核对客户具体要求,再查询支付产品的准入规则。
误区 02:平台能开店 = 美国合规已完成
正确判断:需分别检查账户准入、州级经营登记和税务申报义务。
误区 03:不设美国公司 = 没有美国申报义务
正确判断:外国公司也可能因在美国的实际经营活动而承担申报义务,具体条件与例外详见 IRS 指引。
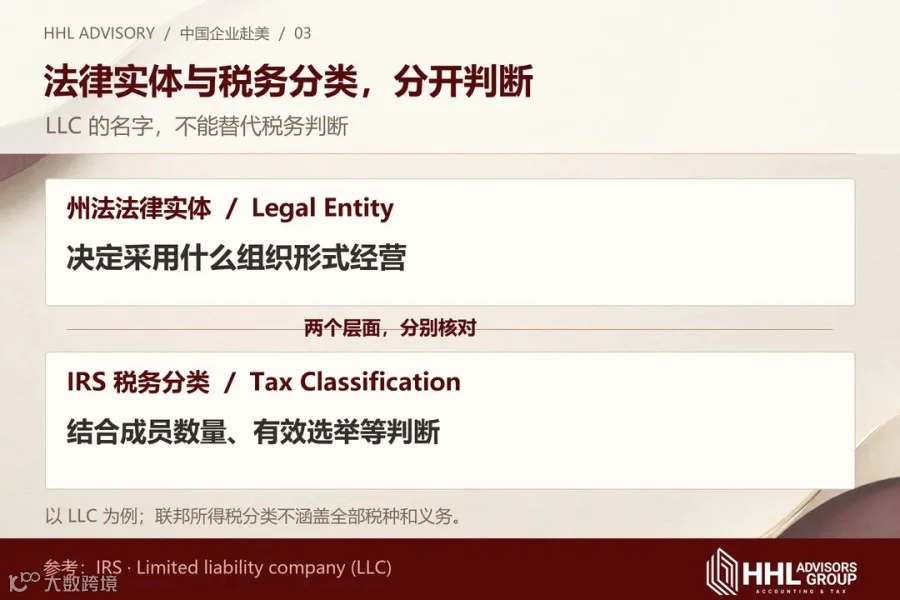
误区 04:拿到 LLC = 税务身份已选定
正确判断:LLC 仅是州法层面的实体形式。IRS 会根据成员数量及有效选举等情况确定其联邦税务分类,不能仅看名称下结论。
法律实体(Legal Entity)回答“用什么组织形式经营”,税务分类(Tax Classification)回答“联邦税法如何处理该主体”。股权结构、实际业务和后续申报需整体评估,切勿将 LLC 视为统一的节税万能答案。
05 / 决策行动:让业务事实说话
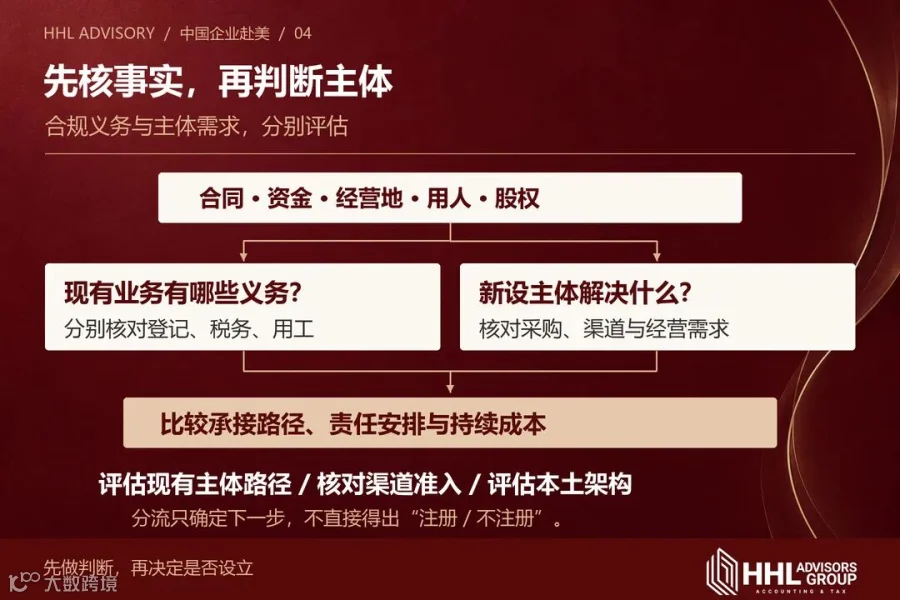
先确定要解决的经营问题,再决定是否设立及采用何种结构。
现有主体路径、特定渠道准入要求、本土经营架构均应纳入比较范围。客户是否坚持由美国主体签约、渠道是否接受现有安排、业务是否已形成本地经营事实,决定了下一步的核查重点。
决策前请备齐四项材料:
- 合同要点;
- 收付款路径图;
- 美国境内的库存与人员分布情况;
- 拟议的持股结构图。
材料越贴近真实业务,越能将“要不要注册”转化为可执行的决策依据。
参考资料 / SOURCES
1. Amazon|Seller registration guide
2. IRS|Foreign corporation Form 1120-F filing responsibilities
3. California Secretary of State|Business entities FAQs
4. IRS|Limited liability company (LLC)
5. IRS|Instructions for Form 1120-F (2025)
本文仅供一般信息参考,不构成针对任何个人或企业的税务、法律或投资意见。具体处理方式需结合身份、交易结构、经营州及申报历史等事实进行专业评估。
HHL Advisors Group
君恒会计师事务所