



— 账本摊开的那一刻,另一头也在收钱(概念图) —
10 月 26 日上午(美东时间),Anthropic 向 SEC 递交了 S-1,300 多页,代码 ANT,纳斯达克全球精选市场,承销商高盛和摩根士丹利。发行股数和价格区间都还没定。
过去三年,外界对它的了解来自融资传闻、模型跑分和创始人访谈。这份文件第一次把收入、毛利、亏损、客户和算力合同放进同一张表。
本文看点
01
三个数字怎么读
02
807 亿亏在哪
03
云厂商为什么收两次钱
01 REVENUE:从 4100 万到 163 亿
2023 年全年营收 4100 万美元。2026 年上半年 163 亿美元。Q2 单季 116 亿美元,同比增长 1368%,环比增长 144%。
三季度媒体口径 168 亿,S-1 这一栏留空待审计,环比回落到 45%。
员工 5300 人,按上半年营收折算人均半年 307 万美元,年化约 660 万,一年前是 140 万。
Q2 经营利润 9.74 亿美元,第一次在这条线上转正。上半年经营现金流 39 亿,自由现金流率 21%。
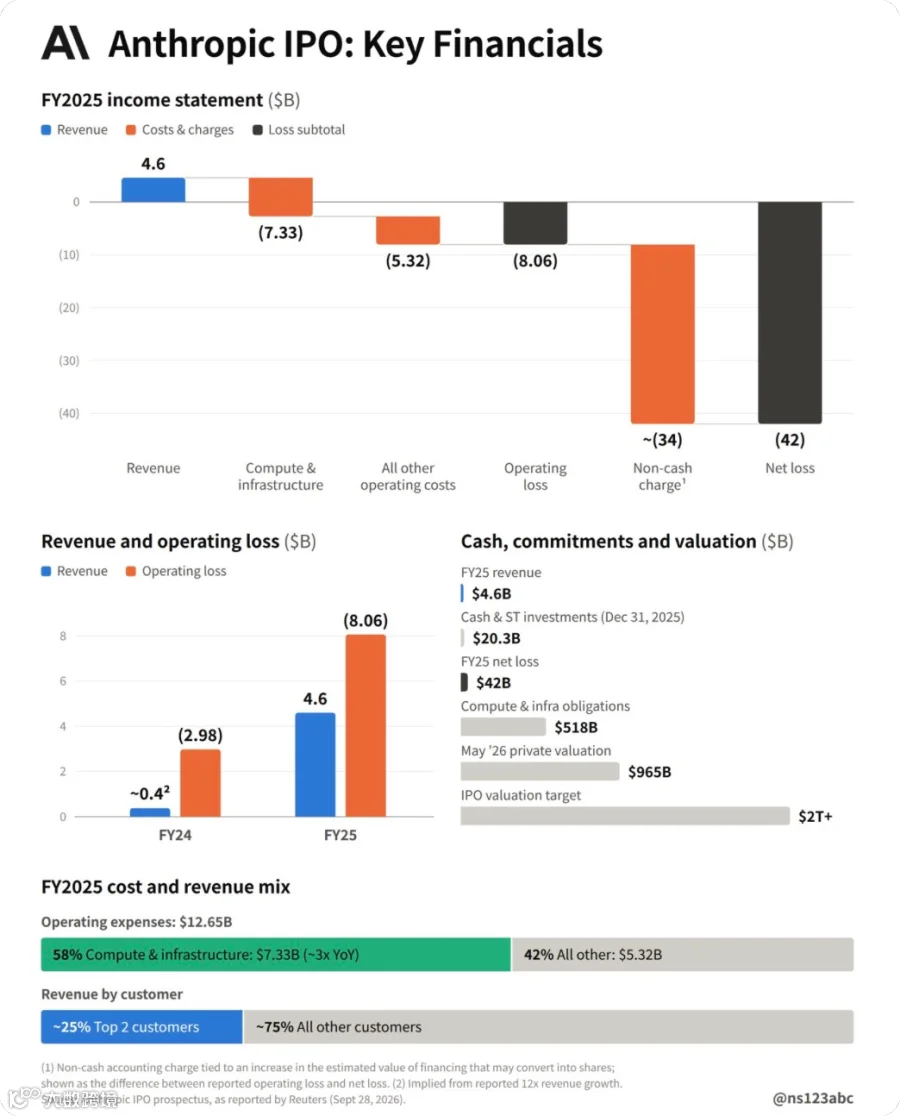
成立以来累计融资 1411 亿美元,6 月 30 日现金加短期投资 1317 亿;做到单季百亿美元级收入,历史上累计烧掉不到 100 亿。
还有一个比收入更少见的数字:截至 9 月 30 日,净收入留存率约 900%。公开软件公司历史最高是 Snowflake 2019 年的 189%,中位数 110%。
900% 只算“合格客户”,不含 Pro 和 Max 订阅。它高,是因为客户一直在换到新模型上。文件写明:发布超过六个月的模型,贡献的收入不到 20%;Q3 收入的 80% 以上来自最近六个月发布的版本。
02 MARGIN:85% 的毛利,有一半在别处
85% 是 SEC 口径下的毛利率,营业成本只算服务客户的那部分算力。
训练不算在内。文件里说,公司把算力当一个可流动的池子:客户今天用的模型,是六个月前的研究算力训出来的,那笔投入六个月内就作废。
Evan Armstrong 把训练算力并进成本重算了一遍:成本 89 亿美元,毛利率 45%。这个水平更像硬件公司。
毛利率的历史曲线也说明它不稳定:2023 年 37%,2024 年负 95%,2025 年 40%,2025 上半年 12%,2026 上半年 85%。五个数字之间没有平滑趋势,只有模型代际。
维持 85% 靠降价换量。文件写,每次发布把单任务成本压低 25% 到 45%。2025 年 11 月 Opus 4.5 降价之后,季度环比增速从 48% 跳到 132%。同一时期算力支出只涨 300%。
03 LOSS:807 亿美元的亏损,来自一行会计科目
标题里的“半年亏 807 亿”是真的,来源是可转换票据的记账方式。
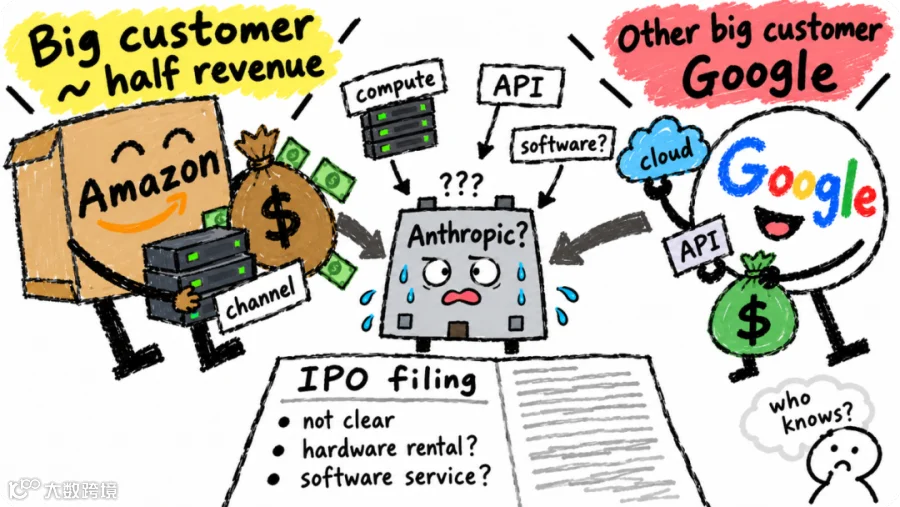
这批票据由亚马逊和 Google 在 2023 到 2025 年认购,亚马逊名下本金余额 62 亿美元,也是公司全部的债务。转股价 2 到 5 美元,最近一轮融资(Series H)的价格约 59 美元。亚马逊自己把这批票据估值 979 亿美元,最多可转成 18.4 亿股,上限是部分摊薄股本的 12%。
估值涨了,Anthropic 账上的负债跟着涨。S-1 里“可转换票据、衍生负债与 SAFE 公允价值变动”这一行,上半年合计 724 亿美元,全部是非现金项。
同期实际经营亏损 6.93 亿美元。把这一行剔掉,上半年净利润为正,媒体测算 26.71 亿美元。上市一个季度以后,这笔账会从损益表里消失。
需要看的是另一栏:承诺。Anthropic 的算力合同加起来约 3900 亿美元。SpaceX 每月约 31 亿美元租英伟达芯片(到 2029 年最高 1205 亿),Google 至少 1145 亿到 2033 年,亚马逊 1100 亿十年,微软 449 亿到 2033 年。这些合同大部分不可取消。
对面是收入:按用量计费,客户随时能停,前五大客户大多没有长约。文件里还承认,公司最近推迟了一款新前沿模型的预训练。竞争者一栏只写了两个名字,OpenAI 和 Google。
公司对此的解释是:数据中心交付周期长、占成本小,加速器周期短、占大头,所以大额支票写得离需求更近。上半年收入增速是算力支出的四倍多。
这套说法的前提,是下一代模型不能比上一代差。文件里没有给出保证。
04 CHANNEL:48% 的收入,要先过云厂商的手
这一栏最像零售。上半年 163 亿收入里约 78 亿(48%)经 AWS Bedrock、Google Vertex 和 Azure Marketplace 结出去,2023 年这个比例是 11%。
渠道费记在销售与市场费用里,不进营业成本,所以不碰那 85% 的毛利。代价是:过去一年渠道伙伴费用同比多了约 27 亿美元。
云厂商在这个结构里收两次钱,一次卖算力,一次卖分销。它们同时也是股东:亚马逊累计投入约 180 亿美元,其中 80 亿是可转债,二季度再投 100 亿无投票权优先股;Anthropic 承诺未来十年在 AWS 至少花 1100 亿美元。
政府渠道同理:10 月与美国总务管理局扩大合作,政府买 Claude 打六折,不设最低消费。
拼起来看,这套结构和成熟零售品牌几乎相反:靠约 1500 家大客户撑着 76% 的收入(2025 年,年付 10 万美元以上),靠云厂商分发 48% 的收入,靠每次降价 25% 到 45% 维持增长。
对零售企业,这份文件能直接用的判断有三条。
你买 AI 的账单多半并进云账单,议价对象是云厂商。算力卖方、渠道和股东是同一批公司,集中度风险要进采购评估。按用量计费、随时可停的结构决定它们必须持续降价,谈判窗口在新模型发布之后。
还有一组数:财富 500 强里超过一半每年付给 Anthropic 至少 10 万美元,但平均只花了总费用的 0.1% 不到,前十大账户不到 1%。客户名单已经很长,每一家的钱包还几乎是空的。
结语
这份 S-1 第一次把 AI 生意的成本结构摊平了:85% 的服务毛利,45% 的全成本毛利,48% 的渠道分成,3900 亿的算力承诺,900% 的净留存,以及六个月就折旧的资产。
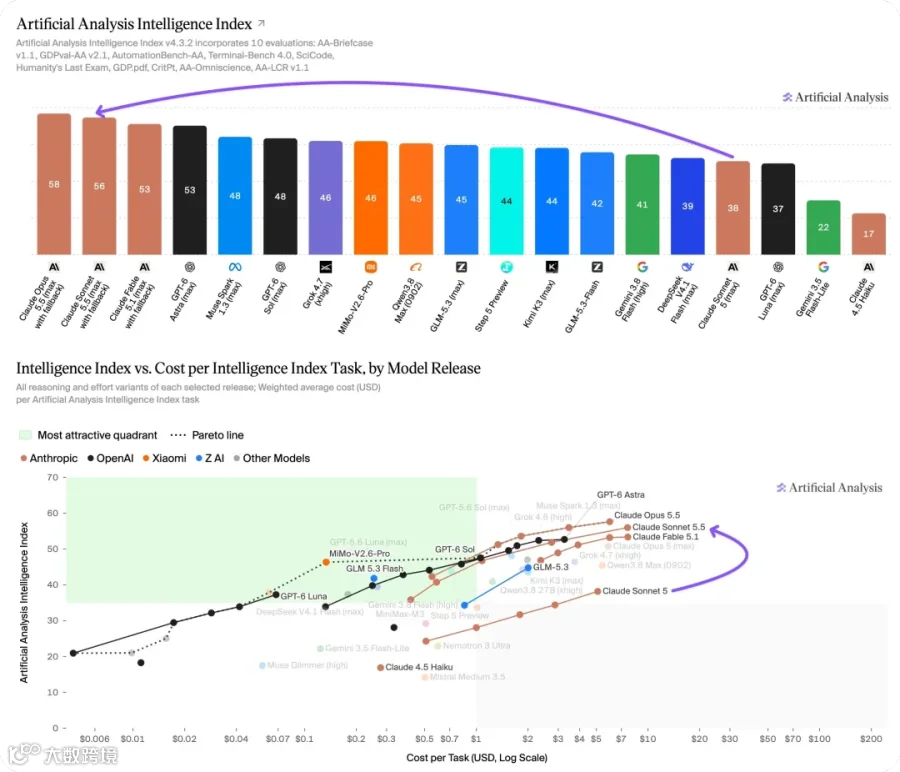
这些数字互相咬着:要增长就得每半年交出更好的模型,交模型就得先签十年不可取消的算力,签算力就得让云厂商同时当股东和渠道。
媒体在传的估值是 1.5 万亿到 2 万亿美元,招股书没有价格区间,这是测算。撑住它需要什么,文件里写得很清楚:下一代模型还得是全世界最好的那个。
对做零售的人,估值可以先放一边。以后你为 AI 付的每一笔钱,会被拆成算力、渠道、模型三层,定价权握在同一批公司手里。
END