


AI驱动下全球光通信芯片行业深度解析
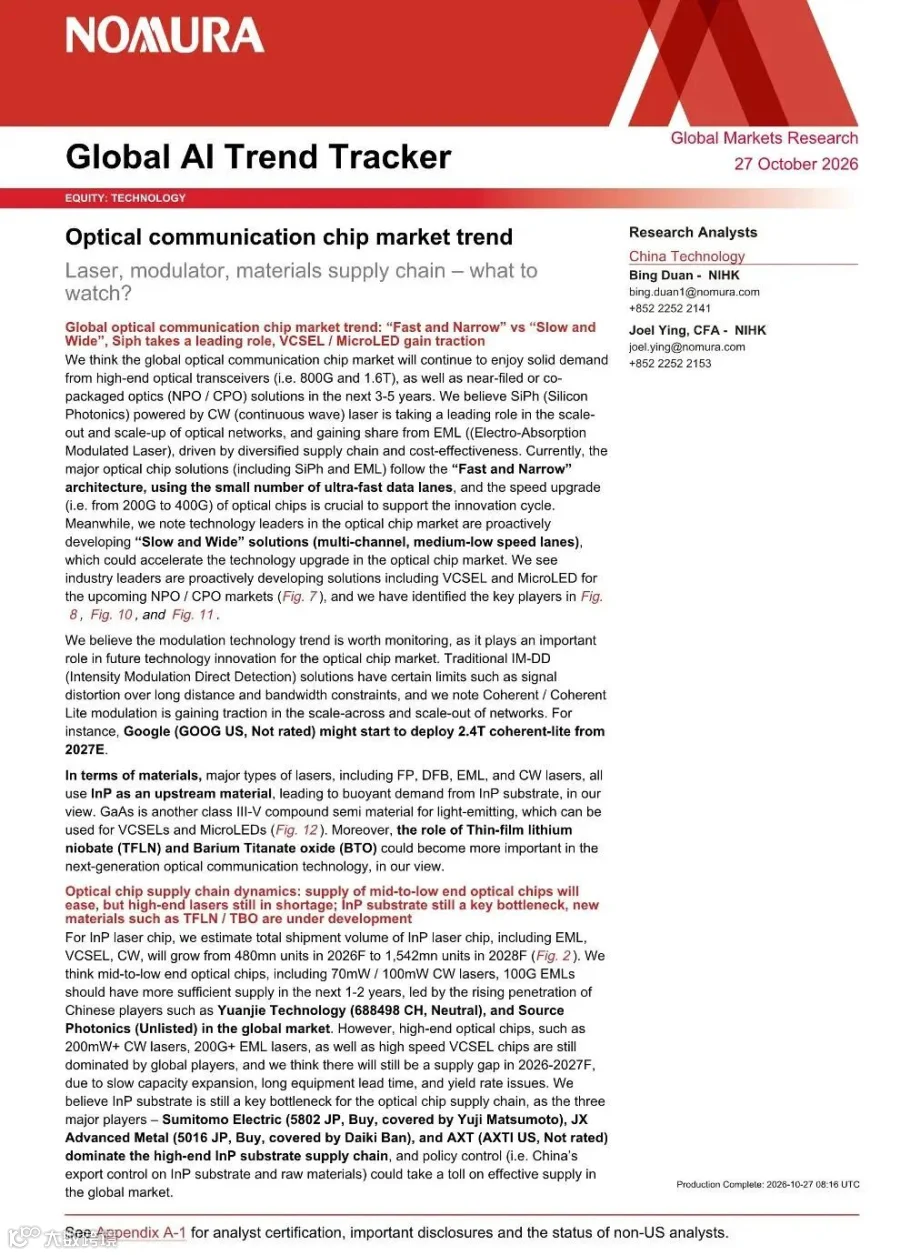
本报告聚焦AI浪潮下的全球光通信芯片行业,深入分析激光器、调制器及材料供应链的发展趋势。未来3至5年,随着800G/1.6T高端光模块及NPO/CPO方案的普及,市场需求将持续增长。其中,基于连续波(CW)激光器的硅光(SiPh)技术凭借供应链多元化与成本优势,市场份额有望持续提升,进而挤压EML的市场空间;同时,VCSEL与MicroLED成为NPO/CPO架构的重要备选技术路线。
调制技术与材料演进
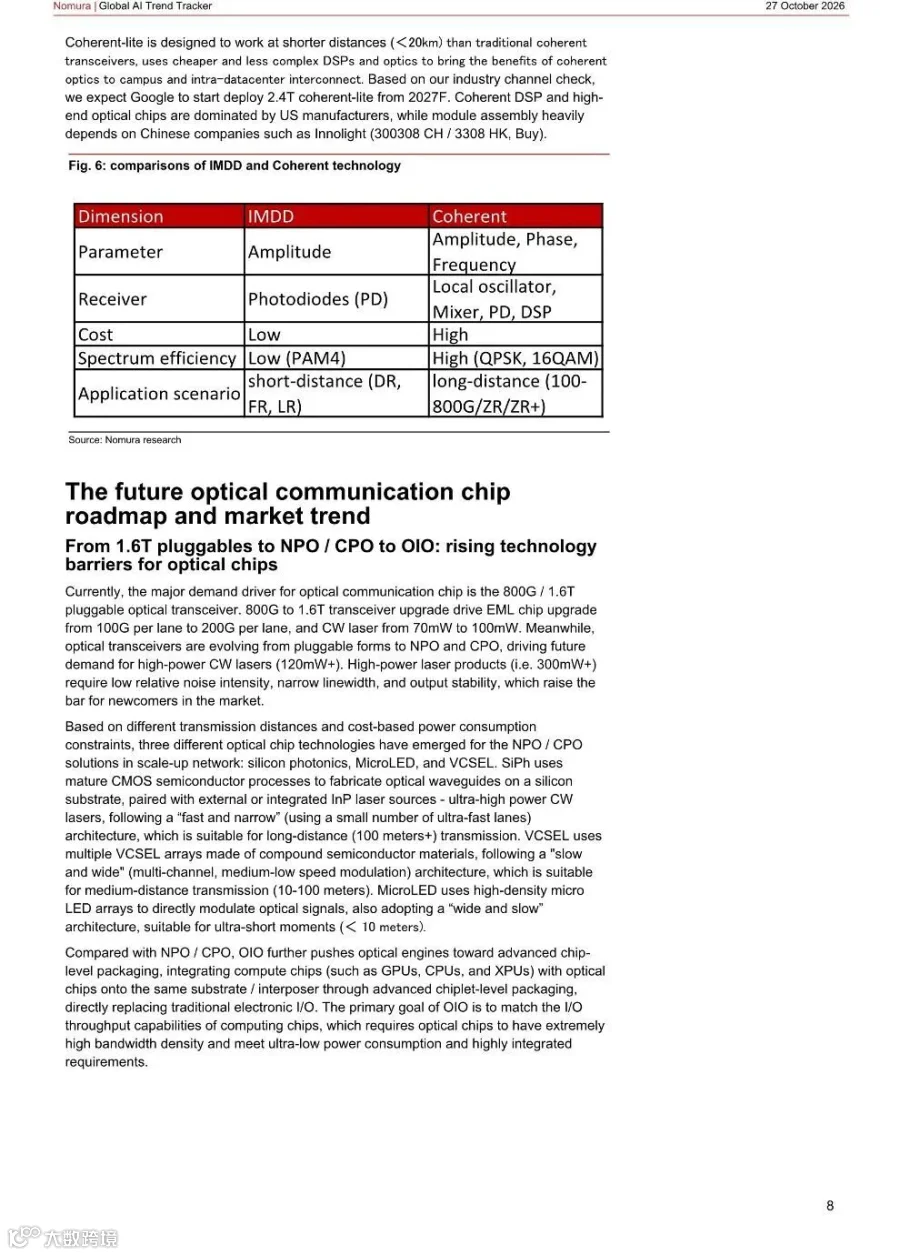
在调制技术方面,传统IM-DD方案因长距离信号失真及带宽受限逐渐显露短板,Coherent及Coherent-Lite相干调制技术逐步兴起。预计谷歌将于2027年部署2.4T Coherent-Lite方案。
材料端,FP、DFB、EML及CW激光器均依赖InP基材,使得InP衬底成为供应链的核心瓶颈;GaAs主要应用于VCSEL与MicroLED;而TFLN、BTO等新材料在下一代光通信中的重要性日益凸显。
供应链格局与挑战
供应链层面,随着国内厂商崛起,中低端光芯片供给紧张局面将逐步缓解。然而,2026至2027年间,200mW以上CW激光器、200G+ EML等高端芯片仍将面临供给紧缺,主要受限于产能扩张缓慢、设备交期长及良率约束。目前,高端InP衬底由海外三家厂商主导,出口管制可能扰动全球有效供给。尽管国内具备完整的光通信供应链,光模块龙头企业在供应链整合与创新方面具备优势,但光芯片扩产仍面临一定的监管风险。
市场规模预测
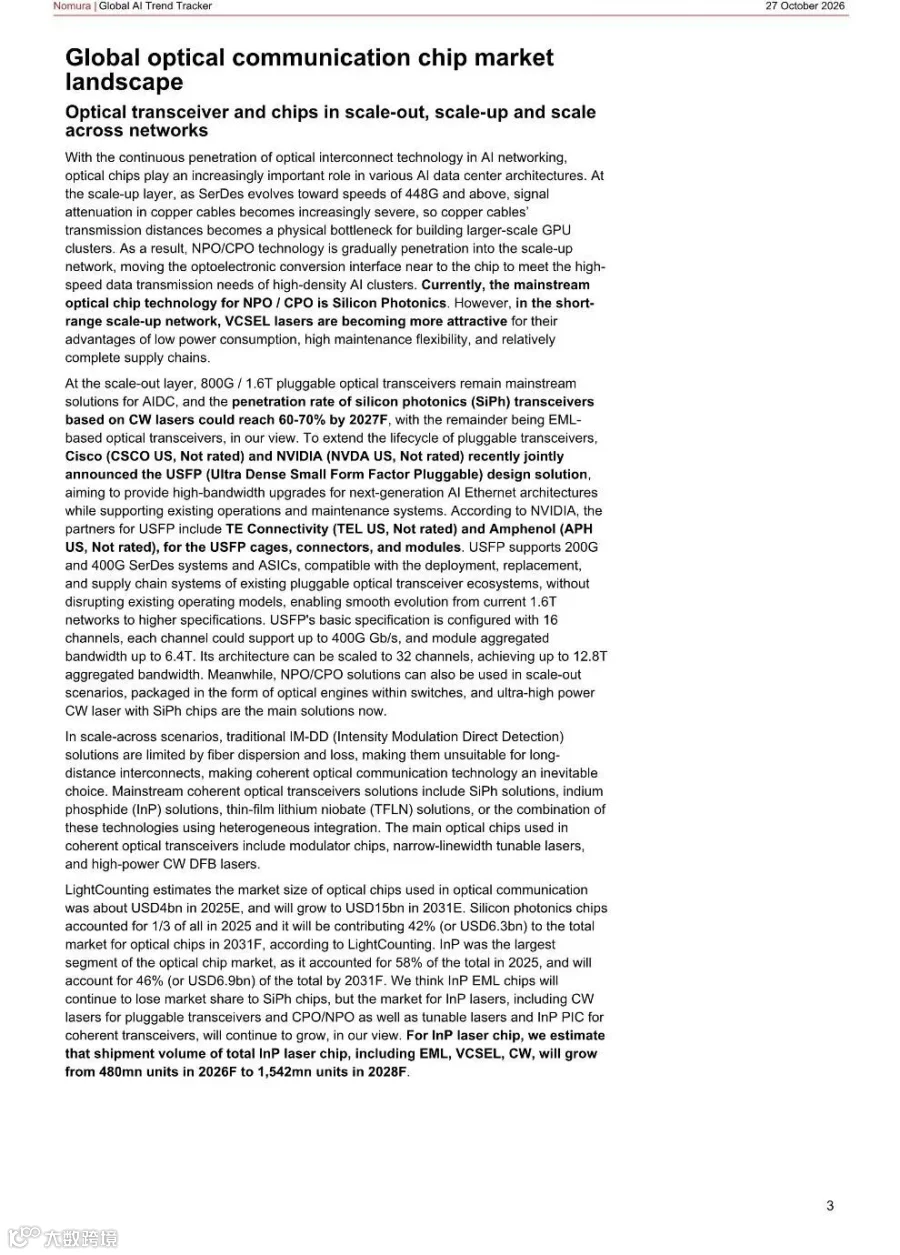
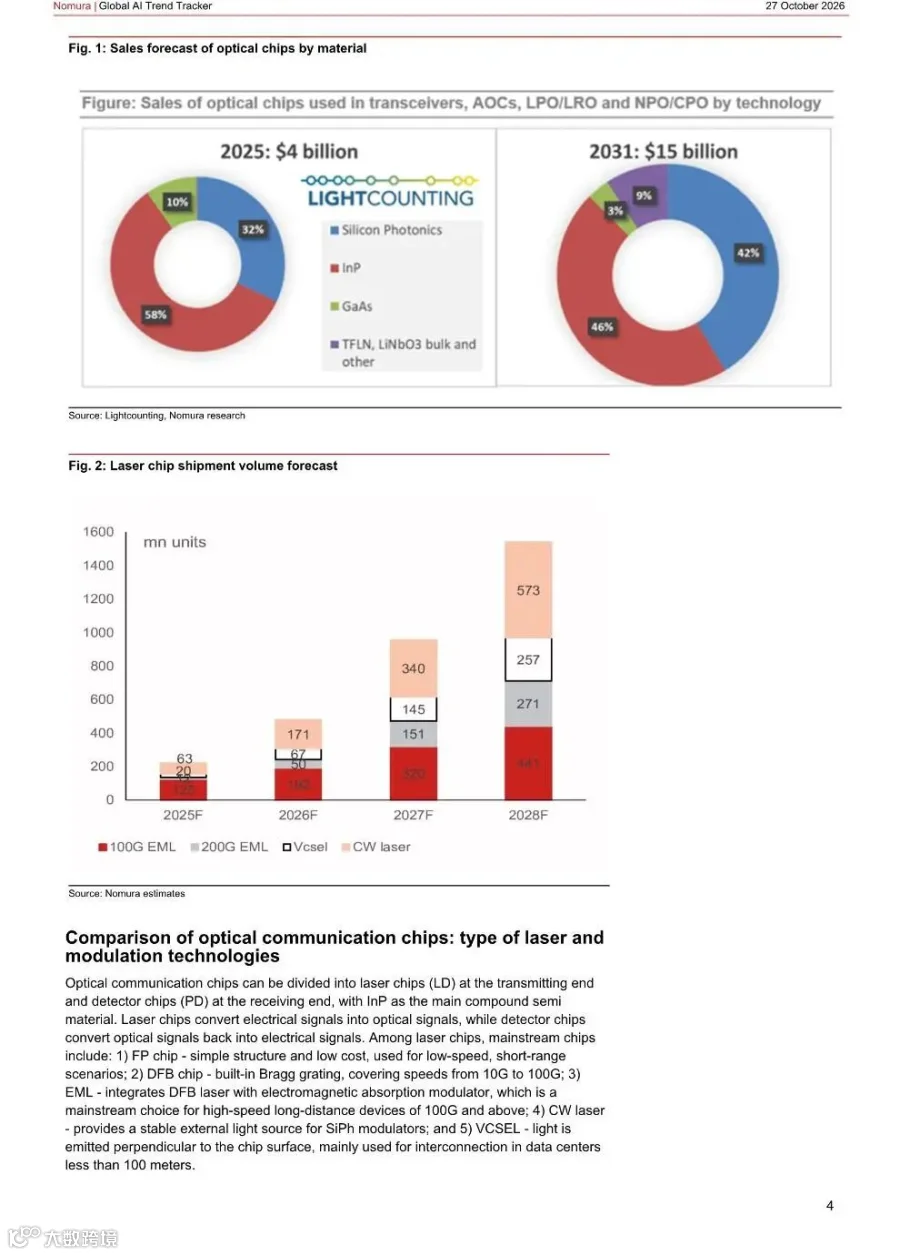
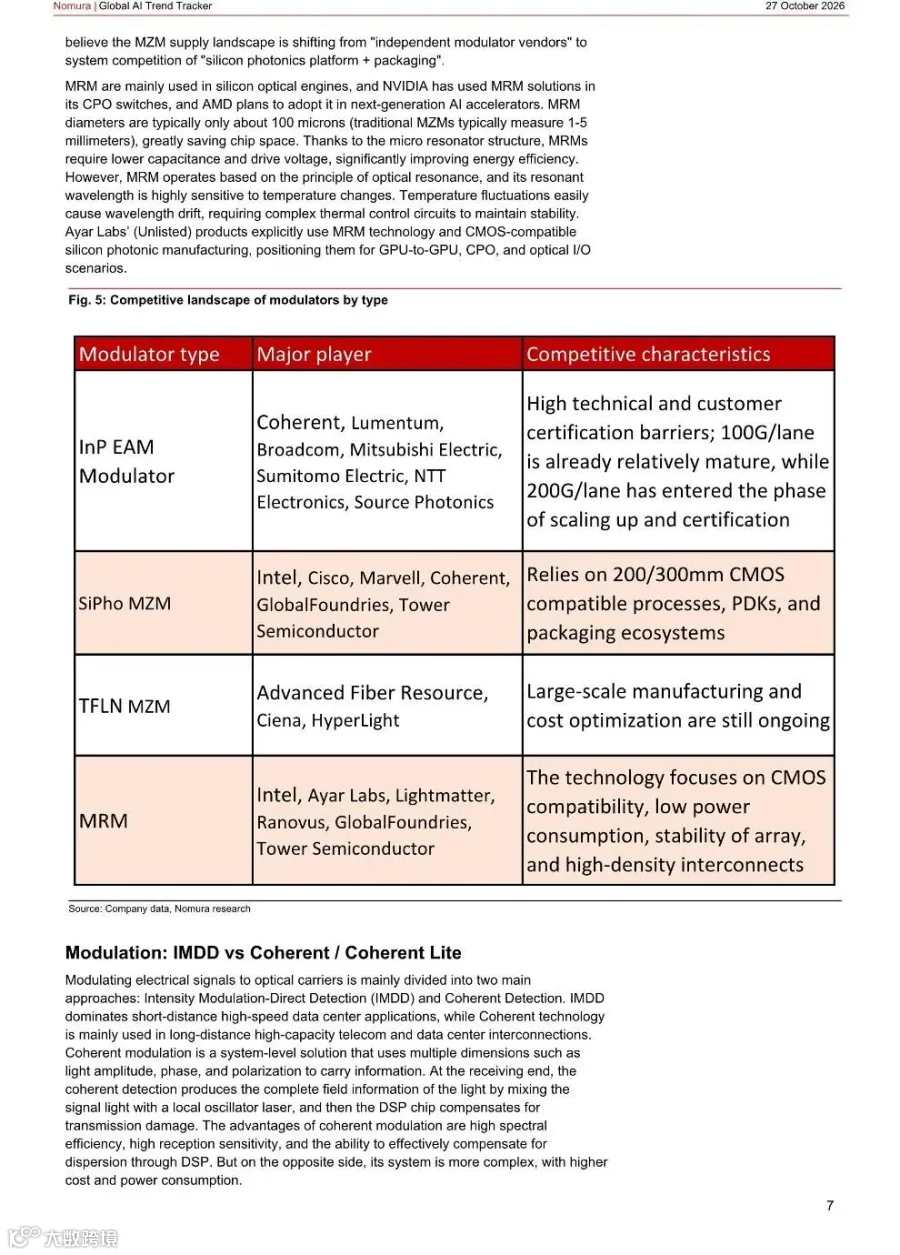
据LightCounting预测,光芯片市场规模将从2025年的40亿美元增长至2031年的150亿美元。市场份额方面,2025年InP占比58%,硅光占比32%;预计到2031年,硅光占比将提升至42%,InP回落至46%。InP激光芯片出货量预计从2026年的4.8亿只增长至2028年的15.42亿只。
主流调制器与NPO/CPO技术路线
报告对比了EAM、MZM、MRM三类主流调制器:EAM多用于800G/1.6T可插拔光模块;MZM技术成熟,广泛应用于硅光及TFLN平台;MRM体积小、功耗低,适配CPO及芯片间互联,但对温度高度敏感。
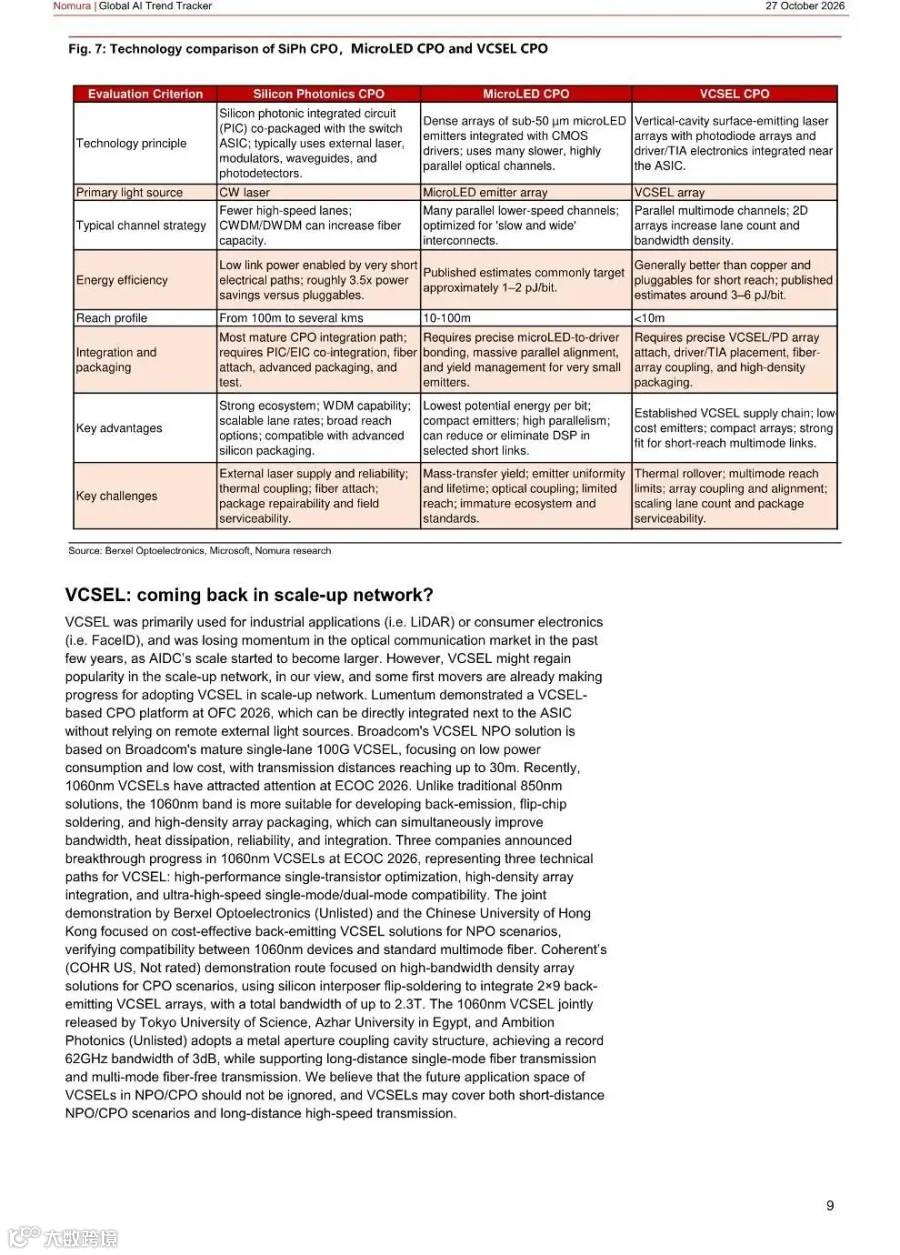
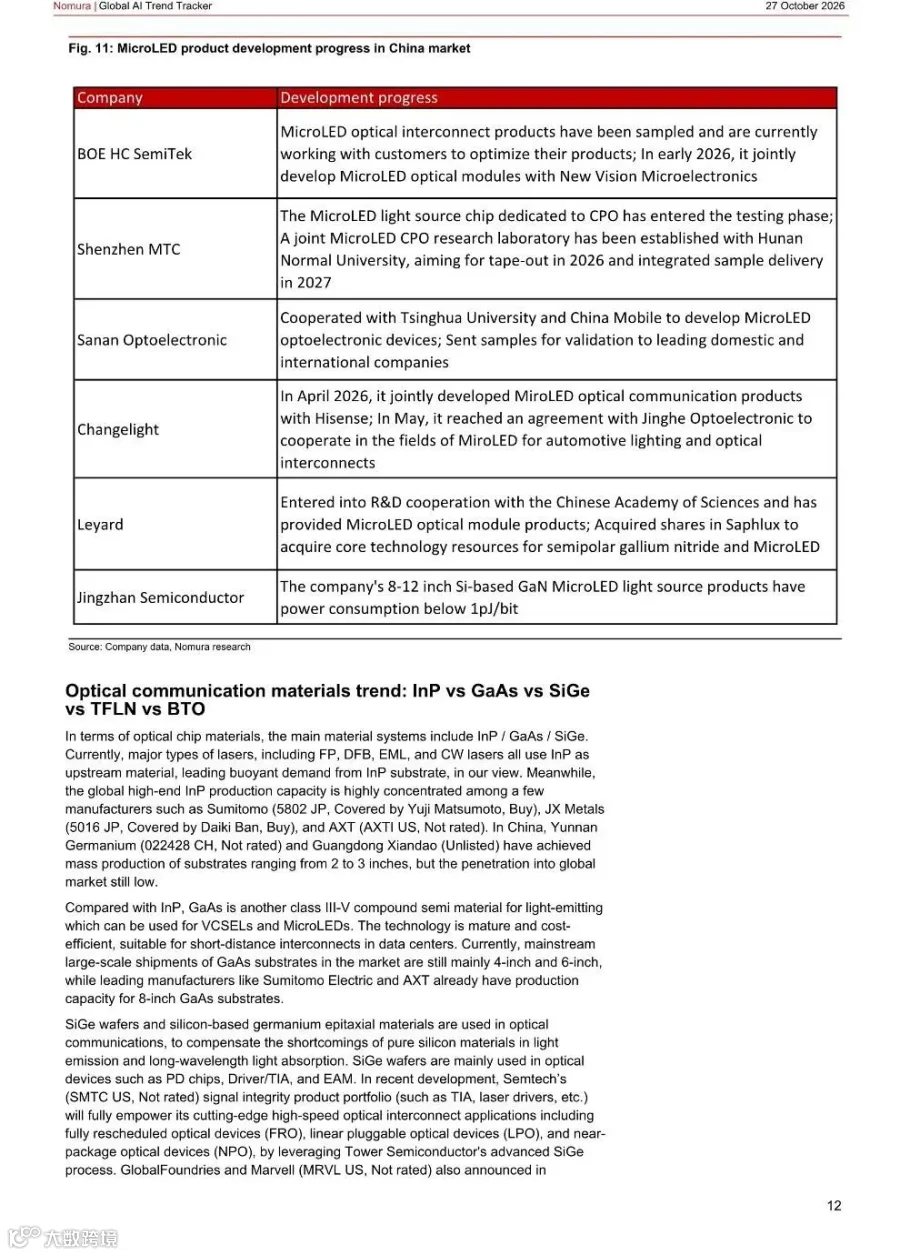
NPO/CPO领域存在三条主要技术路线:硅光适合100米以上传输;VCSEL采用“慢而宽”架构,适配10-100米中距互联,其中1060nm VCSEL成为行业热点;MicroLED则面向10米以内的超短距离传输。VCSEL市场在2025-2031年间复合增速预计达38%,2031年出货量将达6.5亿只。MicroLED CPO尚处于原型阶段,但国内LED产业链具备配套基础,多家企业正推进样品制备与流片。
新材料应用与新标准发布
在材料维度,InP适配相干及高速长距场景;GaAs主打短距VCSEL;SiGe用于驱动、TIA及探测器;TFLN高速调制器已实现量产;BTO电光性能优异,但外延制造仍存挑战。此外,NVIDIA与Cisco推出USFP新标准,支持1.6T向更高带宽平滑演进,单模块带宽最高可扩展至12.8T。
报告核心图表节选







申明:报告旨在分享,版权归原作者所有。