


腾讯在短剧与AI赛道的表现正呈现强劲势头。微信短剧小程序“绿泡泡”10月首周周活跃用户达8968万,环比暴涨44.1%,月活突破1.43亿;办公智能体WorkBuddy连续数月位居国内用户量榜首。然而,受市场情绪影响,腾讯股价近期跌破400港元关口。
市场担忧源于野村证券报告指出的数据变化:抖音在移动端使用时长上首次超越微信,字节系份额升至40.9%,而腾讯系回落至29.1%。叠加AI资本开支激增导致自由现金流单季转负,部分观点认为腾讯正失去时代主导权。但深入分析显示,这种叙事仅反映了表象,忽视了腾讯在核心业务盈利能力及新兴赛道布局上的实质性进展。
剔除AI投入后,腾讯二季度主业经营利润率创近年新高,达42%。当前腾讯TTM市盈率约13倍,与其庞大的用户基数、强劲的现金流及行业领先地位形成显著背离。

短剧突围:“绿泡泡”依托社交生态重构用户时长
短剧已成为争夺用户注意力的关键战场。今年前8个月,全国上线微短剧43万部,其中AI生成内容占比超90%。面对字节系“红果短剧”的竞争,腾讯通过微信小程序“绿泡泡”发起反击,旨在将用户休闲时间重新留存于微信生态内,以巩固广告与游戏业务的变现基础。
“绿泡泡”的快速增长得益于腾讯独特的社交生态优势:
1. 庞大的存量用户基础:微信月活超14亿,视频号日活6亿。QuestMobile数据显示,微信生态内短剧小程序用户已在5月达到5.08亿。“绿泡泡”通过聚合既有需求,迅速实现规模扩张。
2. 低成本社交裂变获客:相较于竞争对手依赖买量投流,“绿泡泡”利用微信好友推荐、群聊分享等社交关系链进行分发,显著降低了获客成本。这一逻辑与此前视频号的成功路径一致。
3. 极低的使用门槛:采用小程序形态,支持即点即看,无需下载独立App。内容涵盖真人剧、AI剧及动漫,通过免费观看加广告变现的模式,最大化降低用户进入门槛。
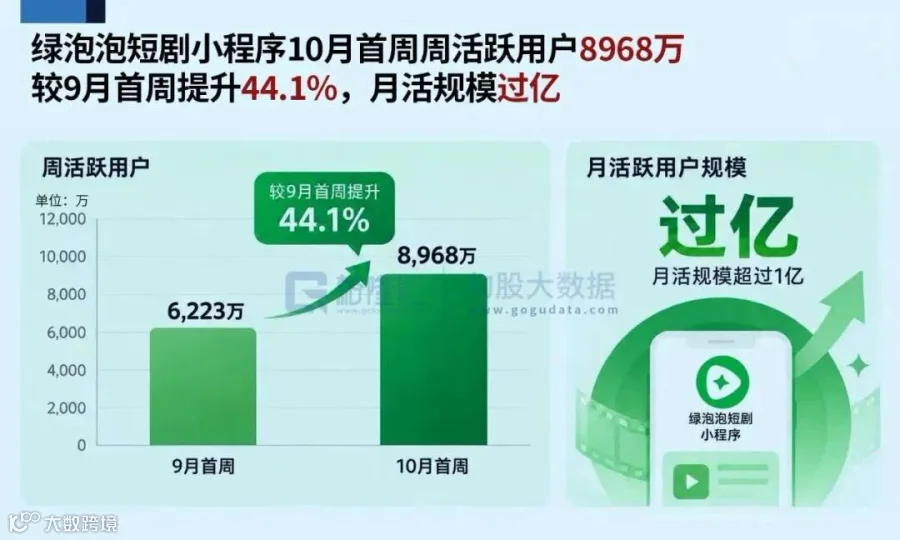
来源:格隆汇APP
尽管短剧赛道胜负未定,但“绿泡泡”的爆发证明了腾讯在内容时长争夺战中仍具备强大的调动能力,正逐步通过社交关系链与现成流量池,将用户时间重新纳入自身体系。
AI战略:避开C端红海,深耕高价值办公场景
市场常批评腾讯在AI领域动作迟缓,但实际上腾讯采取的是“后发制人、聚焦变现”的策略。不同于对话类AI普遍面临的“高月活、低付费、高亏损”困境,腾讯选择避开C端通用大模型的烧钱竞争,转而深耕具备明确付费意愿的企业级场景。
1. 聚焦高价值Agent:腾讯推出面向企业的WorkBuddy和面向开发者的CodeBuddy。这类产品直接嵌入工作流,通过提升效率节省人力成本,付费逻辑清晰。易观数据显示,6月国内办公智能体市场中,WorkBuddy月访问量达2097万次,远超字节TRAE与阿里QoderWork之和,稳居第一。
2. 生态协同优势:WorkBuddy可直接整合进企业微信、腾讯文档及腾讯会议,用户无需迁移数据,极大降低了推广阻力。
3. 底层模型快速迭代:在应用层突围的同时,腾讯也在加速底层模型建设。混元(Hunyuan)系列模型持续更新,OpenRouter代币消耗量跻身全球前三。前OpenAI科学家姚顺雨加入后,进一步强化了预训练与强化学习基础设施。
关于市场关注的自由现金流为负问题,主要源于一次性预付芯片厂商算力定金。剔除该笔支出后,自由现金流仍为正。管理层表示,这部分算力未来对外出租回报率可观。腾讯的AI投入并非盲目烧钱,而是基于长期战略的精明布局。
基本面稳固:主业利润率创新高,现金牛持续造血
尽管AI投入短期内影响了整体现金流数据,但腾讯核心业务的健康度仍在提升。二季度财报显示,总收入2048亿元,同比增长11%;毛利1184亿元,同比增长13%。若剔除新AI产品的影响,经营利润达861亿元,同比大增19%,经营利润率从39%提升至42%,创下近年新高。

这意味着,腾讯正利用主业产生的超额利润来供养未来战略,而非牺牲核心竞争力。
游戏业务:本土市场收入473亿元,同比增长17%,重回双位数增长。《王者荣耀》《和平精英》等老牌产品日活强劲,《三角洲行动》等新游表现亮眼,海外手游下载量领先。
广告业务:营销服务收入436亿元,同比增长22%。得益于AI驱动的精准投放模型及视频号用户时长20%以上的增长,微信生态闭环营销效能显著提升。
估值重塑:市场是否错杀腾讯?
当前腾讯约13倍的市盈率,反映的是市场对其“传统互联网公司”的定位。然而,考虑到其14亿月活的基本盘、游戏与广告的强劲现金流、AI办公领域的领先地位以及超过5000亿元的现金储备和巨额回购计划,这一估值显然未能充分反映其内在价值。
美银证券在研报中将此阶段比作腾讯AI竞争的“中途岛战役”,认为力量对比正向腾讯倾斜,维持买入评级并给出780港元目标价。核心逻辑在于,市场尚未对腾讯的AI期权价值及核心业务韧性进行合理定价。
尽管短期资本开支增加可能压制利润率,但投资往往需要在共识反面寻找机会。正如知名投资人段永平在腾讯低谷期坚持持有所言,优质公司的价值终将被市场认可。随着“绿泡泡”抢回用户时长、WorkBuddy占领办公入口以及主业利润率的持续提升,腾讯正从旧的叙事框架中走出。市场或许需要重新审视并评估这家科技巨头的真实价值。