


十月AI眼镜出海综述:巨头扎堆与渠道分化
10月,AI眼镜行业迎来出海高峰。Rokid登陆法国,XREAL在北美及日韩开卖,HTC VIVE Eagle拓展欧美澳市场,Meta则在泰国一次性推出四款产品。产品价格跨度从两三百美元至一千二百多美元不等,落地策略呈现明显分化:带显示屏产品侧重预售与品牌心智,不带屏产品则聚焦线下眼镜店渠道。
十天内的四大关键动作
10月的密集发布并非巧合,而是行业竞争加剧的体现。四家头部企业的动作如下:
- 10月1日 Rokid登陆法国:推出两款产品。带Micro-LED显示屏的AI Glasses重49克;无屏Style版重38.5克,支持86种语言翻译。
- 10月7日 XREAL公布AURA定价:起售价1279美元(16G+512G版本1499美元),首批仅限美国、加拿大、日本、韩国四个市场。
- 10月20日 Meta进军泰国:推出四款Ray-Ban和Oakley联名产品,售价16,290至20,390泰铢。
- 同期 HTC VIVE Eagle拓展:进入欧美澳市场,新增圆框款式,强化3K拍摄、第一视角直播及AI翻译功能。
尽管价位不同,各家都在探索核心问题:AI眼镜的最终销售场景究竟在哪里。
中国品牌的三种落地路径
Rokid:先门店后全国
Rokid选择以巴黎Krys Opticiens眼镜连锁为首发渠道,线上同步开启,计划站稳脚跟后再向全法扩展。其带屏款售价699欧元,核心卖点在于49克的轻量化设计,旨在消除佩戴的设备感。预购已于10月22日截止。
XREAL:高端收缩策略
XREAL采取差异化路线,AURA将计算单元外置,镜体控制在95克以内,提供70度视场角。渠道上仅通过官网预约,首批锁定四个高品牌认知度国家,其余市场推迟至2027年。对于单价过万的产品,这种“想清楚再买”的策略比盲目铺市更为稳健。
HTC:新品拉动营收新高
HTC通过软件升级和新硬件组合(3K拍摄、AI Notes等)刺激增长。数据显示,9月营收达3.39亿新台币,环比增长37.68%,同比增长12.1%,创下近18个月单月新高;三季度营收7.64亿新台币,环比增长24.33%。
需注意,虽然单月表现强劲,但前九个月累计营收20.3亿新台币,仍同比下滑4.21%。这表明AI眼镜仍处于放量初期,单一新品尚不足以完全扭转年度趋势。
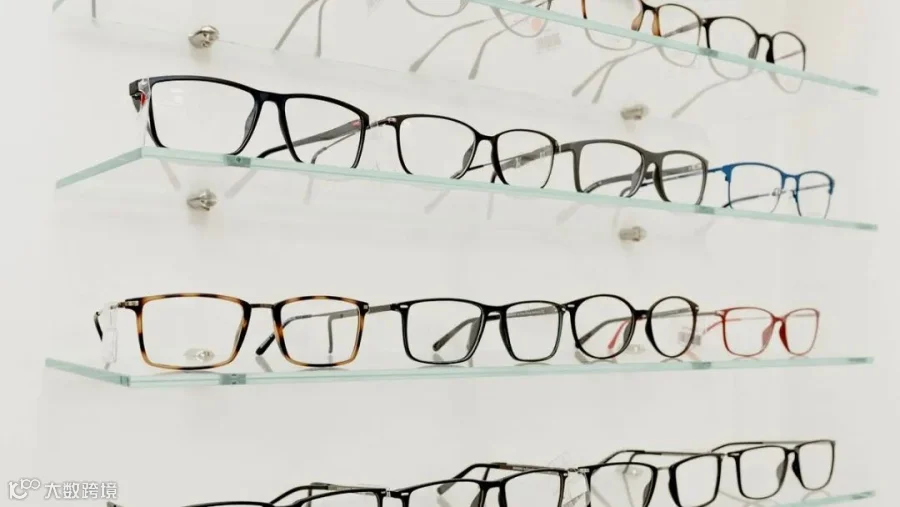
门店货架布局成为关键谈判点
无屏产品为何必须依赖线下渠道
带屏产品依靠视觉体验溢价,用户可通过视频内容直接下单。而无屏产品主打日常佩戴,面临核心痛点:近视用户的处方镜片适配。
处方镜片的验光、裁片和装配无法由工厂完成,必须依赖线下门店。若不支持配镜,用户需频繁切换眼镜,极大降低使用意愿。Ray-Ban Meta专门推出支持处方镜片的Optics版本,正是基于此逻辑。因此,无屏产品的渠道结构天然偏向线下。
案例佐证:Lucyd与依视路陆逊梯卡
Lucyd三季度净销售额约104万美元,同比增长55%,连续13个季度增长。其增长主要得益于线下渠道扩张:进入美国一家大型连锁卖场的150多家门店,以及加拿大FYihealth旗下约345家眼科诊所。
渠道端数据同样印证了这一趋势。依视路陆逊梯卡三季度集团营收同比增长9.0%,其中包含AI眼镜的可穿戴业务固定汇率下同比增长20%。Sunglass Hut可比门店销售保持高个位数增长。线下门店不仅是销售终端,更是验光服务、配件供应及会员复购(覆盖19国、290万会员)的核心入口。
价格带分层与竞争格局
当前市场已形成三个清晰的价格带,混淆定位易导致竞争劣势:
- 200-300美元:主打语音、拍摄、翻译。核心竞争力是渠道密度,依赖眼镜店、大卖场及电商全覆盖。
- 600-700欧元:主打单目显示与轻量化。核心竞争力是光学技术与重量控制,通常由眼镜连锁首发,随后铺设线上。
- 1200美元以上:主打空间计算与Android XR生态。核心竞争力是软件生态,采用官网预售模式,仅限少数成熟市场。
Meta在泰国的产品位于中低端区间,依托授权零售店销售。值得注意的是,500-900美元的带屏产品目前缺乏成功样本:向下拼不过成熟的光学渠道款,向上缺乏强大生态支撑。Rokid在法国的699欧元产品正处于这一试探区间,其市场表现值得密切关注。
给工厂的五条出海建议
- 明确处方镜片支持方案:仅标注“支持配镜”不够,需明确度数范围、散光处理、装配责任方(门店或返厂)、加价标准及交期。这是进入眼镜连锁的前提。
- 合规设计拍摄指示灯:遵循Meta确立的事实标准,拍摄时指示灯常亮,遮挡或干扰即停止录制。欧洲市场对隐私合规极其敏感。
- 渠道测试优于转化率测试:短期信息流投放只能看到点击成本,而线下试戴能反映导购推荐意愿和用户真实反馈,后者决定产品能否大规模铺开。
- 售后备件纳入定价模型:镜架、鼻托等易损件的跨境物流成本高昂。应建立当地备件库或设计通用件以降低成本。
- 理性看待供应链速度:“一周出海”体现的是供应链能力,但线下渠道拓展涉及进店、培训、陈列等漫长过程,两者不在同一数量级,需做好长期规划。
结语
综合本月动态,AI眼镜出海路径已趋清晰:产品定义决定价位,价位决定渠道。
带屏产品通过小范围预售建立品牌与生态;无屏产品通过线下眼镜店解决验光与复购问题。试图兼顾所有的中间路线最难走通。参数吸引关注,渠道决定触达。
对于新入局者,建议避免盲目大批备货,应先通过众筹或小批量试销验证渠道可行性,确认具备进得去、卖得动、能复购的能力后,再考虑规模化铺量。
一周能出一台样机,一千家店要走一年。