


点击播放视频
本文围绕跨境电商9810海外仓出口退税的首退问题展开系统解析。许多企业误认为9810退税难度大,实则难点在于首次退税的全流程合规。通过真实案例拆解,本文将梳理从报关出口到退税款到账的完整路径,明确材料清单及审核中的高频痛点。
四个模块,搞懂9810首退
✓
案例与认知
9810首退难度解析与真实案例拆解
✓
流程步骤
首退全流程五步走及验收标准
✓
材料清单
四类必备材料及准备要点
✓
高频问题
审核中三大常见问题及应对策略
案例复盘:9810首退并非不可逾越
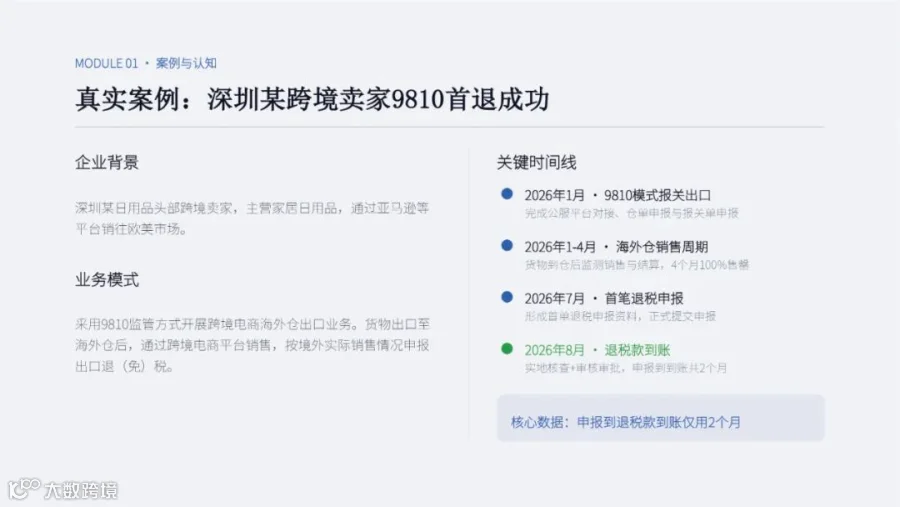
以深圳某头部跨境日用品卖家为例,该企业于2026年1月采用9810模式报关出口。货物抵达海外仓后,经过4个月销售周期实现100%售罄。7月提交首笔退税申报,经税务机关实地核查与审批,8月退税款到账。从申报到收款历时约2个月。该案例证明,只要材料齐全、业务链条清晰,9810首退完全可以高效完成。
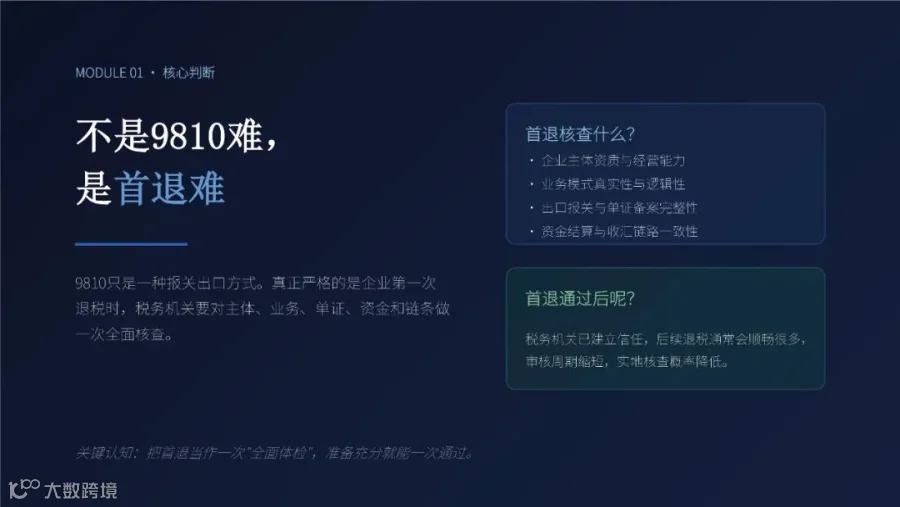
业界常传“9810首退难”,这其实是一种认知误区。9810仅为一种报关出口方式,真正的挑战在于首次退税时,税务机关需对主体资格、业务真实性、单证合规性、资金流向及全链路进行全方位核查。一旦首退顺利通过,后续退税流程将大幅简化。因此,企业应将首退视为一次全面的合规体检,而非归咎于监管方式本身。
流程详解:9810首退五步走
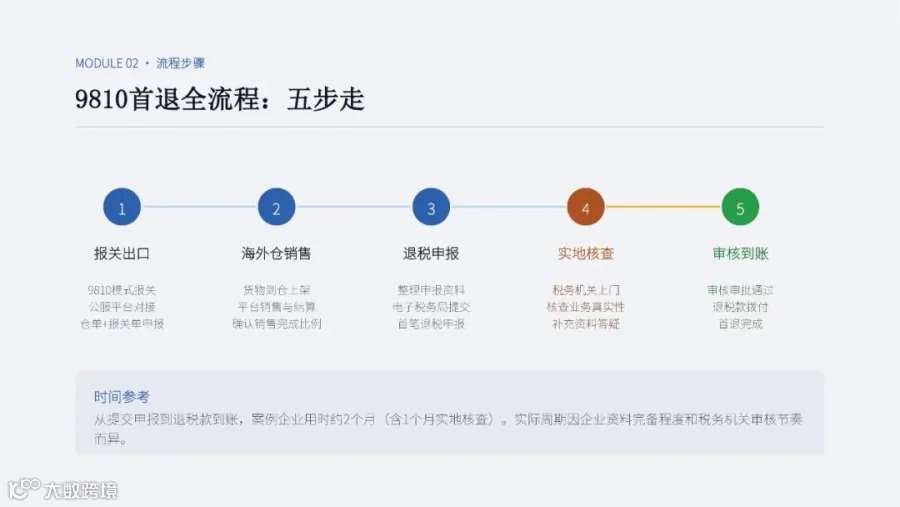
9810首退全流程可划分为五个关键步骤:
第一步:报关出口。通过公服平台对接,完成仓单申报及报关单申报。
第二步:海外仓销售。货物入仓后通过电商平台销售,并确认销售完成比例。
第三步:退税申报。整理完备资料后,通过电子税务局提交首笔退税申请。
第四步:实地核查。此为必经环节,税务机关将上门核查业务真实性,耗时通常较长。
第五步:审核到账。审核审批通过后,退税款项拨付至企业账户。
参考上述案例,从申报到到账约需2个月,其中实地核查环节约占1个月。
材料准备:四大类必备单证

首退材料主要涵盖以下四大类:
1. 退税申报数据类:包括申报表、结关报关单和进项发票。核心要求是商品编码、品名、数量必须严格一致。
2. 单证备案资料类:包括海外仓协议、运输合同、运费发票、报关委托协议和销售台账。关键在于运费发票时间与运输轨迹需逻辑自洽,严禁倒签。
3. 企业基本情况类:包括经营场所证明、人员花名册、工资及社保记录,用于佐证企业的实际经营能力。
4. 补充业务佐证类:包括业务说明、平台发货记录、海外仓入库记录、销售订单明细和外汇提现说明,旨在补齐从国内采购到平台在售的完整证据链。
高频问题解析与应对策略
问题一:首次退税可以申报预退吗?

部分企业认为货物报关离境后即可立即申报退税,这是一个误区。虽然政策未明确禁止预退,且对于已实现销售的货物可按现行规定申报,但在实操层面,首次办理出口退税必须完成收汇并确保单证齐全。因此,建议9810首次退税在实际销售完成后再行申报。预退方式更适合在首退顺利通过后的后续批次中使用。
问题二:必须按报关单金额全额收汇吗?

部分税务机关在首退审核中可能要求全额收汇,否则仅按比例退税。根据汇发〔2020〕11号文,跨境电商企业允许将境外仓储、物流、税收等费用与出口货款进行轧差结算,因此实际汇回销售收入可与报关金额不一致。
应对策略是准备三类佐证材料:
- 平台资金结算流水(显示总回款);
- 平台扣费明细(列明仓储、物流、广告佣金等费用);
- 境内外提现凭证(显示实际净回款)。
通过上述材料证明未全额收汇系平台代扣必要经营费用所致,而非交易不实。为求稳妥,首退阶段建议优先确保顺利通过,首单可考虑全额收汇,后续再进行合规规划。
问题三:海外仓协议材料如何准备?
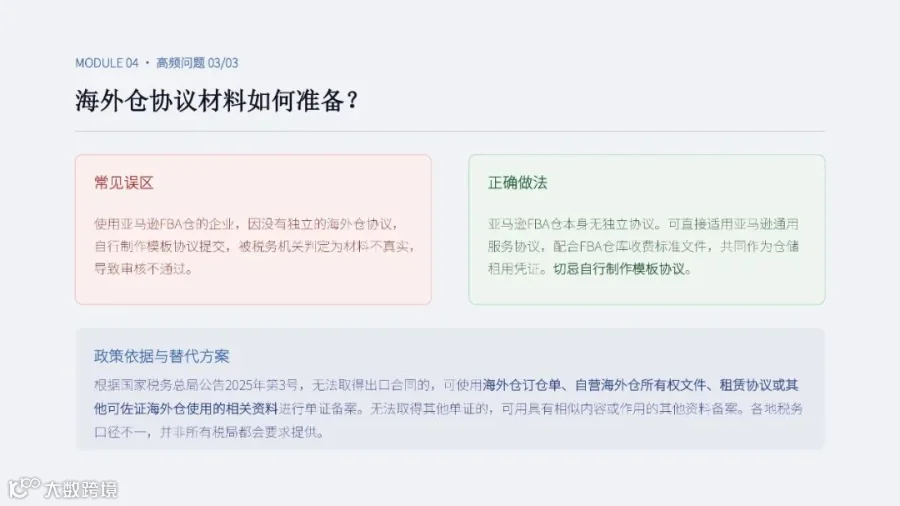
使用亚马逊FBA仓的企业常面临无独立海外仓协议的问题。若自行制作模板协议提交,极易被税务机关判定为材料不实。正确做法是直接适用亚马逊通用服务协议,并配合FBA仓库收费标准文件,共同作为仓储租用凭证。
依据国家税务总局公告2025年第3号,若无法取得传统出口合同,可使用海外仓订仓单、自营海外仓所有权文件、租赁协议或其他能佐证海外仓使用的相关资料进行单证备案。需注意,各地税务执行口径存在差异,并非所有地区均强制要求提供此项材料。
避坑指南:首退七大高频错误
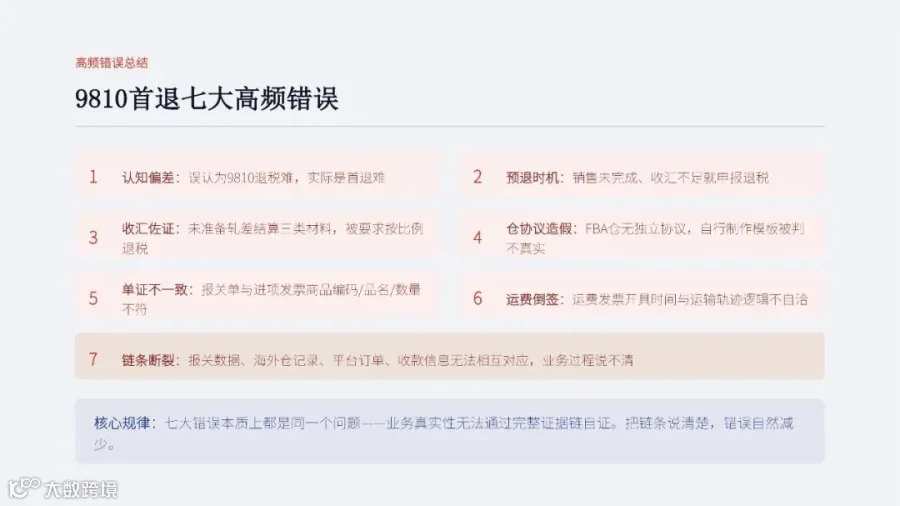
总结9810首退中常见的七大错误:
1. 认知偏差:误以为9810模式本身退税难,实则是首退合规要求高。
2. 预退时机不当:在销售未完成、收汇不足的情况下急于申报。
3. 收汇佐证不足:未准备轧差结算所需的三类关键材料。
4. 海外仓协议造假:FBA仓无独立协议时自行制作虚假模板。
5. 单证不一致:报关单与进项发票的商品编码、品名、数量不符。
6. 运费倒签:发票时间与运输轨迹逻辑冲突。
7. 链条断裂:四类数据无法相互对应,形成闭环。
上述错误核心均指向同一问题:业务真实性无法通过完整证据链自证。
总结与建议
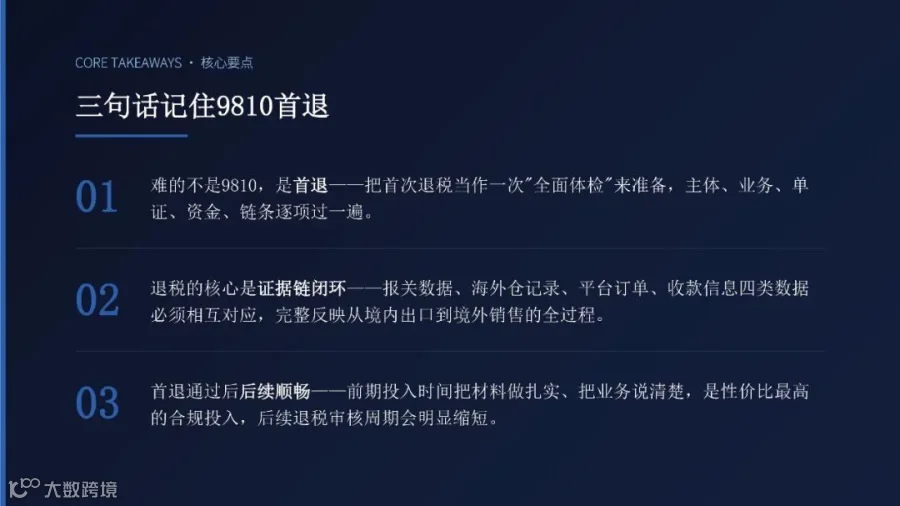
第一,难的不是9810,是首退。应将首次退税视为全面体检,逐项核查主体、业务、单证、资金及链条。
第二,退税核心在于证据链闭环。报关数据、海外仓记录、平台订单、收款信息四类数据必须相互对应,完整反映从境内出口到境外销售的全过程。
第三,首退通过后后续顺畅。前期扎实准备材料、理清业务逻辑,是性价比最高的合规投入,可显著缩短后续退税审核周期。
行动清单:五步落实合规
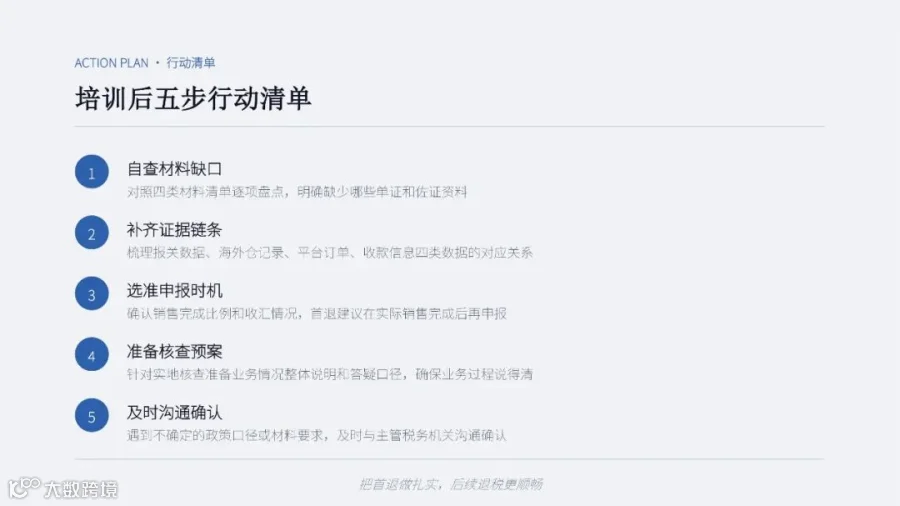
为确保首退顺利,建议执行以下五步行动:
1. 自查材料缺口:对照四类材料清单逐项盘点。
2. 补齐证据链条:确保四类数据逻辑对应,形成闭环。
3. 选准申报时机:建议在实际销售完成后再进行首退申报。
4. 准备核查预案:提前准备业务情况说明及答疑口径,应对实地核查。
5. 及时沟通确认:遇到不确定问题,主动与主管税务机关沟通。
牢记:把首退做扎实,后续退税更顺畅。
·end·