


前文已厘清“亚马逊卖家走9810无需且不建议搭配香港公司”的观点。本文将聚焦实操层面,系统梳理走通9810出口监管代码所需的四大关键步骤: suitability判断、证件办理、模式匹配准备以及核心风险权衡。
一、适配性评估:店铺结构与采购票据
1. 基于店铺结构的判断
- 精品模式:若“店铺主体”即为出口主体,且SKU相对单一、备货节奏稳定,无论选择退税还是免税,9810均易落地执行。
- 铺货/店群模式:若多店铺集中至一家出口公司申报,面临SKU繁杂、批次频繁、滞销退货率高等问题,建议谨慎尝试。需注意,从0110转为9810无法自动解决数据不一致问题,平台销售数据与税务申报的差异仍需面对。
2. 基于采购端票据的判断
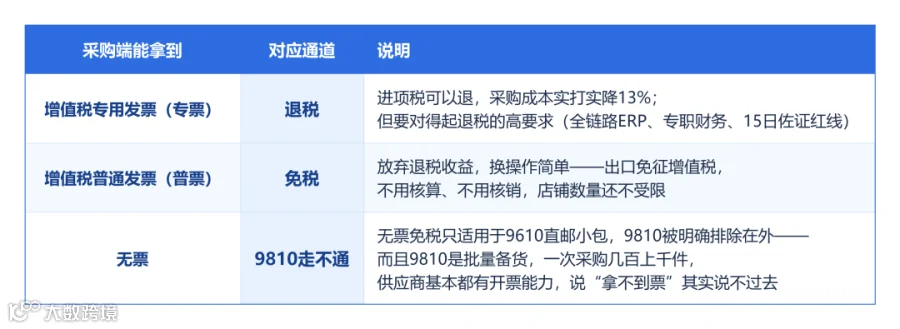
采购环节能否获取增值税专用发票或普通发票,直接决定了适合走9810的“退税”还是“免税”路径。
二、前置条件:出口资质与备案
以下事项需在货物报关前完成办理:
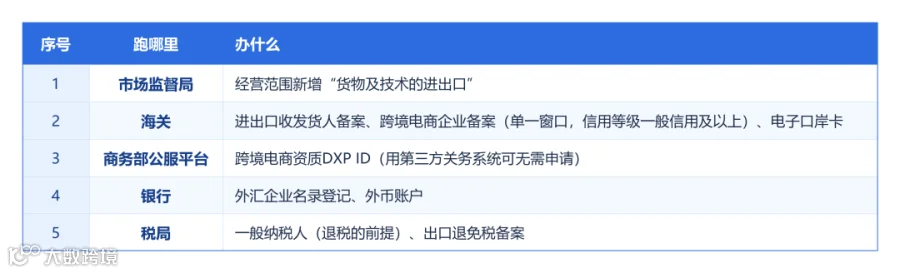
- 出口退(免)税备案:这是享受退税政策的前提,务必及时办理。
- 海外仓信息绑定:发货时需向海关传输包含“订仓单”在内的电子数据,明确货物进入的海外仓信息。订仓编号为报关单必填字段,数据必须真实,造假将面临稽查风险。
三、路径选择:免税与退税的准备差异
许多卖家误以为准备工作大同小异,实则两者投入量级差异巨大。需先确定路径,再配置资源。
1. 走免税(采购端仅持普票):重在“留痕”,门槛较低
免税虽放弃退税收益,但换取了操作的简便性,无需复杂的核算与后续核销。核心准备两点:
- 建立清晰台账:完善“报关+销售”台账,确保证据链完整。包括货物流(报关单、物流单、海外仓入库单)和资金流(收汇凭证、付款记录),确保每笔业务单据可查、可解释。
- 基础记账归档:不强制要求全链路ERP或专职财务专员,只需会计按报关单单位归档并做好台账即可满足要求。
2. 走退税(采购端持有专票):重在“全链路闭环”,门槛较高
退税要求报关单、发票、物流“三单”严格匹配且品名一致,对基础设施要求更高:
- 全链路ERP系统:需具备海外仓物料管理模块,实现SKU级收发存实时追踪,建立与报关数据对应的库存编码体系,并支持月度对账。人工或Excel难以应对多批次SKU的核销需求。
- 专业财务团队:建议配置1名ERP专员+1名财务专员专门负责9810业务,并建立内控流程确保数据真实可追溯。
- 持续性合规动作:
- 每次促销、调价需详细备案;
- 建立“采购→出口→收汇→退税”完整跟踪表,每笔回款需对应具体报关批次;
- 按月申报说明实际售价与报关价的差异;
- 区分已售与未售库存,独立核算不同批次;
- 严守15日红线:货物实现销售后15日内必须留存销售佐证资料。逾期则该笔出口不再适用退免税,改为视同内销征税,已退税款需负数冲减。
四、风险预警:从业者需承受的三大现实
1. 政策落地存在地域差异
虽然政策允许“离境即退税”(预退70%-90%税款),但在“先退后核机制下,多数地方税务局出于稳妥考虑,仍倾向于按“销售后再退税”监管。部分地区甚至因缺乏经验,直接引导企业走免税通道。
2. 三组数据天然存在差异
报关金额(预估)、平台GMV、银行回款三者因业务模式决定,天生无法完全一致。此外,关于报关价应依据GMV还是回款额,各地口径尚未统一,建议提前与主管税务机关确认。
3. 资金归集与安全挑战
对于店群卖家,若税务局要求按店铺公司逐个出口、逐个确收,资金将回流至代持店铺公司账户,这在资金调度效率及安全性上均存在隐患。
结语
9810本质是一种报关方式,其最适合具备海外仓精品模式、采购票据齐全、账务清晰的卖家。若业务本身存在数据无法闭环的问题,切换监管代码并不能根本解决。建议有意向的卖家先以小批量试跑全流程;已在执行的卖家,务必盯紧“15日红线”及回款与报关批次的对应关系,确保合规落地。