
摘要
2025年,中国电竞用户规模达5.13亿人,同比微增0.4%,而市场规模增至1960亿元,同比增长9.5%,预计2026年将突破2000亿元。在用户增长放缓的背景下,中国电竞产业正通过游戏品类创新、赛事体系下沉及商业生态多元化,从“规模扩张”向“价值提升”转型。
用户增速趋缓,市场规模持续扩大
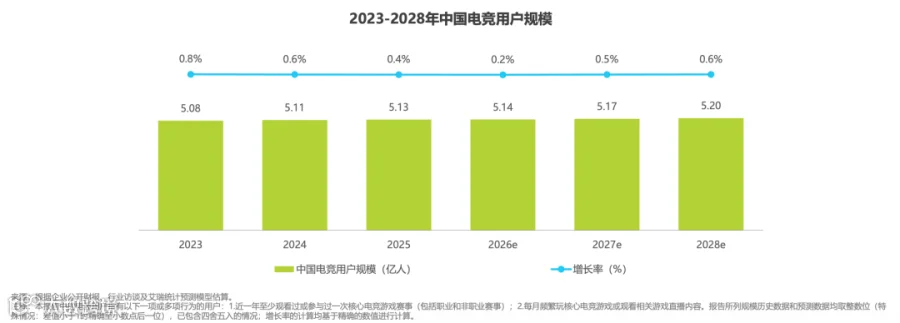
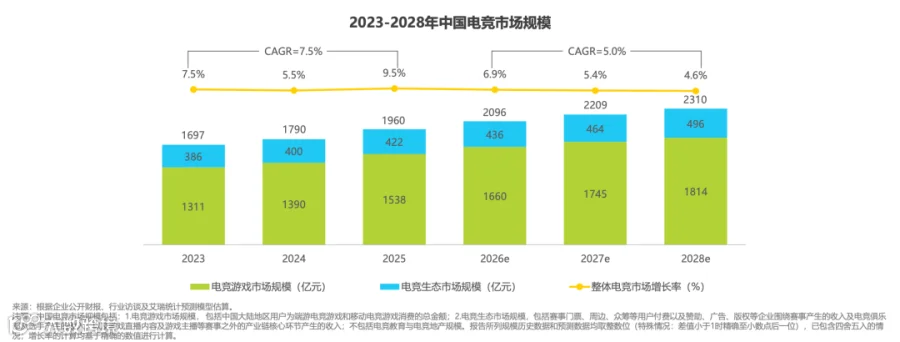
中国电竞市场呈现出“用户平稳、市值增长”的双重特征。2025年,电竞用户规模约为5.13亿人,渗透率处于高位,同比仅增长0.4%;相比之下,电竞市场规模达到1960亿元,同比增长9.5%,增速回升,预计2026年将突破2000亿元大关。
数据显示,2023年至2025年,电竞用户从5.08亿人缓慢增长至5.13亿人,增速由0.8%降至0.4%。预计到2028年,用户规模约为5.2亿人,未来数年将保持低速增长态势。
与此同时,电竞市场规模保持强劲增长势头。预计2026年市场规模将达到2096亿元,2028年进一步增长至2310亿元。
这一趋势表明,电竞产业的发展重心已从单纯的用户规模扩张,转向现有市场的深度开发与价值提升。
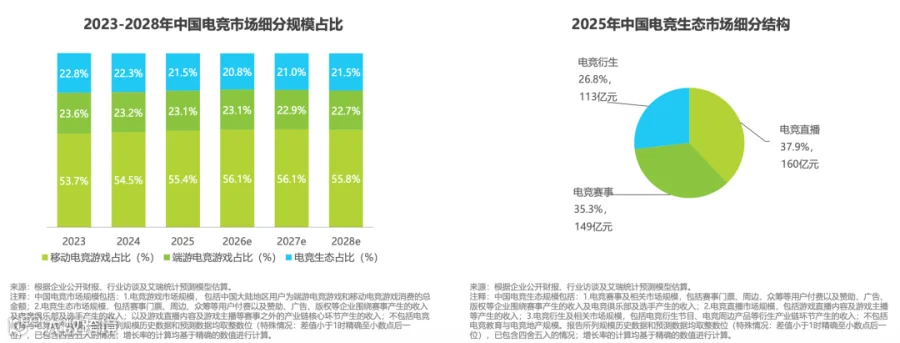
从市场结构看,电竞游戏仍是核心基本盘。2025年,移动电竞游戏占比55.4%,端游电竞游戏占比23.1%,两者共同支撑行业主要收入。在此基础上,涵盖赛事、直播、衍生的商业生态日益成熟,产品创新与运营能力成为驱动产业发展的关键。
新品类与新赛事拓宽产业空间
游戏品类的持续创新是拓展增长空间的重要路径。射击电竞作为中国电竞的重要赛道,玩法从传统战术射击、战术竞技延伸至英雄射击。近年来,《三角洲行动》《暗区突围》等代表的“搜打撤”品类,进一步丰富了竞技形式。
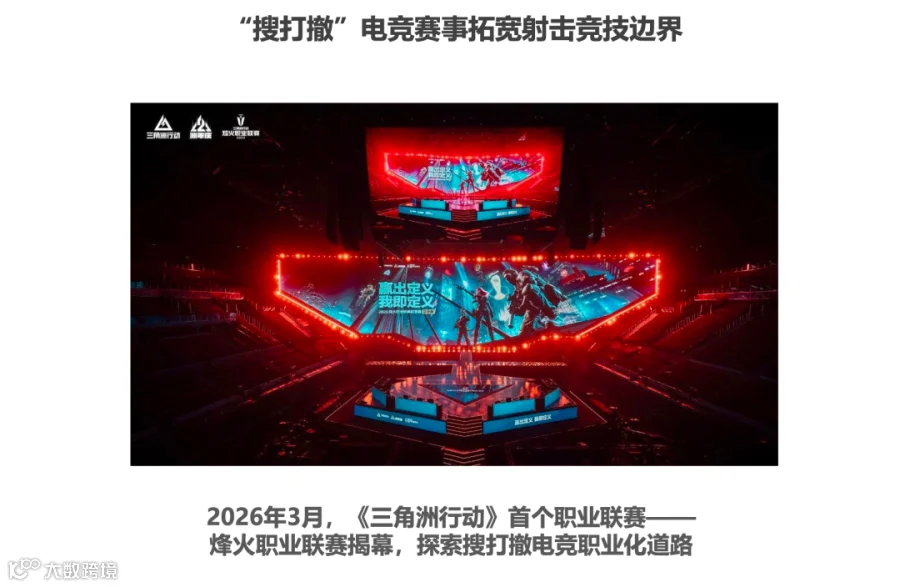
2026年3月,《三角洲行动》首个职业联赛“烽火职业联赛”揭幕,标志着新兴品类正式建立职业赛事体系。这不仅丰富了赛事内容,也为相关商业活动提供了新载体,随着新兴玩法的职业化,产业发展基础得以持续拓展。
此外,电竞赛事正加速向城市下沉。2026年以来,江苏“电竞苏超”、广东“电竞粤超”等省级城市赛事陆续落地。此类赛事以城市为主体,融合地域文化与电竞竞技,填补了头部职业赛事与大众赛事间的层级断层,完善了人才培养体系。
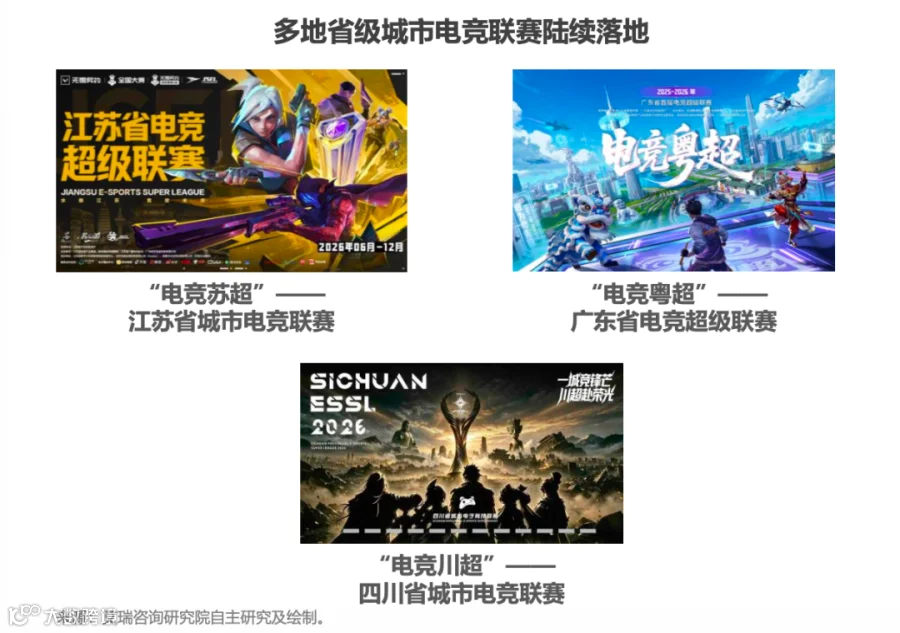
省级城市联赛不仅促进了电竞与地方文旅、零售等业态的融合,也为区域消费和城市文化传播提供了新载体。新兴品类的职业化与城市赛事的兴起,推动电竞赛事体系向更多元、更大众化的方向发展。
多元商业生态推动价值延伸
游戏与赛事的丰富为商业化提供了广阔空间。2025年,中国电竞生态市场规模达422亿元,形成直播、赛事、衍生三大板块协同发展的格局:
- 电竞直播:市场规模约160亿元,占比37.9%;
- 电竞赛事:市场规模约149亿元,占比35.3%;
- 电竞衍生:市场规模约113亿元,占比26.8%。
这一结构显示,行业已建立起涵盖内容传播、赛事运营和衍生消费的完整商业体系。直播依托内容进行变现,赛事通过门票、赞助及版权获利,周边及衍生节目则拓展了IP消费场景。
同时,AI技术正在提升产业运营效率。在赛事环节,智能导播、实时数据可视化和高光片段生成提升了制作与传播效率;在内容生产环节,智能剪辑、多语言自动译配等技术降低了成本并丰富了供给。
从运营到传播再到衍生消费,电竞商业价值正向全链条延伸。虽然游戏仍是主要收入来源,但多元生态的发展为产业价值的进一步释放提供了新动力。
结语
用户增长趋缓促使中国电竞产业聚焦于现有市场的深度开发。通过游戏品类创新、赛事体系完善及商业生态拓展,行业正稳步从规模扩张迈向价值提升。
未来,随着体育化与大众化进程推进、国产电竞IP全球化加速以及“电竞+”模式深化,中国电竞产业有望在商业价值与社会价值上实现双重突破。
End