

近日,德鲁里(Drewry)发布预警指出,集装箱班轮公司难以规避运力过剩的周期性挑战。尽管“拥堵、降速、绕航”等叙事在过去两年支撑了运价,但这一判断揭示了行业深层的供需矛盾。
数据预警:运力过剩压力显现
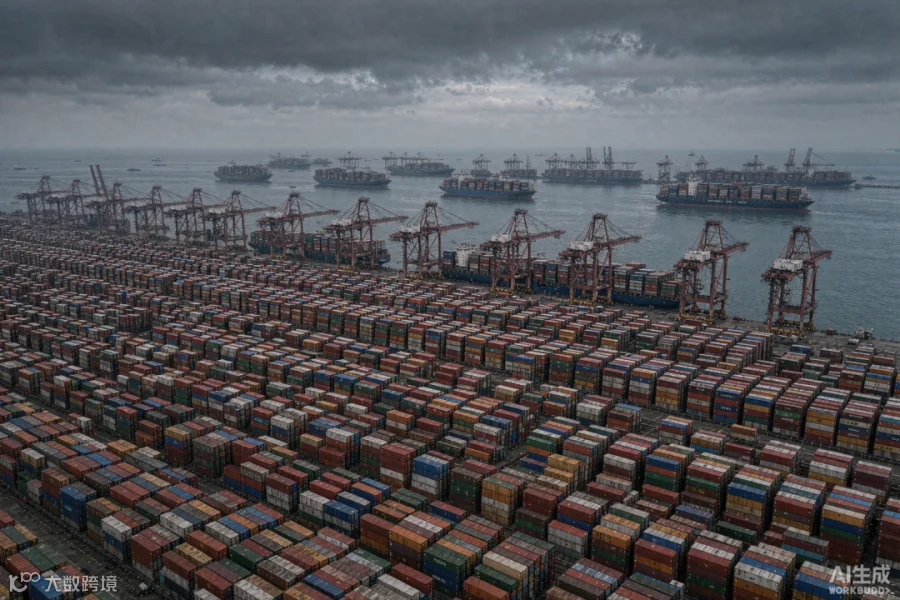
数据显示,全球集装箱船未交付订单已超1400万TEU,占现有运力的42%。在新船持续交付的背景下,市场反应迅速:10月27日午后,集运指数(欧线)期货主力合约跳水,收盘跌幅近7%。价格方面,马士基将3300美元/FEU的线上报价延续至10月底,11月首周报价进一步下调至3200美元/FEU,此前计划涨至4500美元一线的预期基本落空。
红海局势:复航预期加剧供给压力
市场普遍预期船公司将加速推动苏伊士运河复航,亚欧线西向复航比例持续上升。机构预测,明年3月前后航线可能基本恢复原状。一旦绕行带来的运力吸收红利消失,叠加新船集中交付,供给端将面临双重压力。
行业洞察:高利润源于危机而非周期解决
德鲁里指出,过去几年的高利润主要得益于疫情、堵港和绕航等危机因素,而非行业真正解决了周期性问题。将非常态事件纳入盈利模型是重大误判。虽然空班、闲置和降速等手段能延缓过剩,但无法消除根本矛盾;只要市场份额争夺持续,运价纪律终将松动。
货代应对策略建议
面对接下来的市场变化,货代企业可采取以下措施:
优化长协谈判条款
不要仅关注最低价格,应重视价格调整机制、最低舱位保障及班期可靠性条款,这些比单纯的价格数字更具实际价值。
警惕低价背后的风险
在低谷期需密切关注空班和甩柜情况。超低价往往意味着承运人在向下游转嫁成本,需做好风险防范。
强化客户沟通与服务
提前与客户沟通市场动态。在下行市场中,消除信息差本身即是核心服务价值所在。
周期波动并不可怕,关键在于认清形势。船公司锁定的是未来十年的运力,却可能面临未来三年的价格战。唯有先看清市场格局者,方能掌握主动权。
信息来源:德鲁里(Drewry)行业评论、期货日报、公开市场数据(2026年10月27日—28日)