近期,航空产业网完成了2026版《中国民用航空结构件企业分布图》与年度动态报告的修订与编制工作。
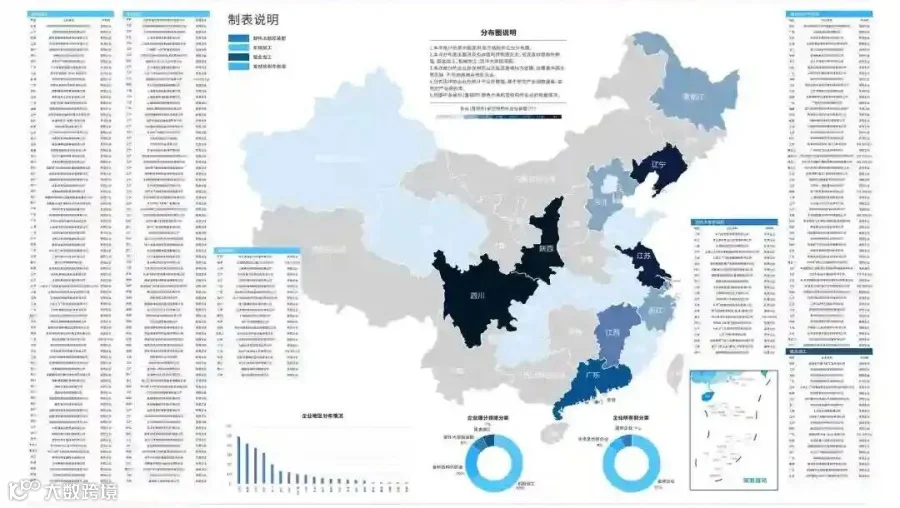
分布图内容概况
企业地理分布
从地域分布来看,陕西、四川、江苏、辽宁、广东位列前五。其中,陕西以超百家企业居全国首位,四川紧随其后,两省依旧是航空结构件企业最为集中的区域;江苏(91家)、辽宁(82家)、广东(48家)分列第三至第五位。江西、上海、浙江、黑龙江构成第二梯队。
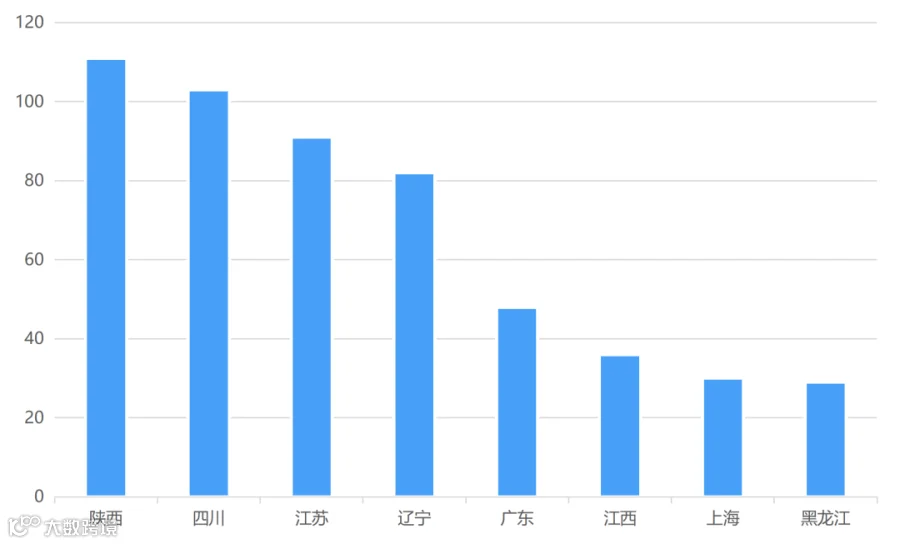
中国航空结构件企业(地区分布)©航空产业网
与2025版相比,陕西超过四川成为收录企业最多的省份。以西飞、成飞等主机单位为链主的产业集群,持续吸引上下游配套企业在周边聚集,是两省保持领先的核心原因。值得关注的是长三角地区:江苏、上海、浙江三地合计收录150家,依托中国商飞总装基地与成熟的高端制造配套体系,已成为航空结构件产业的另一重要集聚带。
企业细分类别
从产业类别来看,目前航空结构件中机械加工类企业数量占比最高,达71%;复材结构件制造类次之,占17%;部件及大部段装配与钣金加工类企业占比较少,均约为6%。
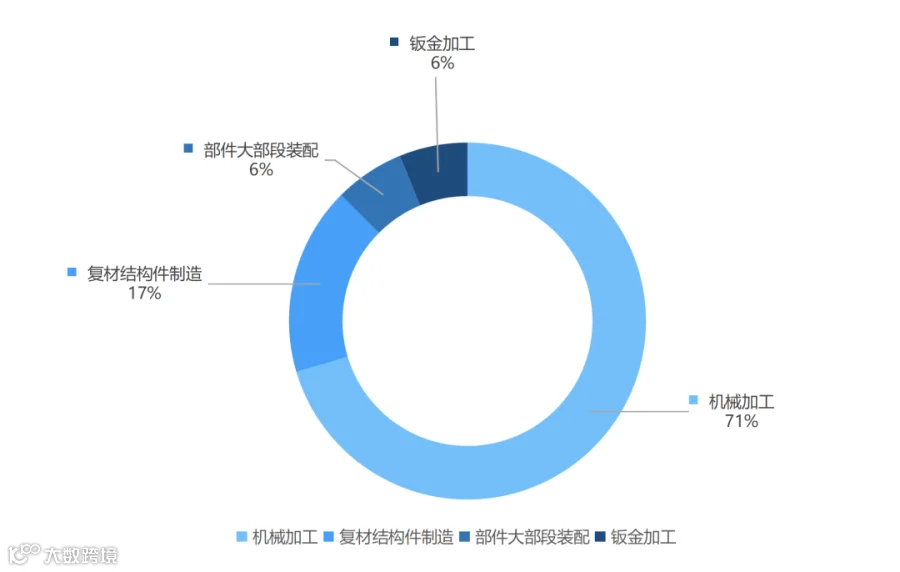
机械加工企业占比由2025版的67%进一步升至71%,这与过去一年新进入者以机加企业为主的态势一致。该类企业多数仍以来料加工模式为主,普遍存在单一客户依赖度较高的问题。要实现可持续经营,机加企业需在保持与核心客户协同的同时,逐步降低对单一客户的依赖,并通过提升生产效率、向上下游环节延伸,构建更完整的产业能力。
企业所有制
从企业所有制类别看,民营企业占比进一步提高,达86.1%;国有企业占7.1%;外资及合资企业占6.3%;事业单位占0.4%。
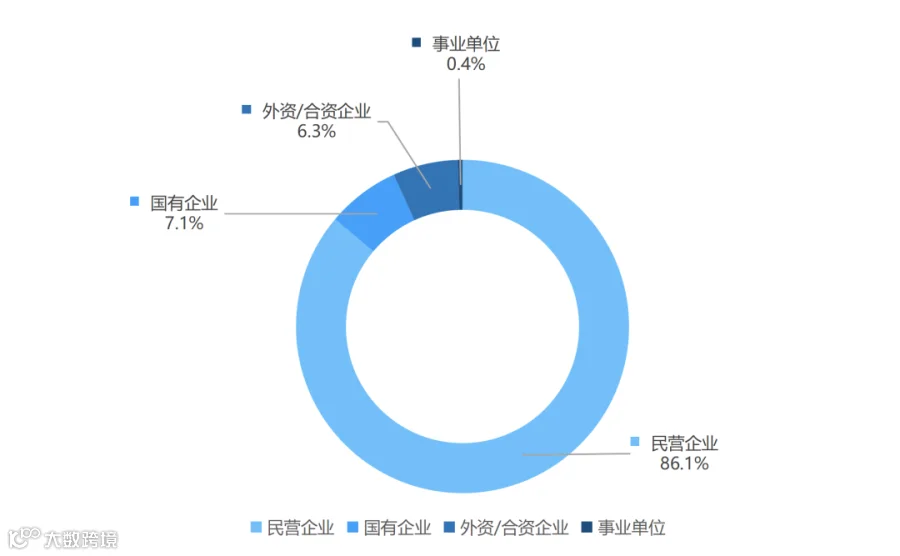
中国航空结构件企业(所有制) ©航空产业网
民营企业的显著优势一方面源于以航空工业集团为代表的中央企业持续推进产业化与供应链开放,逐步扩大社会采购范围,为民营企业进入航空结构件制造领域提供了重要通道;另一方面,这也与我国航空制造产业链不断专业化细分、区域航空产业集群政策支持,以及民营企业自身灵活响应市场、成本控制能力强等因素密切相关。外资及合资企业则主要布局在复材结构件、大部段装配等技术与资金门槛较高的环节。
产业企业融资情况
从近一年的融资情况来看,据航空产业网统计,中国航空结构件企业中共有17家进行融资活动。在已披露的融资金额中,多数高达亿元人民币以上。完整企业清单请见年度动态报告。
年度动态报告
年度动态报告《中国民用航空结构件企业年度总览(2026版)》与分布图更新同时发布。报告超30页,1.5万余字,提供了中国民用航空结构件制造产业的全面概览,对企业地理分布、所有制分布、产业细分进行了分析,并探究了当前市场情况成因及发展趋势。
此外,报告详细介绍了行业重点企业的业务范围、主要产品及近期动态,涵盖了关键融资、战略合作、产品研制和市场拓展等情况。