

同样是逾期申报、不小心成了税务非正常户,在不同省份,罚款可能差出十倍。
11月1日起,这种"看地方下菜碟"的事没有了。
国家税务总局2026年第20号公告《全国税务行政处罚裁量基准(2026年版)》正式施行,9类66项税务违法行为,全国一把尺子量到底。
其中被老板和财务问得最多的,就是解除非正常户到底罚多少钱。这次,全国有统一答案了。
非正常户解除处罚,全国统一标准!11月1日起执行
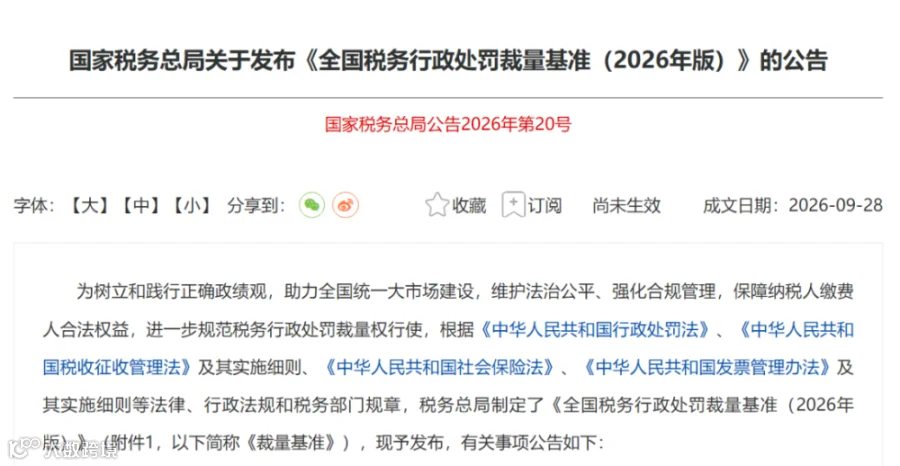
9月28日,国家税务总局正式发布2026年第20号公告《全国税务行政处罚裁量基准(2026年版)》,将于2026年11月1日在全国统一实施。
要弄明白11月1日之后的税务非正常户的处罚逻辑,先记住两个前提。
第一,不是新创设了处罚,而是把处罚的"刻度"统一了。
《税收征管法》对逾期申报的法定处罚幅度本来就写着"二千元以下;情节严重的,二千元以上一万元以下"。过去各地在这个大框框里自己定细档,现在总局把细档全国统一,同一个违法行为,无论在哪个省,从轻、一般、较重、严重分别罚多少,都有了明文标准。
第二,对老案子,适用"从旧兼从轻"。
公告第六条写得很清楚:11月1日之前发生的税务违法行为、税务机关还没作出处罚决定的,原则上按行为发生时的规定处理;但如果按新《裁量基准》处理对纳税人更有利,就按新的来。
这一点很关键。如果你手上正好有一个正在稽查、自查或处罚流程中的案子,11月1日之后可以对照新标准算一笔账——属于"轻微不罚""首违不罚"范围,或者按新档次罚得更轻的,都有权向主管税务机关主张适用。
非正常户罚款,官方五档一次说清!
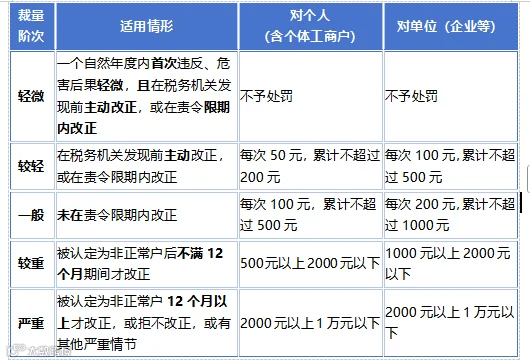
很多人只听说"解除非正常户要罚几百到几千",但到底罚多少,取决于你被认定后多久才改正,以及是不是首次、有没有主动配合。
对应的是《裁量基准》第16项——"纳税人未按照规定的期限办理纳税申报和报送纳税资料",法定依据是《税收征管法》第六十二条。官方分了五档:
有三个细节必须提醒:
第一,"500—2000元"不是解除非正常户的起步价,而是"拖到被认定非正常户之后才处理"的代价。
如果只是漏申报、还没走到"非正常户"这一步,并且在责令期内及时补上,大概率落在"较轻""一般"档——个人累计封顶200—500元,单位累计封顶500—1000元,甚至符合首违条件的直接不罚。真正跳到500元以上、1000元以上的,是系统已经把你认定为非正常户之后,你才回头补报的情形。
第二,"次"是按申报期算的,不是按税种叠加。
同一申报期内,增值税、个税、企业所得税好几个税种一起漏报,官方明确"视为一次违法行为",不会重复计次。
第三,"个人"在官方口径里包含个体工商户。
《裁量基准》附注写得明白:所称"个人",包括自然人和个体工商户。所以个体户对照上面左边那一列就行,企业对照右边那一列。
别急着认罚,新规并不是“一刀切”,公告还留了三条"减压阀"
统一处罚尺度,不等于只严不宽。20号公告同时配了三张"免罚清单":
• 首违不罚(14项):此前两批《首违不罚事项清单》的14项,这次全部纳入"轻微"阶次。关键是"首违"的口径这次全国统一了——指一个自然年度内(1月1日—12月31日)首次发生,且在税务机关发现前主动改正,或在责令限期内改正的,不予处罚。过去各地对"首违"怎么算吵不清楚,现在没有歧义了。
• 轻微不罚(8项):另有8项违法行为,只要"轻微、及时改正且未造成危害后果",不论是不是首次,都明确不予处罚,覆盖税务登记、账簿凭证、发票管理、涉税信息报送等日常事项。
• 法定从轻、减轻:有法定从轻、减轻情形的,依法从轻、减轻。特别值得注意的是偷税类行为——积极配合税务检查,或者在税务机关作出税务处理决定前主动全额补缴查补税款的,可以在各阶次内直接按最低标准处罚。
一句话:该罚的全国一个尺度,能不罚的也全国一个尺度。对纳税人来说,规则反而比过去更透明、更可预期。
什么样的企业,会被推到"非正常户"这一步?
罚款只是浮在水面上的部分。在谈"罚多少"之前,先搞清楚什么是非正常户——因为一旦被认定,代价远不止一笔罚款。
根据《国家税务总局关于税收征管若干事项的公告》(2019年第48号),认定逻辑很直接:
已办理税务登记的纳税人未按期限申报,税务机关先责令限期改正;逾期仍不改正的,税务机关可以按《税收征管法》第七十二条处理。而纳税人负有申报义务,却连续3个月所有税种均未申报的,税收征管系统会自动将其认定为非正常户,并停止其发票领用簿和发票的使用。
注意是"连续3个月""所有税种均未申报"——不是漏一两个月、漏一个税种就会触发,而是长期零申报都不报、彻底失联,系统才会自动锁死。
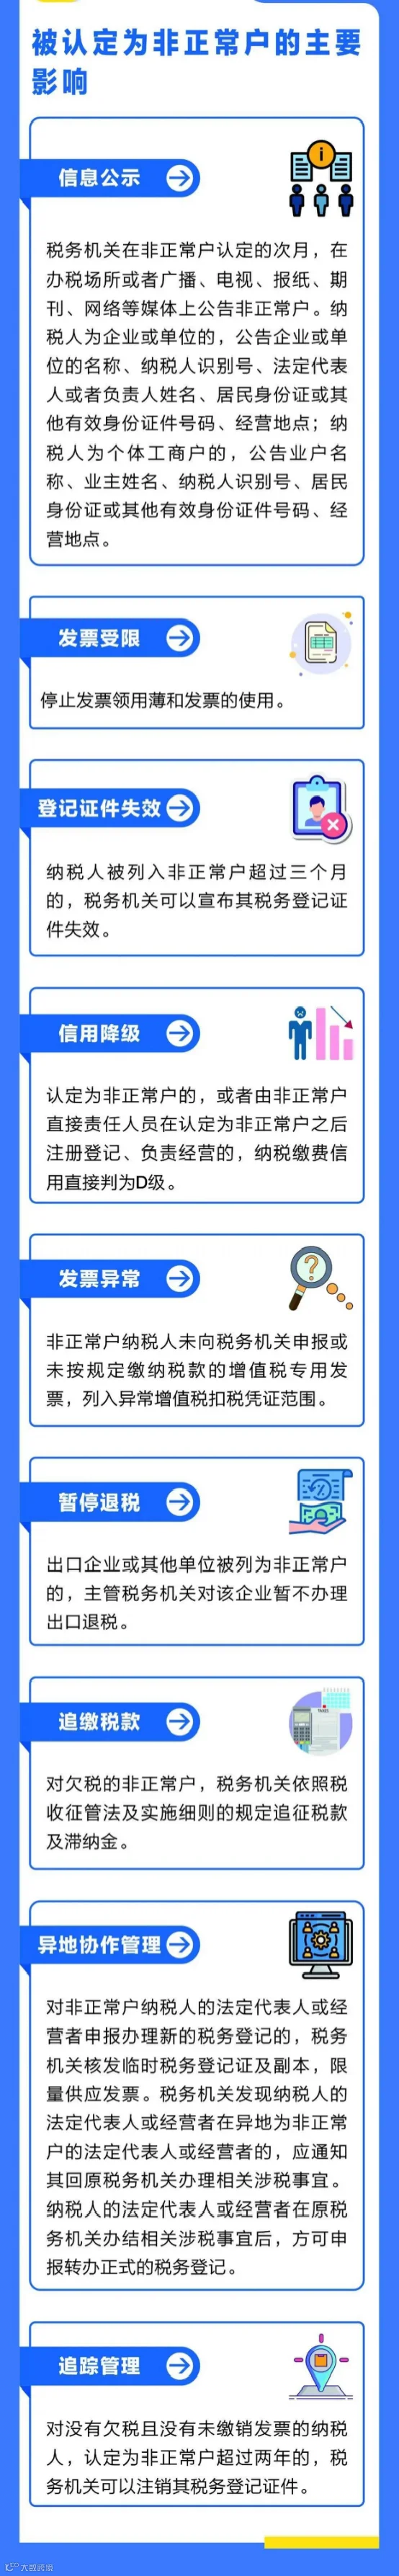
但被认定为非正常户之后,麻烦是一串连锁反应:
一是纳税信用直接判D。
根据2025年施行的《纳税缴费信用管理办法》第十八条,"认定为非正常户或者走逃(失联)户的",在评价年度直接判为D级。这一年的信用评级基本作废。
二是责任人员连带受影响。
同一办法还规定,非正常户的直接责任人员,在被认定为非正常户之后再去注册登记、负责经营其他企业,那家新企业也会被直接判D。"换个法人、重新开一家"这条路,制度上已经堵死。
三是发票停了,业务跟着停摆。
非正常户认定期间,发票领购簿和发票使用被停,下游客户拿不到进项、开不出票,订单和回款都会跟着受影响。
四是欠税和滞纳金永远挂账。
欠缴的税款,以及按日加收万分之五的滞纳金,不会因为你"失联"就一笔勾销,税务机关可以依法无限期追征。
五是融资、招投标、出口退税、政府补贴,处处受限。
信用带D,银行贷款、工程投标、出口退税资格、各类政府补贴申请,基本都会被一票否决。
六是营业执照和任职资格面临风险。
长期非正常,叠加市场监管部门的信息共享,企业会被列入经营异常名录乃至严重违法失信名单,营业执照有被吊销风险,法定代表人也会在一定期限内任职受限。
所以,与其算"解除要罚几百块",不如记住一句话:非正常户最贵的从来不是罚款,而是信用降级之后一连串的经营停摆。
真被认定了?四步走完解除流程!
如果企业已经不小心被认定为非正常户,现在解除路径很清晰,线上就能办,核心是把"欠的申报、欠的税、欠的罚款"三件事补齐。
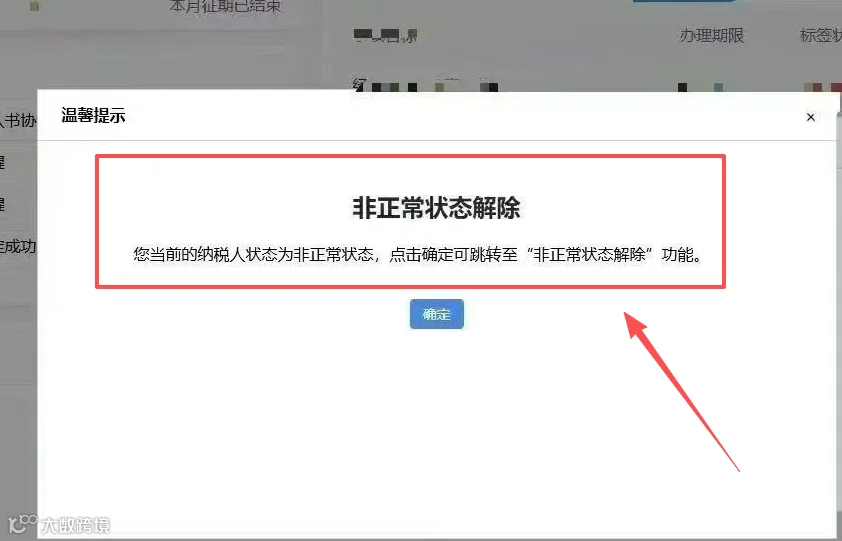
第一步:登录电子税务局,先查清原因。
登录后系统一般会弹出异常提示,在"违法违章信息"或"纳税人状态"模块,查清楚到底是哪几个月、漏了哪些税种的申报。绝大多数情况就是连续几个月没按期申报、又联系不上人。
第二步:把逾期未申报全部补齐(最关键)。
按查实的所属期,把漏报月份的申报表逐一补报——没有业务就补零申报,有业务就如实补报。如果同时存在欠税,要把税款和滞纳金一并结清;只是没业务、单纯没申报的,补零申报即可。
第三步:接受处理、缴纳罚款。
按本文第02部分的五档标准,对照自己属于哪一档,在电子税务局"简易行政处罚"模块,或到办税服务厅,确认违法事实、生成处罚决定书并缴清罚款,拿到完税凭证。符合首违不罚、轻微不罚条件的,在这一步主动提出,争取不予处罚。
第四步:提交“解除非正常户”申请
以上都处理干净后,就可以申请解除了。
如果是线上办理,在电子税务局找“非正常户解除”模块,提交解除申请,上传相关的处罚凭证和补申报记录。系统审核通过后,你的企业状态就会恢复为“正常”。
具体解除流程,超简单!电子税务局操作如下:
第一步:登录电子税务局后,点击【我要办税】-【综合信息报告】-【身份信息报告】-【非正常状态解除】功能菜单进入功能。

温馨提示:如果非正常户认定时间早于2022年12月20日,线上无法办理,请前往办税服务厅办理,如有疑问,请联系您的主管税务机关。
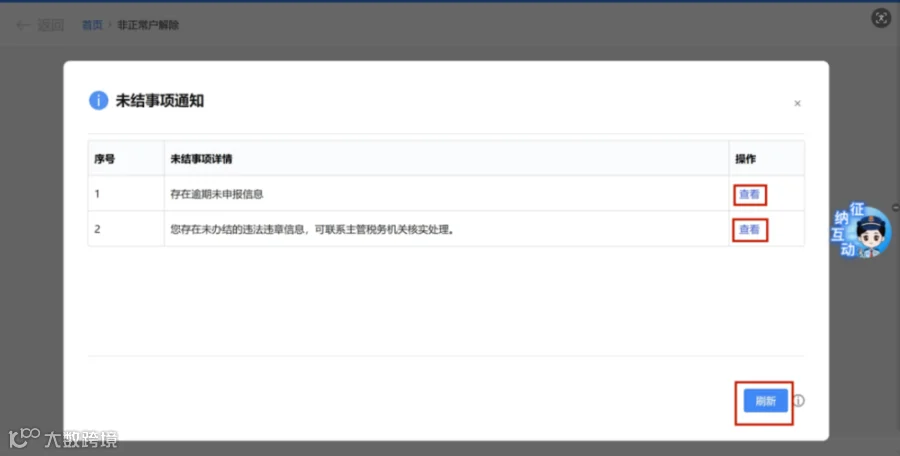
第二步:如果纳税人存在未办结事项,系统弹出提示框显示您未办结事项详情。点击【查看】后可跳转至详情页面。点击【刷新】可重新获取未办结事项。
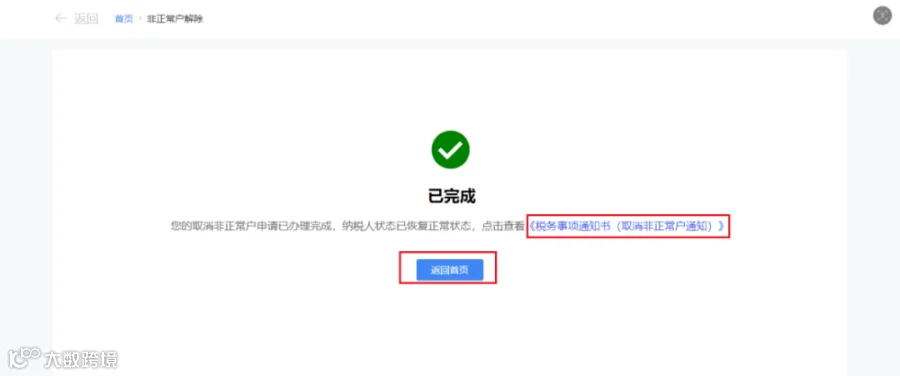
第三步:纳税人不存在未办结事项或已办结所有事项。系统直接跳转至办理成功界面。点击【《税务事项通知书(取消非正常户通知)》】可下载对应文书。点击【返回首页】可返回系统首页。
有一个实操提醒:如果非正常户认定时间较早(部分地区以2022年12月20日为界),线上可能无法办理,需要到主管办税服务厅现场处理,去之前先打个电话确认材料,少跑一趟。
来源:税务经理人,税务大讲堂,梅松讲税整理发布